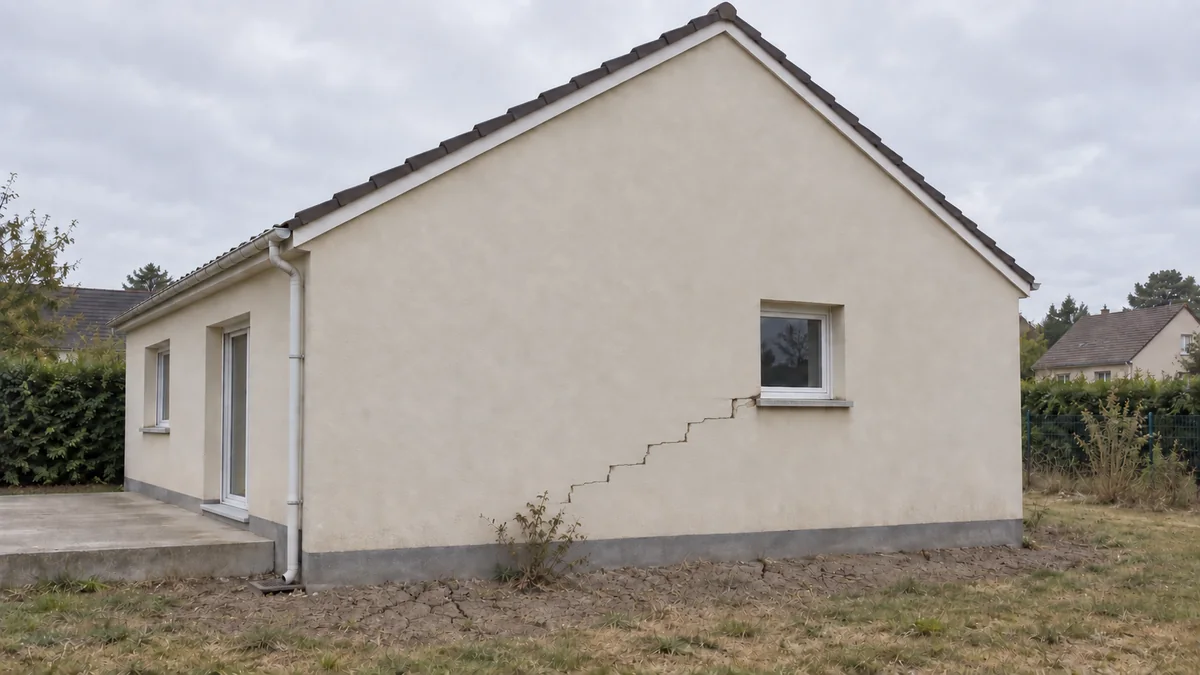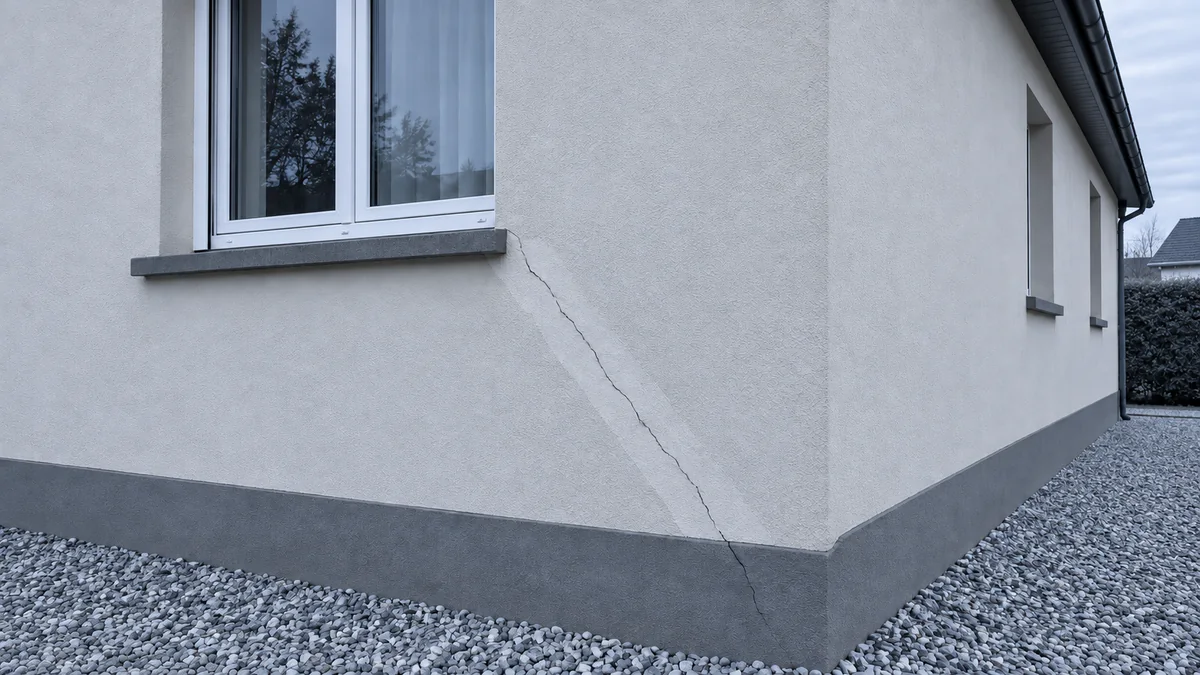
La fissure revient, parfois au même endroit
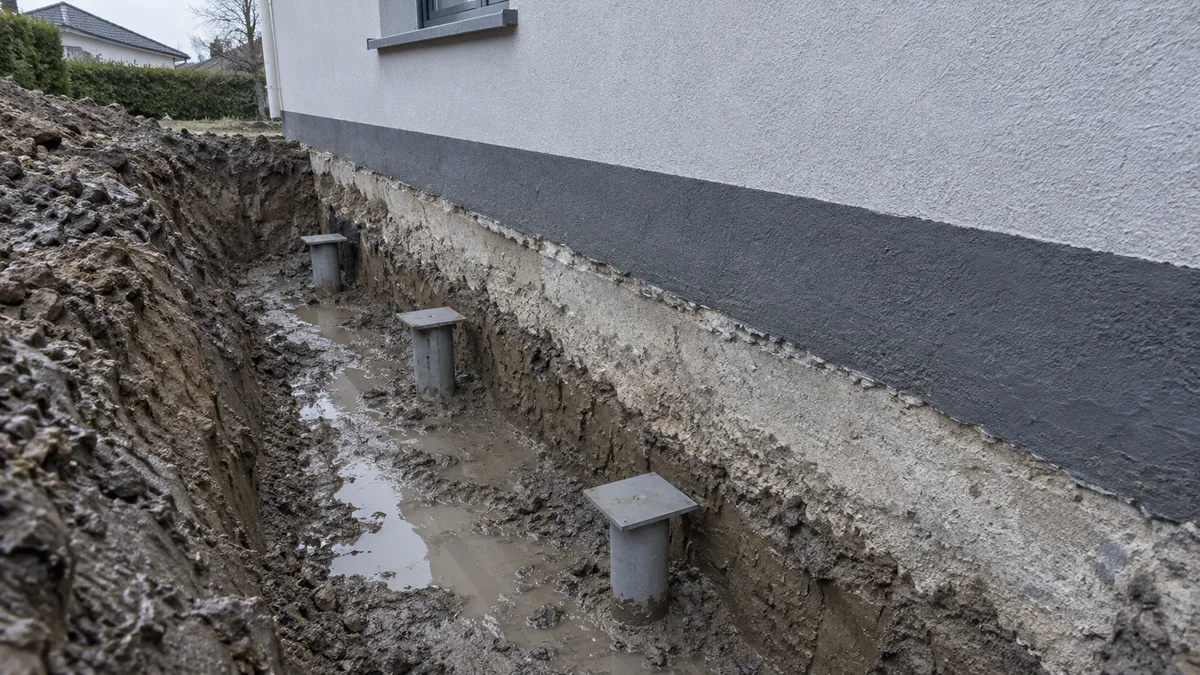
Une reprise en sous-œuvre consiste à aller chercher plus bas un sol capable de porter la maison, parce que celui sur lequel reposent les fondations d'origine bouge. En Île-de-France, c'est presque toujours l'argile qui se rétracte l'été et regonfle l'hiver. On descend donc les appuis sous la zone qui travaille, par des micropieux forés jusqu'à une couche stable, par des plots en béton creusés sous la semelle, ou on cherche à consolider le sol en injectant une résine expansive.
Ces travaux sont lourds, coûteux, et souvent financés par une indemnité : celle de l'assureur habitation après une sécheresse reconnue en catastrophe naturelle, ou celle d'un assureur dommages-ouvrage. Quand une fissure se rouvre deux ou trois ans plus tard, le propriétaire a le sentiment d'avoir tout perdu. Il n'a pourtant rien perdu de ses droits : la reprise est elle-même un ouvrage, réalisé par une entreprise, conçu le plus souvent par un bureau d'études, et parfois commandé par un assureur. Chacun répond de sa part.
Trois questions orientent tout le reste de ce guide. Qu'est-ce qui a été fait exactement, et sur quelle longueur de mur ? La fissure qui revient bouge-t-elle encore ? Qui a commandé, conçu, exécuté et payé la reprise ? Les réponses se trouvent dans le dossier des travaux et dans des mesures, pas dans l'aspect de la fissure. Pour la lecture d'une fissure en général, avant toute reprise, le guide sur les fissures qui doivent inquiéter reste le point de départ.
Retrouver ce qui a vraiment été fait
Avant de parler d'échec, il faut reconstituer la reprise telle qu'elle a été exécutée. C'est souvent là que le dossier se gagne ou se perd, car ces documents disparaissent vite, surtout quand la maison a changé de mains.
- L'étude géotechnique qui a précédé la reprise : elle identifie la nature du sol, la profondeur de la couche d'ancrage et la cause probable des mouvements.
- Le dossier d'exécution : plan d'implantation des pieux ou des plots, profondeur atteinte, liaison prévue avec les fondations existantes, notes de calcul.
- Le devis et la facture de l'entreprise, qui décrivent la longueur de mur traitée. Une facture qui mentionne « façade nord et pignon est » dit aussi, en creux, ce qui ne l'a pas été.
- Le procès-verbal de réception, qui fait partir les garanties de l'entreprise de reprise.
- Le rapport de l'expert d'assurance qui a chiffré l'indemnité, et la lettre d'indemnisation : ils disent qui a défini la solution et qui a payé.
Si vous avez acheté une maison déjà reprise, réclamez ces pièces au vendeur, à défaut au notaire. La mention d'une reprise de fondations doit normalement figurer dans les échanges précédant la vente ; son absence peut ouvrir d'autres recours, traités dans le guide sur le vice caché à l'achat d'une maison.
Trois raisons pour lesquelles une reprise laisse la maison bouger
Une reprise bien conçue et bien exécutée arrête les mouvements de la partie traitée. Quand les fissures reviennent, la cause se range presque toujours dans l'une de ces trois familles.
1. Les pieux ne portent pas vraiment la semelle
Un micropieu ne sert à rien s'il n'est pas relié à la fondation qu'il doit porter. Posés de part et d'autre de la semelle existante, les pieux doivent être coiffés par une poutre, une longrine, qui passe sous la semelle ou la prend en tenaille, et qui transmet le poids de la maison vers les têtes de pieux. Sans cette liaison, la semelle continue de reposer sur l'argile, et les pieux restent plantés à côté, inutiles.
Des pieux à côté de la semelle ne suffisent pas
Coupe schématique d'un mur et de sa fondation. À gauche, les pieux ne sont pas reliés à la semelle. À droite, une longrine-chevalet passe sous la semelle et prend appui sur les têtes de pieux.
Schéma de principe, sans échelle. La solution de liaison (longrine sous la semelle, longrines de part et d'autre, chevêtres) dépend de l'étude et du bureau d'études.
Ce défaut n'est pas théorique. C'est exactement la cause retenue dans un dossier jugé par la Cour de cassation en 2017, détaillé plus bas : des micropieux avaient été posés en 1998, sans la longrine qui devait les relier à la semelle, et la maison a continué de se fissurer.
2. La reprise est partielle et crée un point dur
Pour limiter la dépense, on ne reprend souvent que la partie de la maison qui s'est fissurée : une façade, un angle, un pignon. Le reste de la maison demeure sur ses fondations d'origine, dans l'argile. La partie reprise ne bouge plus, l'autre continue de monter et de descendre avec les saisons. Entre les deux, le mur est cisaillé.
Une maison à deux vitesses
Vue en plan d'une reprise partielle : la moitié gauche repose sur des pieux, la moitié droite sur ses semelles d'origine. La fissure s'ouvre à la jonction.
- Zone reprise : ses appuis sont descendus sous la couche d'argile qui travaille.
- Zone non reprise : elle continue de suivre les variations d'humidité du sol.
- Un arbre proche de la partie non reprise accentue le mouvement l'été.
Une reprise partielle n'est pas fautive en soi : elle peut être justifiée si l'étude montre que seule une partie de la maison est concernée. Mais elle doit être conçue avec sa jonction, par un joint de rupture qui laisse les deux parties bouger indépendamment, ou par une étude qui démontre que la partie non reprise ne risque rien. Si l'étude ne dit rien de la jonction, c'est une piste sérieuse de défaut de conception.
3. La cause du mouvement n'a jamais été traitée
Descendre les appuis ne supprime pas ce qui fait bouger le sol. Un arbre qui assèche l'argile à quelques mètres, une canalisation enterrée qui fuit, des eaux de toiture qui se déversent au pied des murs faute de raccordement : si la cause reste, elle continue d'agir sur les parties non reprises et sur les dallages. Les litiges avec un voisin propriétaire de l'arbre sont traités dans le guide sur les racines de l'arbre du voisin, et ceux qui naissent d'un sol mal étudié avant construction dans l'article sur l'étude de sol absente ou ignorée.
Attention aussi à ne pas confondre la structure et le sol intérieur : une reprise sous les murs ne traite pas le dallage qui s'affaisse au milieu des pièces, qui repose directement sur le terrain et a sa propre logique.
Mesurer avant de reboucher
Toutes les fissures qui reviennent ne signifient pas que la reprise a échoué. L'enduit posé pour reboucher l'ancienne fissure peut se fendre en séchant, sans que le mur bouge. À l'inverse, une fissure fine peut cacher un mouvement actif. La seule façon de trancher est de mesurer dans le temps.
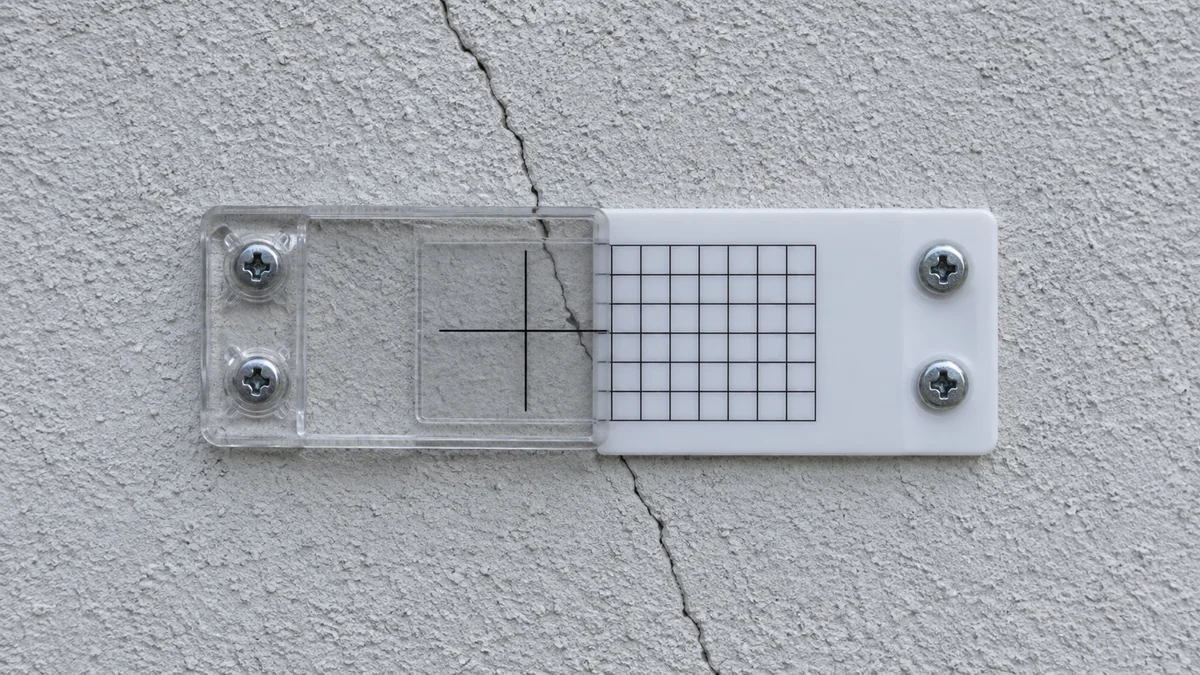
Posez une jauge de fissure, ou à défaut un témoin daté, photographiez-la le jour de la pose avec une règle, et relevez-la chaque mois sur au moins une année complète. Notez la date et, si possible, le temps qu'il fait. La forme de la courbe dit beaucoup plus que la largeur de la fissure.
Trois courbes, trois diagnostics
Ouverture d'une fissure relevée chaque mois pendant deux ans. Schémas de principe, sans valeurs réelles : ce qui compte est la forme.
Profil 1
Elle respire avec les saisons
Elle s'ouvre l'été, se referme l'hiver, sans s'aggraver. Une partie de la maison suit encore l'argile : c'est la signature d'un point dur ou d'une zone non reprise.
Profil 2
Elle s'ouvre d'année en année
Elle ne se referme jamais complètement. Le mouvement est actif et cumulatif : la reprise n'a pas atteint un sol stable ou n'est pas reliée. C'est le cas le plus urgent.
Profil 3
Elle s'est ouverte, puis plus rien
Un mouvement initial, puis une stabilité sur deux étés. Retrait de l'enduit ou tassement achevé : la maison s'est probablement stabilisée, une réparation d'aspect peut suffire.
Ces relevés ont une valeur de preuve s'ils sont réguliers, datés et photographiés. Ils permettent à l'expert de distinguer un désordre évolutif, qui compromet la solidité, d'une fissure esthétique. C'est cette distinction qui fait basculer le dossier vers la garantie décennale de l'entreprise de reprise, ou non. Surtout, ne rebouchez rien avant qu'un constat contradictoire ait été fait.
Le cas particulier des injections de résine
L'injection de résine expansive sous les fondations s'est beaucoup développée, parce qu'elle évite de creuser le long des murs. On perce le sol ou la semelle à intervalles réguliers et on injecte un produit qui gonfle, remplit les vides et doit densifier le sol sous l'appui.
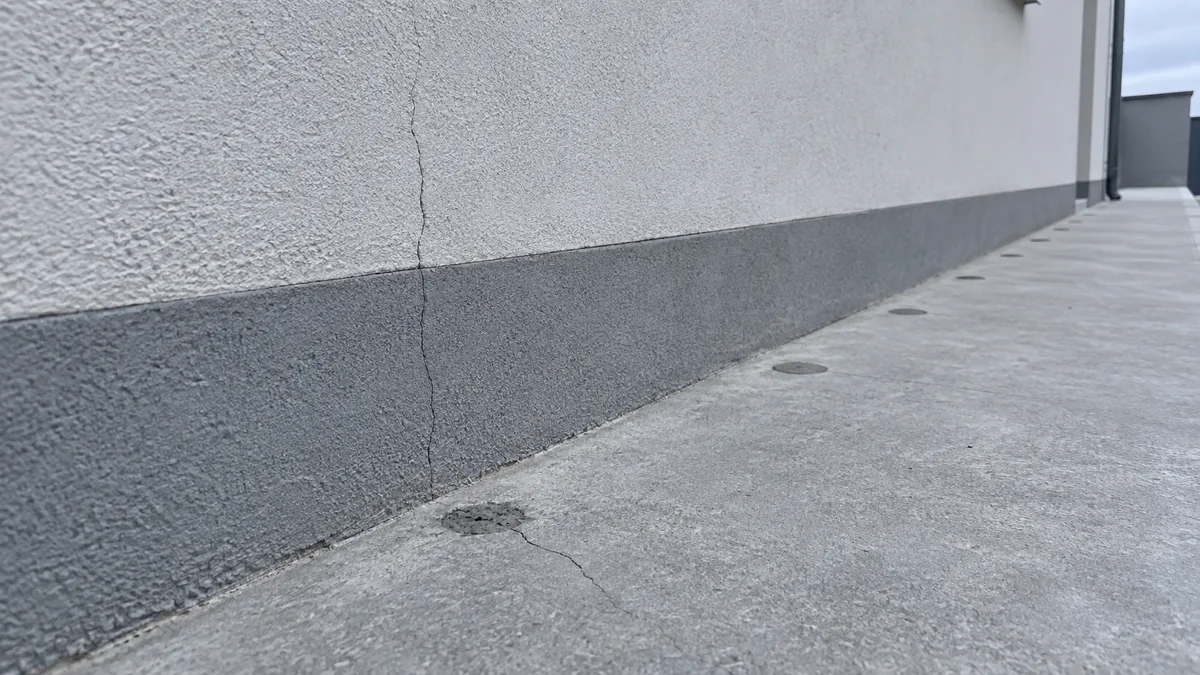
Le résultat dépend entièrement du diagnostic. La résine peut combler des vides et raffermir un sol décomprimé ; elle ne change pas la nature d'une argile qui continue de se rétracter sous l'effet d'un arbre ou d'une sécheresse, et elle ne fait pas descendre l'appui dans une couche stable. Si le rapport préalable n'explique pas pourquoi l'injection répondait à la cause des désordres, la question de la conception de la solution se pose.
Demandez à l'entreprise le rapport d'intervention : points d'injection, quantités injectées à chaque point, profondeurs, et les mesures de contrôle réalisées pendant les travaux. Une injection sans relevé de contrôle se discute mal après coup. Comme pour les micropieux, ces travaux touchent aux fondations et peuvent relever de la garantie décennale de l'entreprise à partir de leur réception.
Qui paie : cela dépend de qui a commandé et financé la reprise
Le même désordre peut engager des personnes très différentes selon l'histoire de la reprise. Un dossier jugé en 2017 les réunit presque toutes.
Une maison reprise deux fois, vendue, puis fissurée à nouveau
Les étapes d'une affaire réelle, telles qu'elles ressortent de l'arrêt de la Cour de cassation du 14 septembre 2017 (pourvoi n° 16-19.899, publié au bulletin).
Premiers désordres dus à la sécheresse, pris en charge par l'assureur multirisque habitation des propriétaires.
Une première reprise est exécutée par une entreprise. De nouveaux désordres apparaissent ensuite.
L'assureur fait réaliser une étude géotechnique, sur laquelle est établi un confortement par micropieux, exécuté en décembre pour 119 753 F HT.
La maison est vendue le 31 mai. Les acquéreurs voient apparaître de nouvelles fissures.
Expertise judiciaire, pré-rapport déposé en septembre.
La cour d'appel de Riom retient comme cause principale « l'absence d'une longrine-chevalet passant sous la semelle existante et appuyée sur les têtes des micro-pieux ». Les vendeurs sont condamnés, comme réputés constructeurs, à payer 112 919 € aux acquéreurs, plus 8 594 € de préjudices. L'assureur est mis hors de cause.
La Cour de cassation rejette le pourvoi des vendeurs. L'assureur n'a pas commis de faute : l'insuffisance de ces prescriptions était « alors inconnue ».
Source : Cour de cassation, 3e chambre civile, 14 septembre 2017, n° 16-19.899, sur Légifrance.
Deux enseignements, qui valent bien au-delà de cette affaire. Le premier : celui qui fait reprendre sa maison puis la vend répond envers l'acheteur comme un constructeur, même s'il n'est pas du métier. L'article 1792-1 du code civil répute constructeur toute personne qui vend un ouvrage qu'elle a fait construire, et les juges l'ont appliqué à une reprise en sous-œuvre. Le second : l'assureur de catastrophe naturelle qui a organisé la reprise ne répond pas automatiquement de son échec. Il faut démontrer une faute, et elle n'a pas été retenue ici.
Vers qui se tourner
Les principaux débiteurs possibles quand une reprise en sous-œuvre n'a pas arrêté les désordres.
L'entreprise de reprise
Elle répond pendant dix ans à partir de la réception de ses travaux des désordres qui compromettent la solidité, et son assureur décennal avec elle. La liaison oubliée, les pieux trop courts relèvent d'abord d'elle.
Code civil, art. 1792
Le bureau d'études
S'il a conçu une reprise insuffisante (zone non traitée, jonction ignorée, cause du mouvement non prise en compte), il est constructeur au même titre que l'entreprise.
Code civil, art. 1792-1, 1°
L'assureur dommages-ouvrage qui a financé la reprise
Il doit préfinancer des travaux de nature à remédier efficacement aux désordres. Si les fissures reviennent, c'est à lui de prouver l'absence de lien entre son intervention et le nouveau dommage.
Cass. 3e civ., 29 juin 2017
L'assureur catastrophe naturelle
Sa responsabilité dans l'échec d'une reprise qu'il a organisée suppose une faute. Un nouvel arrêté de reconnaissance ouvre en revanche une nouvelle déclaration de sinistre.
Cass. 3e civ., 14 sept. 2017
Le vendeur qui avait fait reprendre la maison
Réputé constructeur, même profane : l'acheteur peut agir contre lui dans les dix ans suivant la réception de la reprise, en plus des autres responsables.
Code civil, art. 1792-1, 2°
L'arrêt du 29 juin 2017 (pourvoi n° 16-19.634) mérite d'être connu de tout propriétaire dont la reprise a été payée par un assureur dommages-ouvrage : la cour d'appel avait exigé du propriétaire qu'il prouve l'inefficacité des travaux financés ; la Cour de cassation a censuré ce raisonnement, jugeant qu'il incombe à l'assureur, tenu de préfinancer des travaux efficaces, de prouver l'absence de lien de causalité. Si vous avez fait réaliser la reprise vous-même, une assurance dommages-ouvrage était en principe obligatoire pour ces travaux ; si elle a été souscrite, c'est la voie la plus rapide pour être préfinancé.
Côté catastrophe naturelle, le régime a changé : depuis l'ordonnance du 8 février 2023, entrée en vigueur le 1er janvier 2024, l'indemnité versée pour les dommages dus au retrait-gonflement des argiles doit être affectée à la réalisation effective de travaux de réparation durable. Pour un acheteur, c'est un réflexe utile : demander si une indemnité a été versée, et quels travaux elle a financés. Si l'indemnisation vous paraît sous-évaluée au regard de ce qu'une reprise complète coûterait, la démarche de contre-expertise après une sécheresse s'applique.
Agir dans l'ordre, avant la fin des dix ans
Le délai qui compte est celui de la reprise, pas celui de la construction de la maison : dix ans à partir de la réception des travaux de sous-œuvre. Une maison de 1975 reprise en 2019 reste couverte, pour ses fondations reprises, jusqu'en 2029.
- Poser une jauge sur chaque fissure revenue, dater, photographier, relever chaque mois.
- Reconstituer le dossier de reprise : étude, plans, facture, réception, rapport de l'expert d'assurance, lettre d'indemnisation.
- Déclarer le sinistre à l'assureur décennal de l'entreprise de reprise et, s'il y en a un, à l'assureur dommages-ouvrage. Vérifier s'il existe un nouvel arrêté de catastrophe naturelle pour votre commune.
- Mettre en demeure l'entreprise de reprise, avec les relevés et les photos.
- Faire établir les constats contradictoirement, en convoquant l'entreprise, son assureur et, le cas échéant, le vendeur, lors d'une expertise amiable contradictoire.
- Saisir le juge par un référé-expertise si l'échéance approche ou si les responsables se renvoient la faute : c'est l'action en justice qui interrompt le délai de dix ans, pas les courriers.
Les litiges de reprise sont fréquents là où l'argile est la plus présente : dans l'Essonne, le Val-d'Oise, ou sur les coteaux de Créteil et du Val-de-Marne. Dans une procédure judiciaire, un accompagnement technique pendant l'expertise judiciaire permet de faire porter la discussion sur la liaison des pieux, le point dur et la cause du mouvement, plutôt que sur l'aspect des fissures.