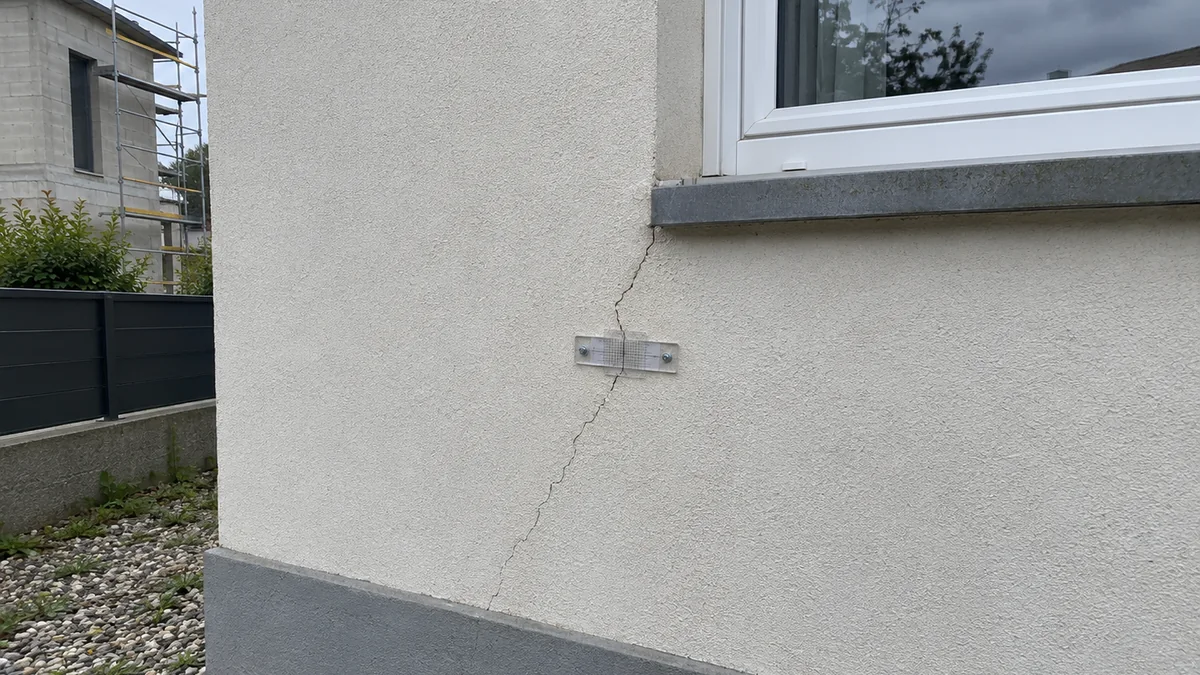
Cet article concerne un accord déjà signé. Si vous êtes encore en train de négocier avec votre assureur, lisez d'abord l'article sur la contre-expertise en assurance habitation ; si les fissures viennent d'apparaître après un chantier voisin et que rien n'est signé, celui sur les dommages causés par les travaux du voisin. Pour savoir si une fissure doit inquiéter, indépendamment de tout accord, voyez le guide fissures dans la maison, quand s'inquiéter.
Ce que vous avez signé, exactement
Tous les papiers signés à l'issue d'un litige ne se valent pas. Le plus fort est la transaction : selon l'article 2044 du Code civil, c'est un contrat par lequel les parties, par des concessions réciproques, terminent une contestation née ou préviennent une contestation à naître, et il doit être rédigé par écrit. Son effet est défini par l'article 2052 du Code civil : elle fait obstacle à l'introduction ou à la poursuite, entre les parties, d'une action en justice ayant le même objet.
Deux conditions se lisent dans ces textes, et elles comptent pour la suite.
- Des concessions réciproques. Chacun doit avoir cédé quelque chose : vous avez accepté moins que votre demande, l'autre a payé alors qu'il contestait. Un document intitulé « protocole transactionnel » dans lequel une seule partie renonce peut être requalifié par le juge.
- Le même objet. L'accord ne bloque que l'action qui porte sur ce qu'il a réglé. Toute la question est donc de savoir ce qu'il a réglé.
Les autres papiers ont une portée plus limitée. Une simple quittance qui constate le paiement d'une somme, ou une lettre d'acceptation d'indemnité adressée à votre assureur, n'emporte pas toujours renonciation à agir : tout dépend, là encore, de ce qu'elle dit et des concessions qu'elle contient. Le premier travail, avant toute démarche, est de retrouver le document signé et le rapport ou le devis qui y était annexé.
Ce que l'accord éteint, clause par clause
Deux articles du Code civil limitent la portée d'une transaction. Selon l'article 2048 du Code civil, elle se renferme dans son objet, et la renonciation à tous droits ne s'entend que de ce qui est relatif au différend qui y a donné lieu. Selon l'article 2049 du Code civil, elle ne règle que les différends qui s'y trouvent compris, que les parties aient exprimé leur intention par des expressions spéciales ou générales, ou que cette intention découle nécessairement de ce qui est écrit.
Concrètement, la portée de votre accord dépend de quelques mots. Voici comment se lisent les formulations les plus courantes.
Quatre formulations, quatre portées
Chaque ligne reprend la clause précédente et y ajoute une phrase.
| Ce que dit l'accord | Les fissures décrites | Leur aggravation | Un désordre nouveau |
|---|---|---|---|
| « Le présent accord porte sur les désordres décrits dans le rapport du [date]. » | Les fissures décritesÉteint | Leur aggravationOuvert | Un désordre nouveauOuvert |
| « … et renoncent à toute action relative au sinistre. » | Les fissures décritesÉteint | Leur aggravationDiscuté | Un désordre nouveauDiscuté |
| « … y compris toute aggravation ultérieure de ces désordres. » | Les fissures décritesÉteint | Leur aggravationÉteint | Un désordre nouveauOuvert |
| « … pour tous dommages présents et futurs consécutifs aux travaux. » | Les fissures décritesÉteint | Leur aggravationÉteint | Un désordre nouveauÉteint |
Éteint : plus d'action possible sur ce point. Discuté : le juge recherche ce que les parties avaient en vue en signant. Ouvert : une nouvelle réclamation reste possible, à condition de prouver ce qui a changé. Lecture indicative : chaque accord s'interprète dans son contexte.
La première formulation est la plus favorable : en renvoyant à un rapport, elle fixe un périmètre précis. Tout ce que ce rapport ne décrit pas reste hors de l'accord. La deuxième, très fréquente, est plus floue : « le sinistre » sera lu à la lumière de ce que les parties connaissaient au moment de signer. Les deux dernières ferment la porte de façon expresse : si vous avez accepté une somme « pour tous dommages présents et futurs », vous avez précisément renoncé à ce que vous voudriez réclamer aujourd'hui.
Réouverture, prolongement, fissure nouvelle : trois situations différentes
Sur le terrain, « les fissures sont revenues » recouvre trois réalités que l'expert doit distinguer, parce qu'elles n'ont pas le même sort au regard de l'accord. Faites glisser le curseur pour voir le mur évoluer après la signature.
Un mur, après l'accord
F1 et F2 sont les deux fissures décrites dans le rapport annexé à l'accord.
- Fissure décrite dans l'accord
- Zone décrite
- Ce qui apparaît ensuite
- 0
La signature
F1 et F2 sont décrites, indemnisées et rebouchées. C'est l'état de référence auquel tout sera comparé.
- F1
F1 se rouvre
C'est le désordre que l'accord a réglé. Si la réparation a été mal faite, le recours vise l'entreprise qui a réparé, pas la partie qui a transigé. Si la cause continue d'agir, c'est une aggravation, à examiner selon la clause.
- F1+
F1 s'allonge hors de la zone décrite
C'est le cas le plus disputé. Une aggravation que l'accord ne visait pas reste en principe réclamable. Une clause « y compris toute aggravation » l'éteint.
- F3
F3 apparaît ailleurs
Un désordre distinct, que personne ne connaissait à la signature, n'est pas compris dans un accord limité aux fissures décrites. Il faudra en revanche prouver qu'il provient de la même cause, ou d'une cause nouvelle imputable à quelqu'un.
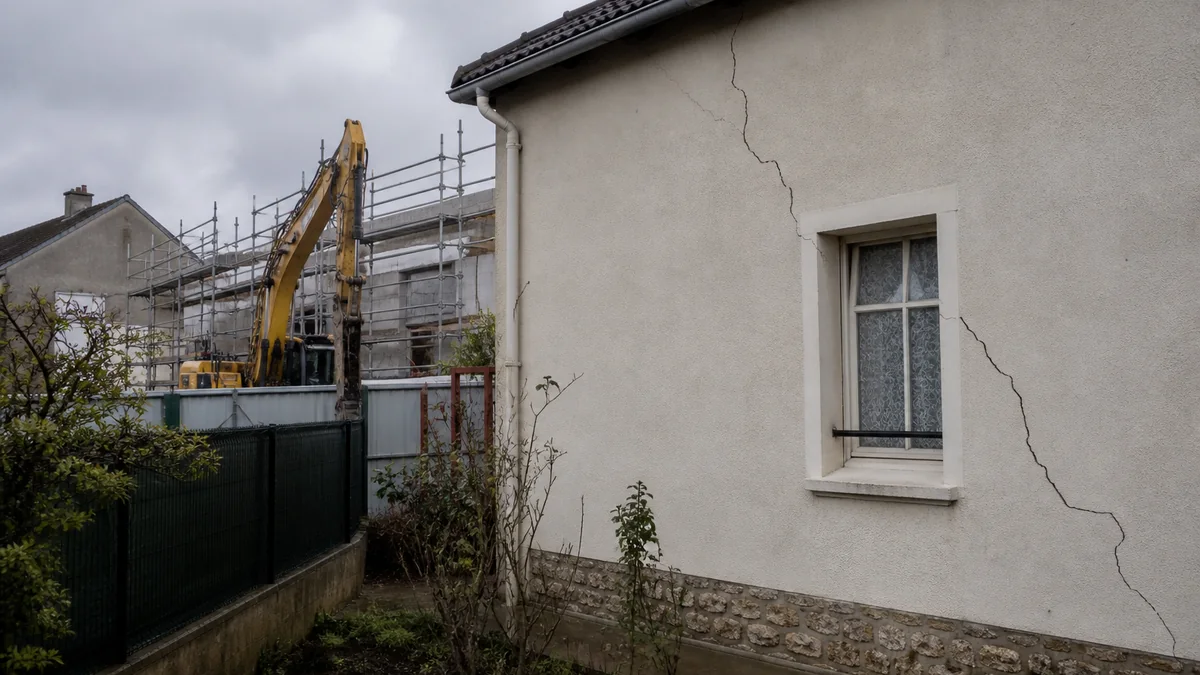
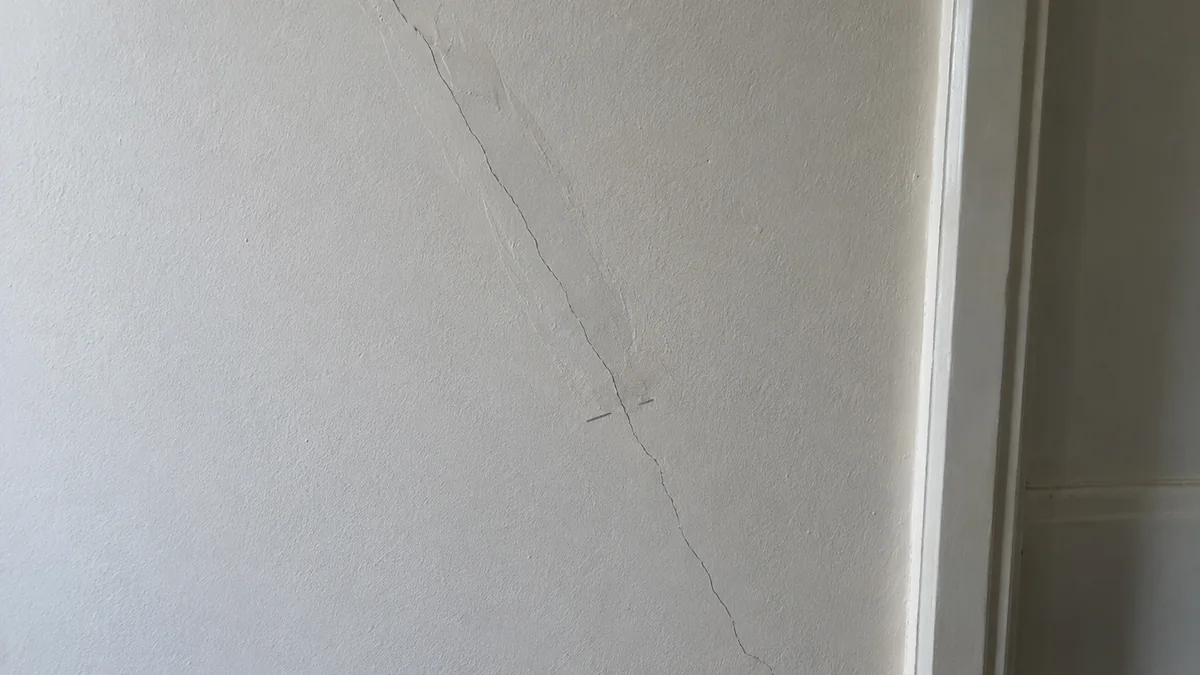
La réouverture d'une fissure rebouchée est la situation la plus fréquente et la plus mal comprise. Un rebouchage ne traite pas une cause : si le sol continue de bouger ou si le chantier voisin reprend, l'enduit neuf se fend au même endroit, souvent en suivant exactement le tracé de l'ancienne réparation. L'indemnité perçue couvrait le désordre tel qu'il était décrit ; la question est de savoir si l'évolution était prévisible et prise en compte au moment de signer.
Si la réparation a été réalisée dans le cadre d'une indemnisation en nature par l'assureur, c'est un cas à part, traité dans l'article sur la réparation en nature mal faite.
Prouver que ce n'est pas la même fissure
C'est à vous de démontrer que le désordre d'aujourd'hui sort du périmètre de l'accord. La comparaison se fait pièce par pièce, et elle est d'autant plus facile que l'état initial était bien documenté.
- Ressortez le rapport annexé à l'accord, ses photos et ses relevés : emplacement, longueur et ouverture de chaque fissure. C'est l'état de référence.
- Mesurez et datez l'état actuel : photos prises au même endroit et avec le même cadrage, mètre dans le champ, ouverture mesurée en millimètres. Un témoin de fissure posé en travers montre ensuite si elle bouge encore.
- Faites constater par un tiers. Une expertise amiable contradictoire, à laquelle l'autre partie est convoquée, permet de comparer les deux états en sa présence. Un commissaire de justice peut aussi dresser un constat daté.
- En cas de refus, demandez une expertise judiciaire en référé sur le fondement de l'article 145 du Code de procédure civile, qui permet d'établir avant tout procès la preuve de faits dont dépend la solution du litige.
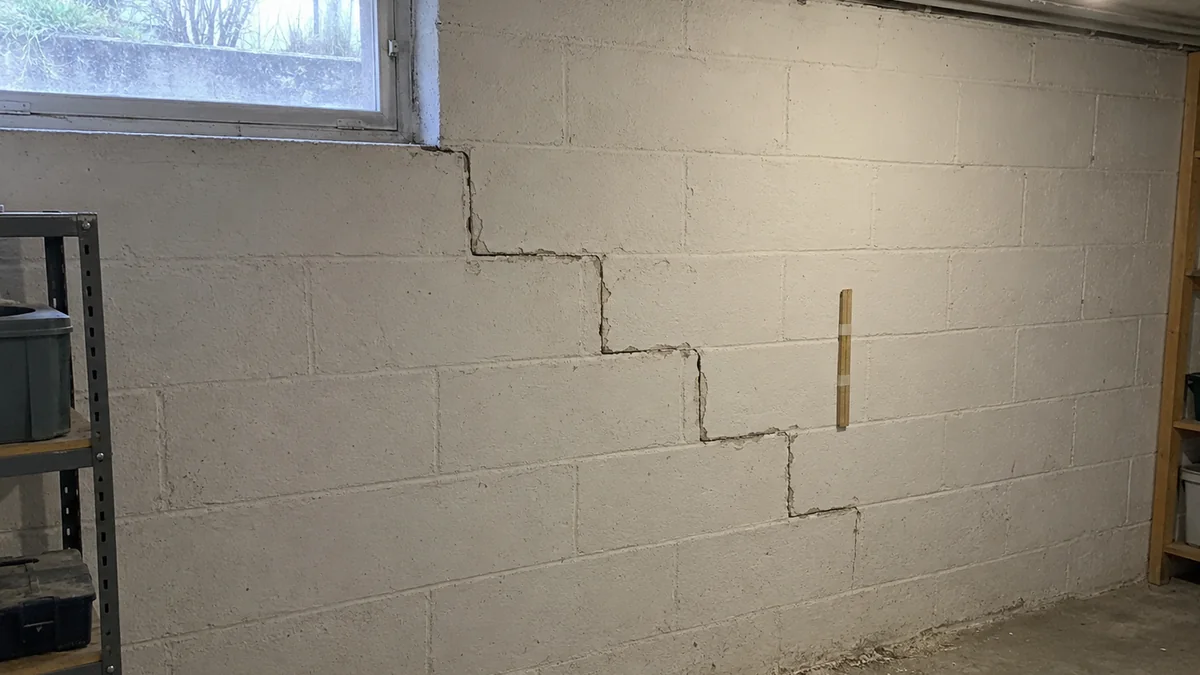
Lorsque l'accord portait sur un chantier voisin, la qualité du constat fait avant les travaux pèse lourd : c'est lui qui permet de dire ce qui existait avant, ce que l'accord a réglé, et ce qui est apparu ensuite. L'article sur le constat avant travaux et le référé préventif explique comment il se prépare. Pour des travaux publics, voirie ou tramway, la logique est voisine, avec un interlocuteur différent : voyez l'article sur les fissures causées par des travaux publics.
Quand l'accord a été conclu avec votre assureur
Un nombre croissant de litiges avec les assureurs se règlent à l'amiable, et souvent par écrit. Les chiffres de la Médiation de l'assurance donnent la mesure du mouvement.
Médiation de l'assurance : des saisines multipliées par plus de deux en cinq ans
Nombre de saisines sur douze mois, tous contrats d'assurance
- ≈ 15 000
- 36 540
- 40 700 +
3 641
transactions amiables sur les 10 134 litiges résolus en 2024, soit environ 36 % (une case pour 1 %).
Face à votre propre assureur, le raisonnement est le même que face au voisin, avec une nuance pratique : un désordre nouveau est en général un nouveau sinistre, à déclarer comme tel, même s'il touche le même mur. L'accord sur le premier sinistre ne règle pas le second, sauf s'il le prévoit expressément. Si, en revanche, vous voulez rouvrir le montant de l'indemnité déjà acceptée pour le premier sinistre, la lettre signée vous sera opposée : c'est pourquoi l'article sur l'indemnité réduite par la règle proportionnelle conseille de ne rien signer avant d'avoir contesté.
Si le dialogue est bloqué, le médiateur de l'assurance peut être saisi gratuitement une fois la réclamation écrite restée sans réponse satisfaisante. Votre contrat de protection juridique, s'il existe, peut prendre en charge l'expertise et l'avocat.
Remettre en cause l'accord lui-même : rare, mais possible
Il arrive que la nouvelle fissure révèle autre chose : que l'autre partie savait, au moment de signer, que le désordre allait s'étendre et vous l'a caché. Depuis la réforme de 2016, la transaction obéit sur ce point au droit commun des contrats : elle peut être annulée pour erreur, dol ou violence, si vous en apportez la preuve. Le dol suppose une manœuvre ou une dissimulation intentionnelle d'une information déterminante, par exemple un rapport de sol défavorable que le voisin ou le constructeur avait en main.
L'annulation a un coût : elle remet les parties dans l'état antérieur, ce qui oblige à restituer l'indemnité reçue, avant de rejuger le tout. C'est donc une voie à réserver aux cas où l'accord était très défavorable et la dissimulation démontrable. Le plus souvent, réclamer pour le désordre nouveau, hors du périmètre de l'accord, est plus simple et plus sûr.
Dans tous les cas, surveillez le temps : l'action contre un voisin pour un trouble anormal de voisinage se prescrit par cinq ans à compter du jour où vous avez connu les faits (article 2224 du Code civil), l'action contre un constructeur pour un désordre grave par dix ans à compter de la réception. Le fait qu'un accord ait été signé pour les premières fissures ne suspend aucun de ces délais pour les suivantes.