Ce que vous avez accepté en disant oui à l'artisan de l'assureur
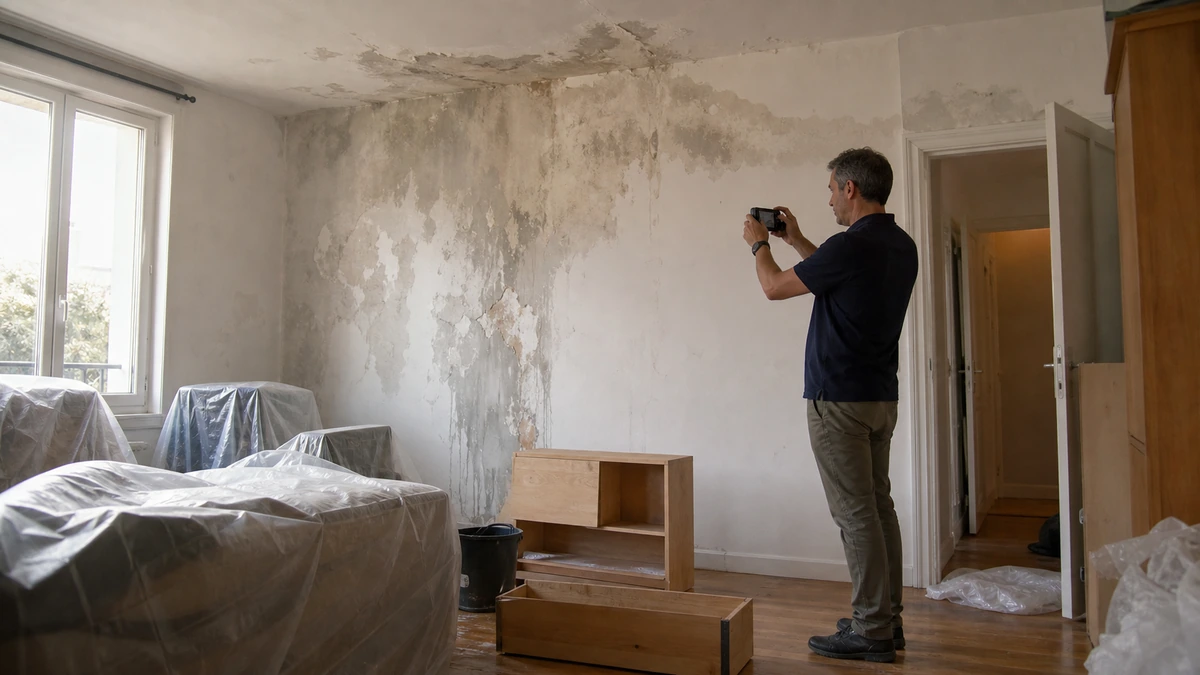
Après un sinistre couvert par votre contrat multirisque habitation, l'assureur vous doit en principe une indemnité, versée en argent. De plus en plus de compagnies proposent une autre voie, la réparation en nature : un gestionnaire de travaux, souvent une société spécialisée qui anime un réseau d'artisans agréés, envoie une entreprise chez vous, et l'assureur règle directement la facture. Vous n'avancez rien, vous ne cherchez pas d'artisan, et le chantier démarre vite.
Pour rendre l'option attractive, beaucoup de contrats l'assortissent d'avantages : pas de déduction de vétusté, franchise réduite, ou garantie des travaux annoncée par le réseau. À l'inverse, certains prévoient qu'en cas de refus l'indemnité en argent sera calculée vétusté déduite, voire plafonnée. Ces règles varient d'un contrat à l'autre et se lisent dans les conditions générales, au chapitre du règlement des sinistres.
Le point essentiel est le suivant : en acceptant, vous n'avez pas renoncé à être remis dans l'état où vous étiez avant le sinistre. L'assureur a changé la forme de sa prestation, il ne l'a pas réduite. Une réparation qui laisse revenir la tache, qui décolle au bout d'un mois ou qui juxtapose deux parquets différents n'exécute pas ce qui était promis.
Quatre acteurs autour de votre salle de bains
La difficulté vient de la chaîne d'intervenants. Vous ne parlez plus à une seule personne, et chacun peut renvoyer la faute vers le voisin. Avant d'écrire la moindre réclamation, reconstituez qui est lié à qui, et par quel document.
Qui est lié à qui dans une réparation en nature
Traits pleins : un contrat existe toujours. Traits pointillés : le lien dépend de ce qui a été signé ou demandé.
- 1
Vous et l'assureur. Le contrat d'assurance. C'est lui qui fonde votre droit à une remise en état complète, et l'action contre l'assureur se prescrit par deux ans, selon l'article L114-1 du code des assurances.
- 2
L'assureur et le gestionnaire. Une convention que vous ne verrez pas. Elle fixe souvent des barèmes de prix serrés, ce qui explique bien des réparations au plus juste.
- 3
Le gestionnaire et l'artisan. L'ordre de mission. Certains réseaux s'engagent sur la qualité des travaux de leurs artisans : cherchez cette garantie dans les courriers reçus au moment de l'acceptation.
- 4
Vous et l'artisan. Le lien le plus utile. Si vous avez signé un devis, un bon ou un ordre d'intervention, un contrat d'entreprise existe entre vous : l'artisan vous doit un ouvrage conforme, et les garanties des constructeurs jouent.
- 5
L'assureur et son expert. L'expert a été mandaté par la compagnie, pas par vous. Le chiffrage qu'il a validé, quantités et méthode, devient une pièce centrale si la réparation était sous-dimensionnée.
Fouillez donc vos courriels et vos papiers : le courrier de l'assureur proposant la réparation, le rapport ou le chiffrage de l'expert, l'ordre d'intervention, le devis éventuellement signé, la facture. C'est ce dossier, et non le discours des uns et des autres au téléphone, qui dira contre qui agir. Lorsque le réseau est une plateforme commerciale plutôt qu'un service de l'assureur, les règles de responsabilité propres à ces intermédiaires sont détaillées dans l'article consacré aux plateformes et courtiers de travaux.
Malfaçon ou simple finition : lire la réparation comme un expert
Toutes les imperfections ne se valent pas. Un joint un peu large est une finition discutable, une peinture posée sur un support encore humide est une faute d'exécution qui fera revenir le désordre. L'examen d'une réparation en nature porte sur trois questions : la cause du sinistre a-t-elle été traitée, le support était-il prêt, et l'ouvrage refait respecte-t-il les règles de l'art ?
Quatre défauts, quatre causes différentes
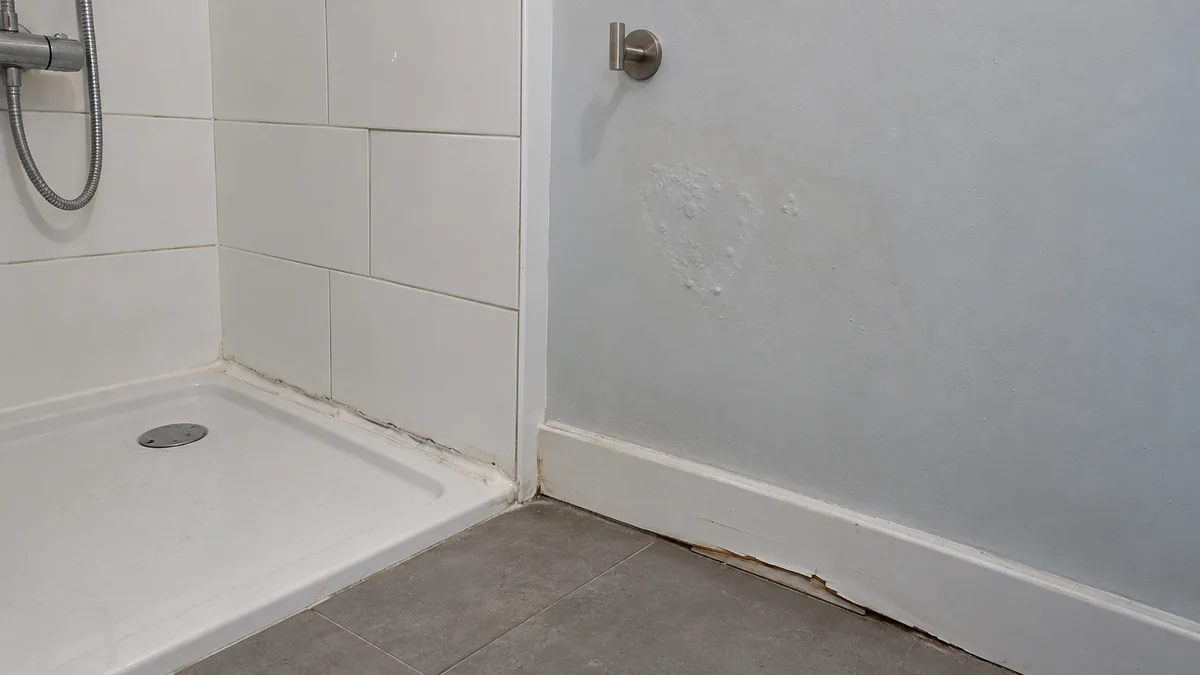 1
2
3
4
- 1Faïence décalée
- Ce que cela révèle : pose sans calepinage, rangées qui ne se raccordent pas à l'existant. Gravité : esthétique, mais visible et non conforme à une pose soignée.
- 2Silicone bavé et noirci
- Ce que cela révèle : joint posé sur un support humide ou mal préparé, déjà colonisé. Gravité : réelle, car c'est la barrière contre une nouvelle infiltration.
- 3Peinture cloquée
- Ce que cela révèle : mur repeint avant d'être sec, ou humidité toujours présente derrière. Gravité : elle signale souvent que la cause n'a pas été traitée.
- 4Plinthe gonflée
- Ce que cela révèle : plinthe en aggloméré conservée ou reposée alors qu'elle avait bu l'eau. Gravité : élément qui aurait dû être remplacé.
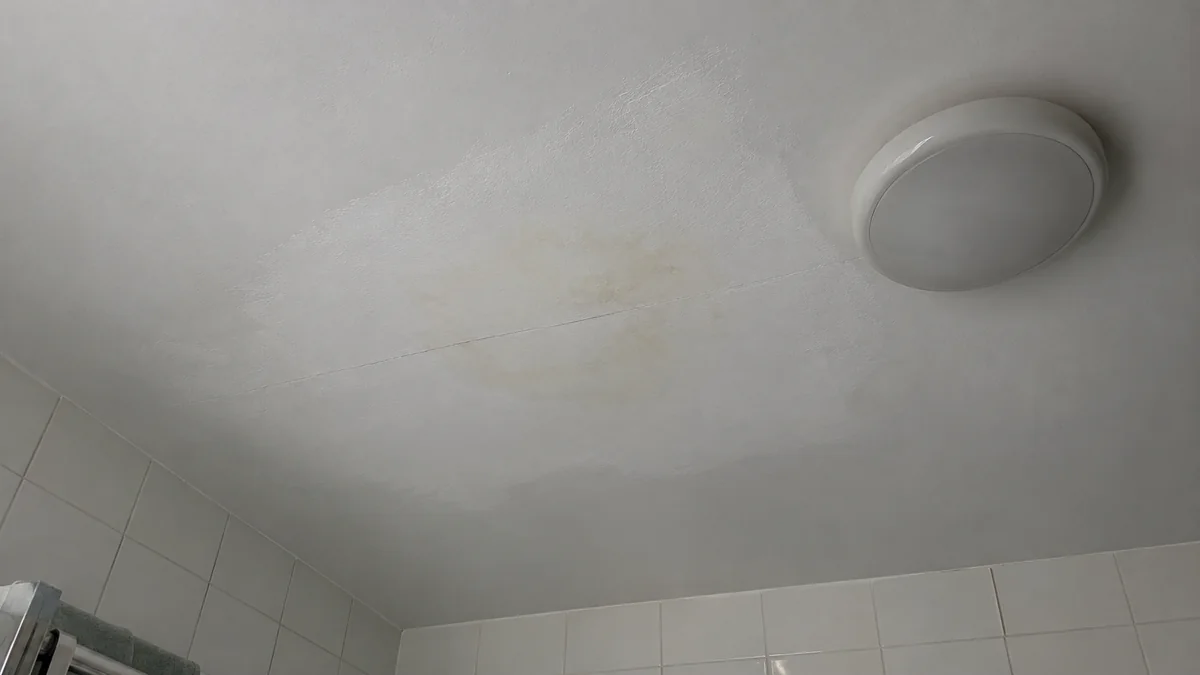
La règle de base de la peinture en bâtiment, rappelée par le DTU 59.1, veut que l'on travaille sur un support sec et sain. Un plafond en plaque de plâtre qui a été mouillé peut demander plusieurs semaines pour sécher, ce qui se vérifie à l'humidimètre avant de repeindre. Les traces de dégât des eaux, elles, exigent une sous-couche isolante spécifique, sans quoi les sels et pigments remontent à travers la peinture neuve : c'est exactement l'auréole de la photo de couverture. Repeindre trop tôt, sans primaire adapté, c'est une économie de quelques heures qui coûte une reprise complète.
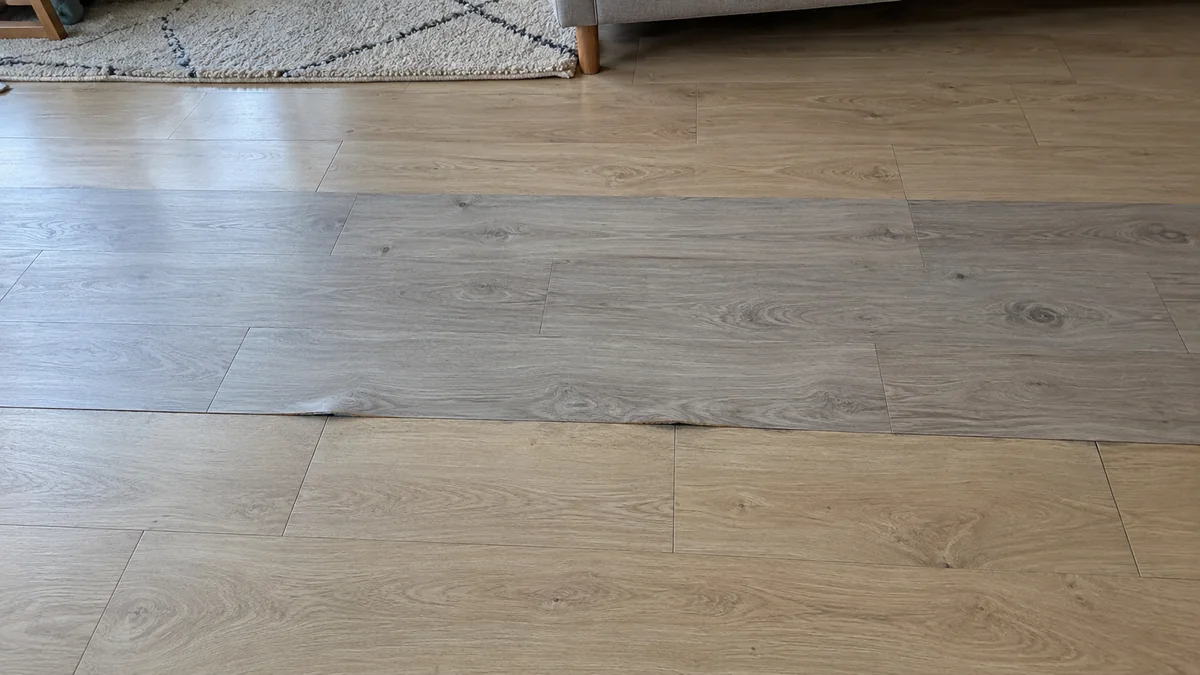
Reste le cas, très fréquent, du remplacement partiel. L'assureur prend en charge la partie sinistrée, pas forcément la pièce entière. Lorsque la référence du revêtement n'existe plus, le résultat ressemble à la photo ci-dessous : une bande neuve, d'une autre teinte, au milieu d'un sol homogène. La question de l'harmonisation, c'est-à-dire du remplacement de l'ensemble pour retrouver un aspect uniforme, est l'une des plus discutées. Quelques contrats la règlent expressément, la plupart sont muets. L'argument se défend d'autant mieux que la différence est flagrante, que l'ancien produit est introuvable et que la surface concernée forme un seul tenant visuel.
Le papier que l'artisan vous tend en partant
À la fin du chantier, l'artisan sort presque toujours une feuille à signer : attestation de fin de travaux, procès-verbal de livraison, certificat de satisfaction. Elle sert au gestionnaire pour déclencher le paiement. Pour vous, elle n'est pas anodine. Un document par lequel vous déclarez accepter les travaux peut être regardé comme une réception au sens de l'article 1792-6 du Code civil. Or la réception sans réserve couvre les défauts visibles ce jour-là, et elle fait courir les délais de garantie.
Attestation de fin de travaux
Sinistre dégât des eaux · Intervention réalisée pour le compte de l'assureur
Je soussigné(e), occupant du logement, atteste que les travaux de remise en état ont été réalisés conformément à ma demande et à mon entière satisfactionsous les réserves suivantes : peinture du plafond de la salle de bains tachée et à reprendre, silicone du receveur de douche à refaire, plinthe gonflée non remplacée, rangées de faïence décalées, et donne quitus à l'entrepriseconstate la fin de l'intervention.
Fait le ……Signé sous réserves
- Barrez les formules « entière satisfaction », « sans réserve », « quitus ». Elles ne sont pas obligatoires.
- Écrivez chaque défaut visible, pièce par pièce, même s'il paraît mineur.
- Gardez une photo de la feuille signée avant de la rendre.
Les réserves ont un effet précis : l'artisan reste tenu de reprendre les défauts listés, au titre de la garantie de parfait achèvement qui dure un an. Les désordres qui apparaissent après coup, comme une tache qui revient au bout de six semaines, restent dénonçables pendant cette même année. Au-delà, la garantie biennale couvre les équipements dissociables pendant deux ans, et la décennale les désordres graves pendant dix ans. Le mécanisme des réserves est détaillé dans notre article sur la réception des travaux avec réserves, et le glossaire précise ce qu'est une réserve à la réception.
Vous n'avez rien signé ? La question se pose alors autrement : payer la facture via l'assureur et occuper les lieux sans protester peut, dans certains cas, valoir acceptation. Les conditions dans lesquelles le juge retient cette réception tacite justifient de réagir par écrit sans attendre.
Contre l'artisan, contre l'assureur, ou les deux
L'artisan est tenu à une obligation de résultat : il doit livrer un ouvrage exempt de vices. Le fait qu'il ait travaillé sur ordre d'un réseau, au prix fixé par ce réseau, ne l'exonère pas. S'il a signé un devis avec vous, c'est contre lui que l'action est la plus directe, et son assurance de responsabilité peut être mobilisée, notamment sa décennale si les travaux touchent à la solidité ou à l'étanchéité de l'ouvrage.
L'assureur, lui, ne peut pas se retrancher derrière son prestataire aussi facilement qu'il le prétend. C'est lui qui a proposé la réparation en nature, choisi le réseau, fait valider par son expert la méthode et les quantités, et payé. Sa responsabilité est engagée lorsqu'une faute peut lui être reprochée : chiffrage qui ne prévoyait ni recherche de fuite ni séchage, refus d'un poste indispensable, entreprise manifestement inadaptée. Et vous pouvez soutenir, surtout, qu'il n'a pas exécuté sa garantie tant que le logement n'a pas été remis en état. En matière de construction, la jurisprudence est d'ailleurs constante : l'assureur dommages-ouvrage doit financer une réparation efficace et pérenne, et répond d'une réparation insuffisante.
En pratique, viser les deux à la fois est souvent la meilleure stratégie. L'assureur, qui tient le paiement et la relation avec le réseau, a un levier sur l'artisan que vous n'avez pas. Une réclamation écrite à l'assureur, avec copie au gestionnaire et à l'artisan, met chacun face à ses engagements.
La méthode pour obtenir la reprise
- Constater avant tout. Photos datées, vue d'ensemble puis gros plans, mesure d'humidité si vous pouvez en emprunter un appareil. Ne laissez aucune autre entreprise toucher aux travaux à ce stade : vous détruiriez la preuve.
- Écrire à l'assureur. Lettre recommandée au service sinistres, référence du dossier, liste des défauts, demande de reprise dans un délai précis, par exemple trente jours. Copie au gestionnaire du réseau et à l'artisan.
- Demander un constat contradictoire. Réunir sur place l'artisan, le gestionnaire et l'expert de l'assureur. C'est la voie la plus rapide quand le défaut est évident. Venir accompagné d'un expert d'assuré évite d'être seul face à trois professionnels qui défendent leur travail ; son rôle et son coût sont expliqués dans l'article sur l'expert d'assuré.
- Contester le chiffrage s'il est en cause. Si l'expert de l'assureur a validé une réparation sous-dimensionnée, une contre-expertise chiffre ce qu'il fallait réellement faire.
- Saisir le médiateur. Après la réponse insatisfaisante du service réclamations de l'assureur, ou son silence, la Médiation de l'assurance peut être saisie gratuitement. Les conditions et les délais sont détaillés dans l'article sur le recours au médiateur de l'assurance.
- Aller devant le juge si rien ne bouge. Un référé-expertise fait désigner un expert judiciaire qui constatera les malfaçons et chiffrera la reprise, au contradictoire de l'assureur et de l'artisan.
Un dernier conseil : lorsque le sinistre venait d'un voisin, par exemple une fuite chez l'occupant du dessus, la répartition entre assureurs suit la convention IRSI. Cela ne change rien à votre droit d'obtenir une réparation correcte de votre propre assureur, mais cela explique pourquoi il peut vouloir limiter la dépense. Les règles de cette convention sont résumées dans l'article sur le dégât des eaux venant du voisin.