Ce qui rend une fuite encastrée particulière
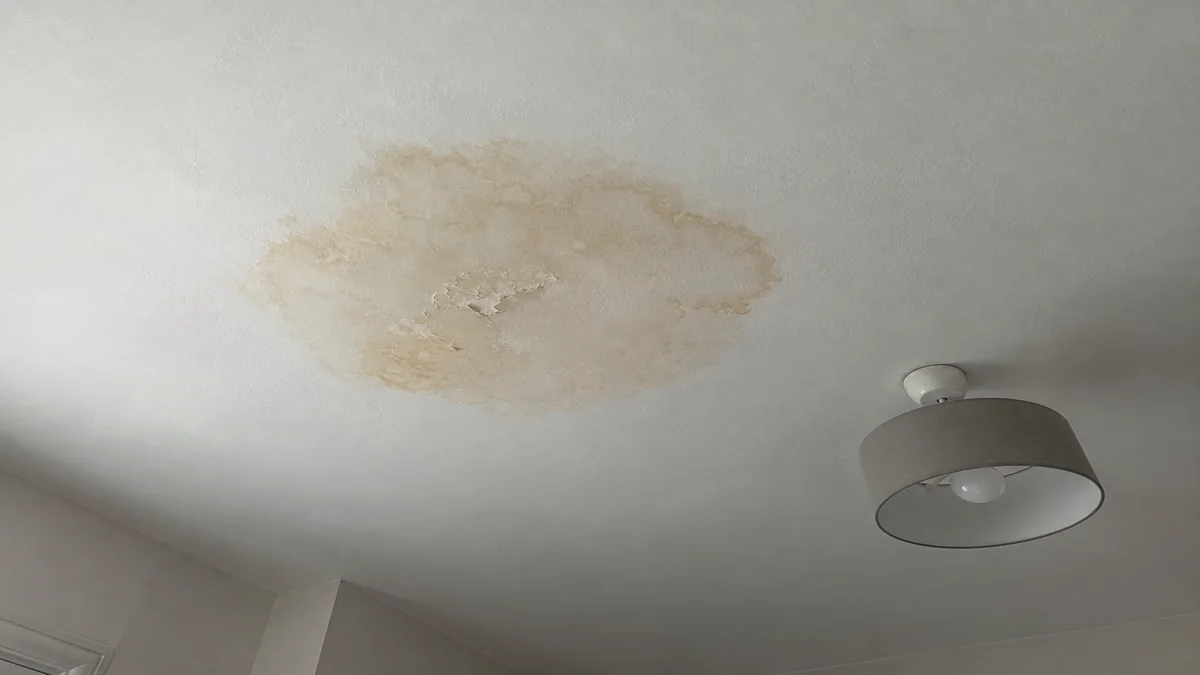
Un robinet qui goutte se voit, se répare, s'arrête. Une canalisation encastrée dans une dalle ou noyée dans une cloison fuit à l'abri des regards, parfois pendant des semaines, avant que l'eau ne trouve un chemin visible : tache au plafond de l'étage inférieur, plinthe qui gondole, odeur d'humidité persistante. Le temps écoulé entre l'apparition de la fuite et sa découverte a deux conséquences directes : des dégâts qui s'étendent bien au-delà du point de fuite initial, et une origine plus difficile à établir avec certitude une fois les lieux asséchés.
Quand la fuite touche aussi un logement voisin, la répartition de l'indemnisation entre assureurs obéit à des règles spécifiques détaillées dans notre article sur le dégât des eaux causé à un voisin et la convention IRSI. Ici, on se concentre sur le cas où le sinistre reste dans un seul logement : la question n'est plus de savoir quel assureur indemnise, mais si la cause profonde est une malfaçon qui ouvre un recours contre un professionnel.
Où fuit la canalisation, et pourquoi ça se voit ailleurs
La coupe ci-dessous représente une configuration classique : une canalisation d'alimentation noyée dans la chape entre deux niveaux. Le point de fuite se situe au centre de la dalle, invisible depuis les deux pièces qu'elle traverse ; c'est la migration de l'eau le long du plancher qui finit par marquer le plafond de la pièce du dessous, souvent à plusieurs dizaines de centimètres du point de fuite réel.
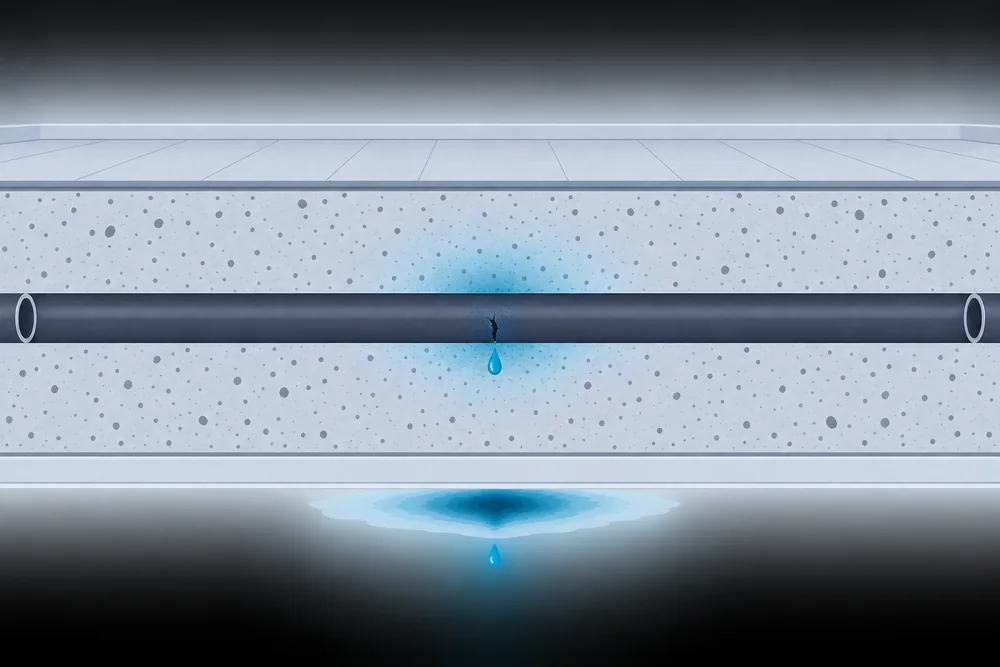
Cet écart entre le point de fuite réel et l'endroit où le dégât devient visible explique pourquoi une recherche de fuite non destructive, par caméra thermique ou gaz traceur, est presque toujours nécessaire avant toute réparation : ouvrir la dalle à l'endroit de la tache visible, sans localisation préalable, revient le plus souvent à creuser au mauvais endroit. Le même phénomène de migration explique aussi pourquoi un parquet posé sur la dalle concernée peut se mettre à gondoler des semaines après l'apparition d'une fuite, sans lien apparent avec un défaut de pose du parquet lui-même.
Le dégât des eaux, premier poste des sinistres habitation
Le dégât des eaux n'est pas un sinistre marginal : c'est, en nombre de dossiers, le premier motif d'indemnisation en assurance habitation en France, largement devant l'incendie ou le vol.
Part du dégât des eaux dans les sinistres habitation, France 2024
Nombre de sinistres
44 %
Coût total indemnisé
30 %
2,39 Md €
indemnisés au titre du dégât des eaux en 2024
+12 %
de fréquence des sinistres en 2024 sur un an
~ 1 200 €
indemnité moyenne par sinistre dégât des eaux
Source : France Assureurs, bilan des sinistres habitation 2024.
Cette masse de sinistres explique pourquoi les assureurs ont largement standardisé leur réponse : garantie recherche de fuite quasi systématique dans les contrats multirisques habitation récents, réseaux de plombiers agréés pour intervenir vite, et procédures de règlement rodées. Ce n'est qu'une fois l'urgence traitée que la question du recours contre un professionnel, s'il y a malfaçon, redevient pertinente.
Trois causes, trois régimes de prise en charge
Une fois l'origine de la fuite déterminée, trois scénarios se distinguent, chacun engageant un acteur différent au-delà de l'avance faite par l'assurance habitation.
Fuite constatée sur une canalisation encastrée
Travaux récents
Malfaçon du plombier
Raccordement mal serré, soudure défectueuse ou matériau inadapté lors d'une intervention de moins de dix ans. Garantie décennale si la canalisation est indissociable de l'ouvrage, garantie biennale pour un raccord resté démontable.
Cause fortuite
Assurance habitation
Corrosion, gel, coup de bélier ou défaut de matériau sans lien avec une intervention récente. La garantie dégât des eaux du contrat multirisque habitation prend en charge la recherche de fuite et la réparation.
Vétusté avérée
Propriétaire, part résiduelle
Canalisation ancienne en fin de vie, entretien manifestement négligé. L'assureur applique un coefficient de vétusté à l'indemnisation, laissant une part à la charge du propriétaire.
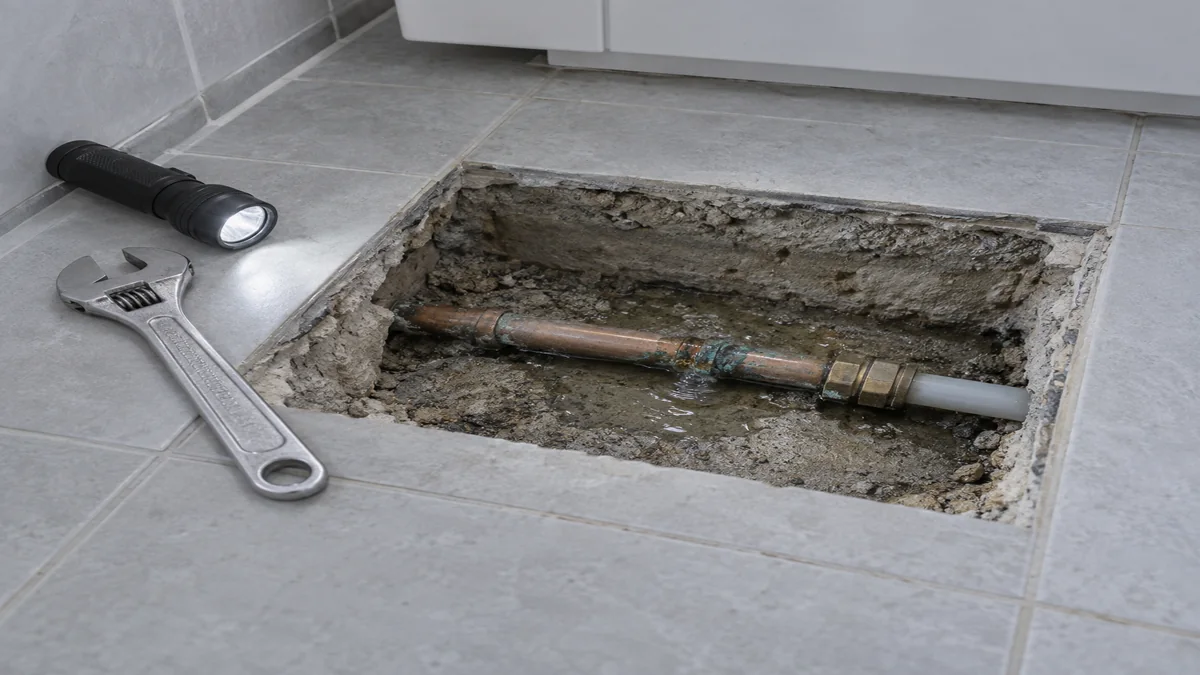
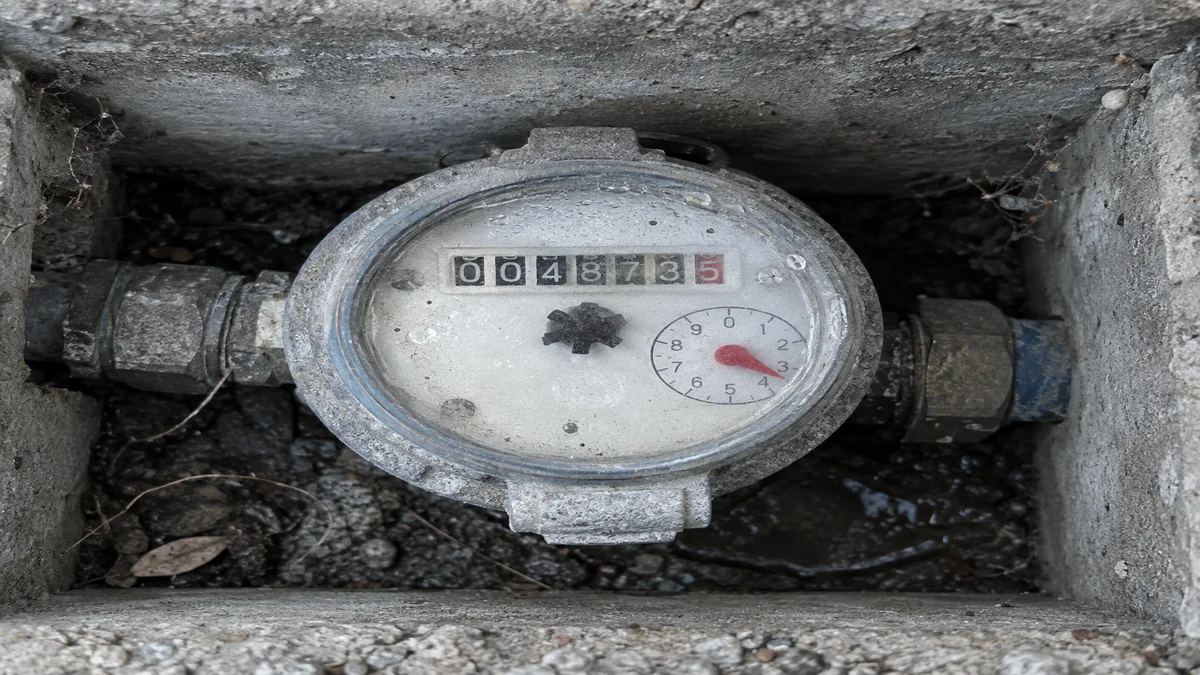
La photo ci-dessous illustre un réflexe simple mais souvent négligé : relever le compteur d'eau, couper l'arrivée générale, puis relever à nouveau quelques heures plus tard sans consommation. Une variation anormale confirme une fuite active en réseau et objective l'ampleur du sinistre avant l'intervention de l'assureur. Lorsque l'expert mandaté par l'assurance conclut trop vite à une vétusté généralisée pour limiter l'indemnisation, une contre-expertise assurance permet de faire réévaluer objectivement l'origine et l'ancienneté réelle du désordre.
La marche à suivre, dans l'ordre
Couper et relever
Fermer l'arrivée d'eau générale, relever le compteur, photographier les dégâts visibles.
Déclarer le sinistre
Sous 5 jours ouvrés auprès de l'assureur habitation, avec les premières photos datées.
Recherche de fuite
Intervention non destructive d'une entreprise agréée, prise en charge au titre du contrat.
Expertise si désaccord
Une expertise amiable contradictoire tranche l'origine en cas de litige sur la cause.
Recours si malfaçon
Mise en demeure du plombier, et retenue proportionnée sur un solde de facture encore dû si le chantier n'est pas soldé.