Trois mois pendant lesquels tout peut arriver
Une vente immobilière se fait en deux temps. Le compromis, ou la promesse de vente, fixe le prix, la chose vendue et les conditions. L'acte authentique, signé chez le notaire, réitère la vente et la rend opposable à tous. Entre les deux s'écoulent en général deux à quatre mois : le temps pour l'acquéreur d'obtenir son prêt, pour le notaire de réunir les pièces d'urbanisme et d'état civil, pour la commune de renoncer à son droit de préemption.
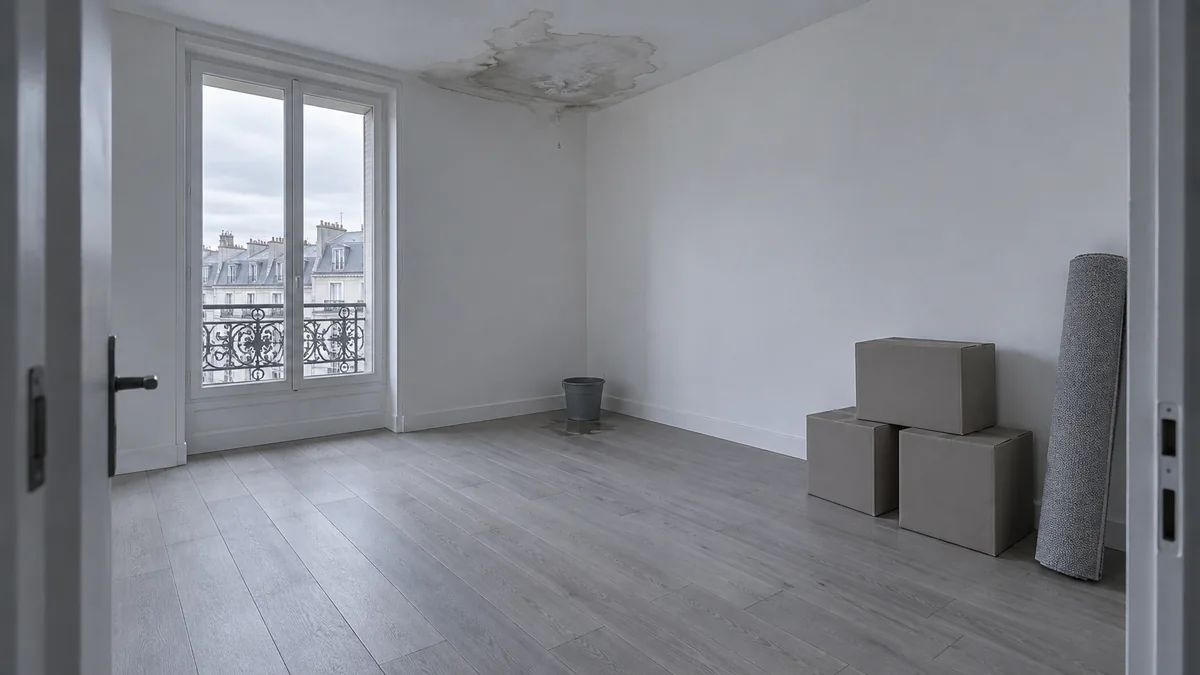
Pendant cette période, le vendeur vit souvent encore dans le logement, ou l'a déjà quitté. C'est précisément le second cas qui est à risque : une maison vide en hiver, un appartement dont personne ne relève le courrier et dont personne ne voit la tache qui s'étend au plafond. Les sinistres que nous voyons le plus souvent dans ces dossiers sont banals : un dégât des eaux venu de l'étage, une canalisation qui gèle, une infiltration par la toiture après un orage, un début d'incendie dans une cuisine, une fissure qui s'ouvre après un été sec.
Ce guide ne traite pas des défauts qui existaient déjà au jour du compromis et que le vendeur a tus. Ceux-là relèvent du vice caché ou du dol, et d'une autre logique, développée dans le guide sur le vice caché découvert après l'achat. Ici, le dommage est nouveau : il est survenu après l'accord des parties, et avant que la vente soit signée chez le notaire.
Ce qui change de mains, et à quel moment
Le point de départ est l'article 1196 du code civil. En principe, la propriété passe à l'acquéreur dès que les parties sont d'accord, donc dès le compromis. Mais le même article permet de différer ce transfert par la volonté des parties, et ajoute une phrase décisive : « le transfert de propriété emporte transfert des risques de la chose ». Or l'immense majorité des compromis prévoit que l'acquéreur ne deviendra propriétaire qu'à la signature de l'acte authentique. Tant que cette signature n'a pas eu lieu, le vendeur reste propriétaire, et le risque d'un sinistre reste le sien.
C'est la première chose à vérifier dans votre compromis : les clauses intitulées « propriété, jouissance », « état du bien » ou « risques ». Elles disent à quelle date l'acquéreur devient propriétaire, et souvent aussi que le vendeur s'engage à conserver le bien dans son état jusqu'à la réitération.
Entre le compromis et l'acte : cinq choses qui ne changent pas de mains au même moment
Situation la plus courante : un compromis qui repousse le transfert de propriété à l'acte authentique, et un sinistre survenu entre les deux.
Faites glisser le schéma horizontalement →
- à la charge ou au nom du vendeur
- passe à l'acquéreur
- contrat transmis avec le bien
Le schéma montre le piège : la propriété et le risque suivent le calendrier du compromis, mais l'assurance et le droit à l'indemnité suivent le bien. Un vendeur qui encaisse l'indemnité d'un dégât des eaux sans faire les travaux, puis signe l'acte, peut ainsi se retrouver à devoir la reverser. Et un acquéreur qui signe sans rien dire peut perdre l'argument de l'état du bien sans savoir qu'il avait droit à l'indemnité. Tout se joue sur ce qui est écrit, ou non, avant la signature.
Détruit, amputé ou abîmé : la réponse dépend de l'ampleur
Le code civil ne traite pas tous les sinistres de la même façon. L'article 1601 vise le bien qui a péri, en tout ou en partie. L'article 1614 pose que la chose doit être délivrée « en l'état où elle se trouve au moment de la vente ». Combinés aux clauses du compromis, ils donnent une grille de lecture en trois branches.
Le bien a été touché entre le compromis et l'acte. Que reste-t-il de ce qui a été vendu ?
Code civil, articles 1601 et 1614
Branche 1
Le bien a entièrement disparu
Maison détruite par un incendie, immeuble frappé d'une interdiction définitive d'habiter : il n'y a plus rien à vendre.
La vente est nulle. L'acquéreur récupère son dépôt de garantie.
Branche 2
Une partie du bien a péri
Un bâtiment annexe brûlé, une aile rendue inutilisable, un étage à reconstruire.
L'acquéreur choisit : renoncer à la vente, ou acheter ce qui reste avec un prix réduit par ventilation.
Branche 3
Le bien est abîmé mais réparable
Plafond taché, parquet gonflé, cloisons à reprendre, fissure à traiter. C'est de loin le cas le plus fréquent.
Le vendeur doit livrer le bien dans l'état du compromis : il répare, ou l'on négocie avant de signer.
La troisième branche est celle de la plupart des dossiers, et c'est aussi la plus disputée. Le vendeur soutient que le dommage est mineur et que l'acquéreur cherche un prétexte pour se dédire ; l'acquéreur répond qu'il n'a pas acheté ce logement-là. La frontière passe par une question technique : qu'est-ce qui a été touché, et combien coûte la remise en état ? Un dégât des eaux qui a mouillé une cloison n'a pas la même portée qu'une fuite qui a saturé un plancher bois pendant des semaines. Le chiffrage d'un expert en dégât des eaux, fait avant la date de l'acte, change souvent la tonalité de la discussion.
Une maison vide, un hiver froid : le dossier jugé en 2012
La Cour de cassation a tranché, le 25 septembre 2012, un litige qui ressemble trait pour trait à ce que vivent encore beaucoup d'acquéreurs. Une maison est vendue par compromis ; la vendeuse s'y engage à « entretenir et à conserver le bien en son état actuel ». La maison est inoccupée, dans une région froide. Le gel fait éclater les canalisations.
Cinq dates, un dégât des eaux, six ans de procédure
Chronologie tirée de l'arrêt de la Cour de cassation, 3e chambre civile, 25 septembre 2012, pourvoi n° 11-24.519.
- Novembre112005Compromis. La vendeuse s'engage à conserver la maison en l'état.
- Janvier62006Le gel fait éclater les canalisations de la maison vide. Dégât des eaux.
- Févriercourant2006Rendez-vous de signature. Les dommages ne sont toujours pas réparés.
- Avrilcourant2006L'acquéreur invoque le dégât des eaux et ne signe pas.
- Septembre252012Cassation : le pourvoi de la vendeuse est rejeté.
La vendeuse réclamait la vente forcée et la clause pénale. Elle a tout perdu : la cour d'appel a retenu qu'elle avait « contracté l'obligation de délivrer l'immeuble vendu tel qu'existant » au compromis, qu'elle avait fait preuve d'imprudence en laissant la maison inoccupée depuis plusieurs mois sans précautions, et qu'il n'était pas établi que l'acquéreur ait été de mauvaise foi. Elle a été condamnée à lui verser 5 000 € de dommages-intérêts, et 2 500 € de frais devant la Cour de cassation (arrêt n° 11-24.519).
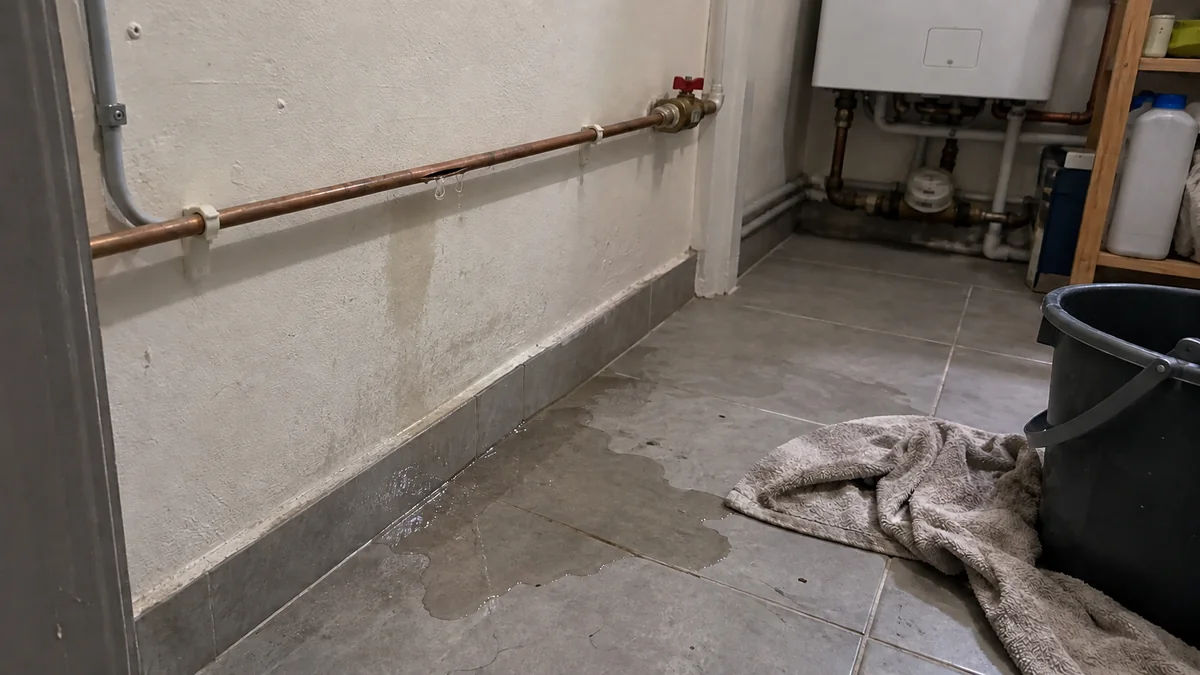
Deux leçons s'en dégagent. Pour le vendeur qui a déjà déménagé, l'engagement de conserver le bien n'est pas une formule : couper l'eau, vider les réseaux, maintenir un chauffage hors-gel, faire passer quelqu'un régulièrement. Le guide destiné aux vendeurs qui veulent se protéger avant la vente détaille les autres précautions. Pour l'acquéreur, l'arrêt montre qu'invoquer un dommage non réparé n'est pas un prétexte fautif, à condition que ce dommage soit réel, constaté et daté.
L'indemnité d'assurance : elle suit le bien, pas le vendeur
Tant que l'acte n'est pas signé, c'est l'assurance du vendeur qui joue : c'est lui qui déclare le sinistre, dans le délai prévu par son contrat, et qui reçoit l'expert de la compagnie. En copropriété, l'assurance de l'immeuble prend en charge ce qui touche les parties communes, et un dégât des eaux venu d'un voisin se règle entre assureurs selon la convention IRSI. Rien de nouveau jusque-là.
Ce qui surprend, c'est la suite. L'article L121-10 du code des assurances prévoit qu'en cas d'aliénation de la chose assurée, l'assurance continue « de plein droit au profit de l'acquéreur ». Et le 7 mars 2019, la Cour de cassation en a tiré une conséquence nette dans un dossier d'entrepôt vandalisé entre la promesse et la vente : « sauf clause contraire, l'acquéreur du bien assuré se voit transmettre l'ensemble des droits nés du contrat d'assurance souscrit par le cédant », y compris pour un sinistre survenu avant le transfert de propriété (pourvoi n° 18-10.973, publié).
Concrètement, l'acquéreur qui signe l'acte sans que rien n'ait été prévu peut réclamer l'indemnité à l'assureur du vendeur. Cette règle joue en sa faveur, mais elle crée aussi un désordre prévisible : le vendeur a parfois déjà touché une avance, ou a fait réaliser une partie des travaux à ses frais. D'où l'intérêt de régler la question noir sur blanc. Si l'assureur sous-évalue le dommage, ou refuse la prise en charge, la démarche est la même que pour tout sinistre habitation, avec les mêmes outils : une contre-expertise d'assurance sur le chiffrage, et pour un feu, les points propres à l'expertise après un incendie.
- Le vendeur garde son assurance habitation jusqu'au jour de l'acte, même s'il a déménagé. La résilier trop tôt, c'est laisser la maison sans couverture pendant la période où elle est encore à ses risques.
- L'acquéreur fait démarrer sa propre assurance le jour de l'acte, et en copropriété vérifie que l'immeuble est bien assuré par le syndicat.
- Le notaire doit savoir qu'un sinistre est en cours avant la signature. Il peut alors prévoir dans l'acte qui encaisse l'indemnité et qui fait les travaux.
La visite de pré-signature, le seul moyen de savoir
Beaucoup de sinistres entre compromis et acte ne sont découverts qu'après la signature, quand l'acquéreur ouvre la porte avec ses clés. À ce moment, prouver que le dommage est apparu avant l'acte, et non après, devient difficile. Une visite quelques jours avant le rendez-vous chez le notaire, ou le matin même, tranche cette question à peu de frais. Elle n'est imposée par aucun texte, mais les agences et les notaires l'acceptent sans difficulté quand on la demande.
Huit endroits à regarder avant de signer l'acte
J-3 à J0 · photos datées
- PlafondsTaches, auréoles, peinture qui cloque, surtout sous une salle de bains de l'étage.
- Pieds de murs et plinthesPlinthes décollées, papier qui gondole, odeur de moisi.
- SolsParquet ou stratifié gonflé, joints de carrelage noircis.
- Compteur d'eauRelever l'index et le comparer à celui de la dernière visite : une fuite cachée le fait tourner.
- Tableau électriqueTraces de chauffe, disjoncteur qui saute, odeur de brûlé après un départ de feu.
- Toiture et comblesTuiles déplacées visibles depuis la rue, traces d'eau sous la couverture.
- FissuresPhotographier les fissures connues au compromis et chercher les nouvelles.
- Parties communesEn copropriété : cave, palier, cage d'escalier, colonnes visibles.
Si quelque chose a changé : photos datées, message écrit à l'agence et au notaire avant le rendez-vous, et demande que la signature ne se fasse pas « en l'état » sans solution écrite.
Quand le doute porte sur la gravité, par exemple une fissure qui paraît plus ouverte qu'au compromis ou une trace d'humidité dont on ignore l'origine, un regard technique indépendant évite de signer sur une impression. C'est l'objet d'une expertise avant achat, qui peut être faite en quelques jours et donner un chiffrage opposable dans la négociation. Pour une fissure au plafond en particulier, les critères de gravité sont détaillés dans le guide sur la fissure au plafond.
Négocier plutôt que rompre : ce que l'on peut écrire dans l'acte
Rompre seul une vente parce que le bien a été abîmé est rarement la meilleure option : si le juge estime que le dommage était mineur ou que le vendeur avait proposé une solution sérieuse, l'acquéreur s'expose à la clause pénale du compromis, souvent fixée autour de 10 % du prix. Sauf, bien sûr, si le sinistre survient pendant les dix jours du délai de rétractation : l'acquéreur non professionnel peut alors renoncer sans avoir à se justifier. Hors de ce délai, les solutions suivantes se négocient et s'écrivent, avec l'aide du notaire.
- Reporter la signature le temps que le vendeur fasse réparer, avec un constat de fin de travaux lors d'une nouvelle visite.
- Baisser le prix du montant des réparations, sur la base d'un devis ou d'un chiffrage d'expert, et laisser l'acquéreur faire les travaux.
- Séquestrer une partie du prix chez le notaire jusqu'à la fin des travaux ou jusqu'au versement de l'indemnité.
- Céder l'indemnité à l'acquéreur par une clause expresse de l'acte, en précisant qui suit le dossier avec l'assureur et l'expert de la compagnie.
Le notaire n'est pas un expert du bâtiment, mais il doit veiller à l'efficacité de l'acte qu'il rédige : un sinistre signalé avant la signature et laissé sans traitement dans l'acte peut engager sa responsabilité, dans les conditions décrites dans le guide sur la responsabilité du notaire. Si les parties ne s'accordent pas sur l'étendue du dommage, une expertise amiable contradictoire, avec le vendeur, l'acquéreur et si possible l'expert de l'assureur, fixe les faits. Et si le blocage persiste, le juge peut ordonner en référé une expertise avant que les réparations, ou l'absence de réparations, n'effacent les traces.
L'Agence nationale pour l'information sur le logement recense sur une page dédiée les décisions rendues sur les sinistres survenus entre la promesse et la vente : utile pour mesurer que chaque dossier se juge sur la rédaction du compromis et sur la réalité technique du dommage, et presque jamais sur un principe abstrait.