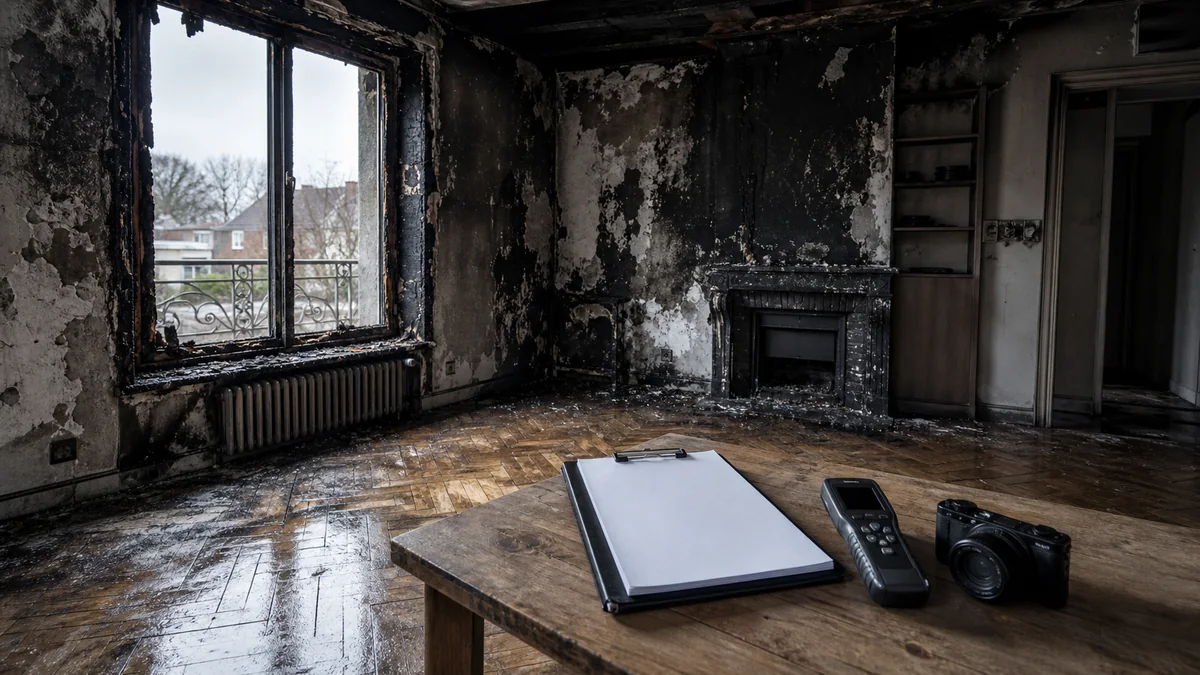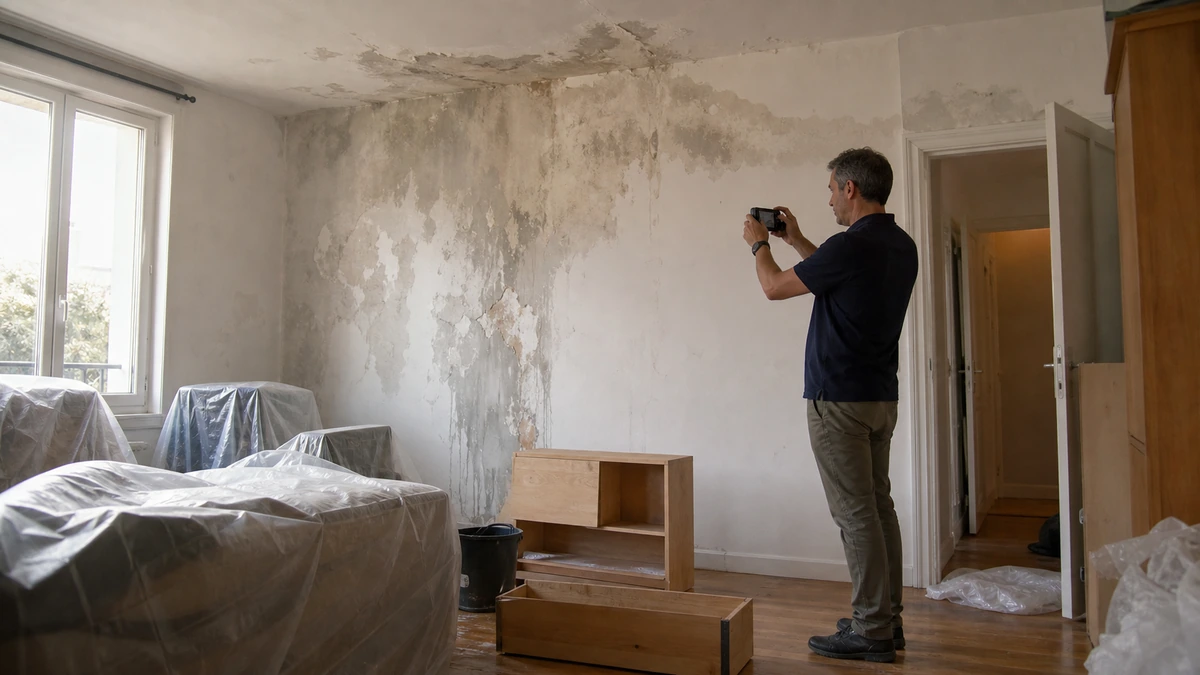
Cet article s'adresse à ceux dont le logement a été touché par un feu né ailleurs : chez un voisin de palier, à l'étage du dessous, dans une maison mitoyenne. Si l'incendie a pris chez vous et que vous contestez l'évaluation de votre assureur, lisez plutôt notre dossier sur le sinistre incendie et la contre-expertise, qui détaille la vétusté, le chiffrage et le rôle d'un expert d'assuré. Et si ce sont les fumées ordinaires du poêle ou de la cheminée d'un voisin qui entrent chez vous, sans le moindre incendie, voyez l'article sur la fumée de cheminée du voisin.
Partie 1
À Paris et en petite couronne, un feu par heure
L'incendie d'un appartement voisin n'a rien d'exceptionnel. La Brigade de sapeurs-pompiers de Paris, qui couvre Paris et les trois départements de petite couronne, publie chaque année ses chiffres d'activité. Ceux de 2024 donnent la mesure du risque.
Une journée moyenne de 2024 pour les pompiers de Paris
- 9 147interventions pour feu dans l'année
- 25par jour en moyenne
- 82 mindurée moyenne d'une intervention
- +41 %par rapport à 2023
Chaque barre est une intervention de 82 minutes. Vingt-cinq par jour représentent environ 2 050 minutes de feu à traiter pour 1 440 minutes dans une journée : en moyenne, 1,4 intervention pour feu est en cours à chaque instant.
Le même rapport décrit des feux qui ne sont pas restés dans le logement d'origine. Le 19 février 2024, dans un immeuble haussmannien du 12e arrondissement, le feu parti d'un appartement du quatrième étage a atteint huit autres appartements, la cage d'escalier principale, l'escalier de service et la toiture, parce que la porte de l'appartement était restée ouverte. Pour chacun de ces huit voisins, la question est la même que la vôtre : qui répare, et sur quel fondement.
Partie 2
Ce qui vous atteint dépend de l'endroit où vous vivez
Un incendie se propage chez les voisins par quatre voies distinctes : les flammes elles-mêmes, les fumées chaudes et la suie qu'elles transportent, la chaleur qui traverse planchers et cloisons, et l'eau que les pompiers projettent pour éteindre. Selon votre étage et votre position par rapport au logement sinistré, ce ne sont pas les mêmes dégâts qu'il faut chercher, ni les mêmes pièges.
Où se trouve votre logement par rapport au feu ?
Immeuble vu en coupe, feu au deuxième étage à gauche. Choisissez votre position.
- Logement sinistré
- Votre logement
- Fumées
- Eau d'extinction
Vous êtes juste au-dessus du logement sinistré
- Ce qui vous atteint
- La chaleur traverse le plancher : parquet qui se décolle ou se tuile, carrelage qui se fissure, revêtement de sol qui gondole. Les fumées montent aussi par la façade quand les vitres de l'étage du feu éclatent, et par les gaines techniques et les conduits de ventilation partagés.
- À regarder tout de suite
- Les bouches de ventilation, les prises et les interrupteurs (traînées grises autour des plaques), l'état de vos fenêtres côté façade, le sol au droit du logement sinistré.
- Le point qui se discute
- Les dégâts du plancher peuvent toucher la structure commune de l'immeuble. Signalez-les aussi au syndic : le plancher entre deux logements relève souvent des parties communes.
Vous êtes juste en dessous
- Ce qui vous atteint
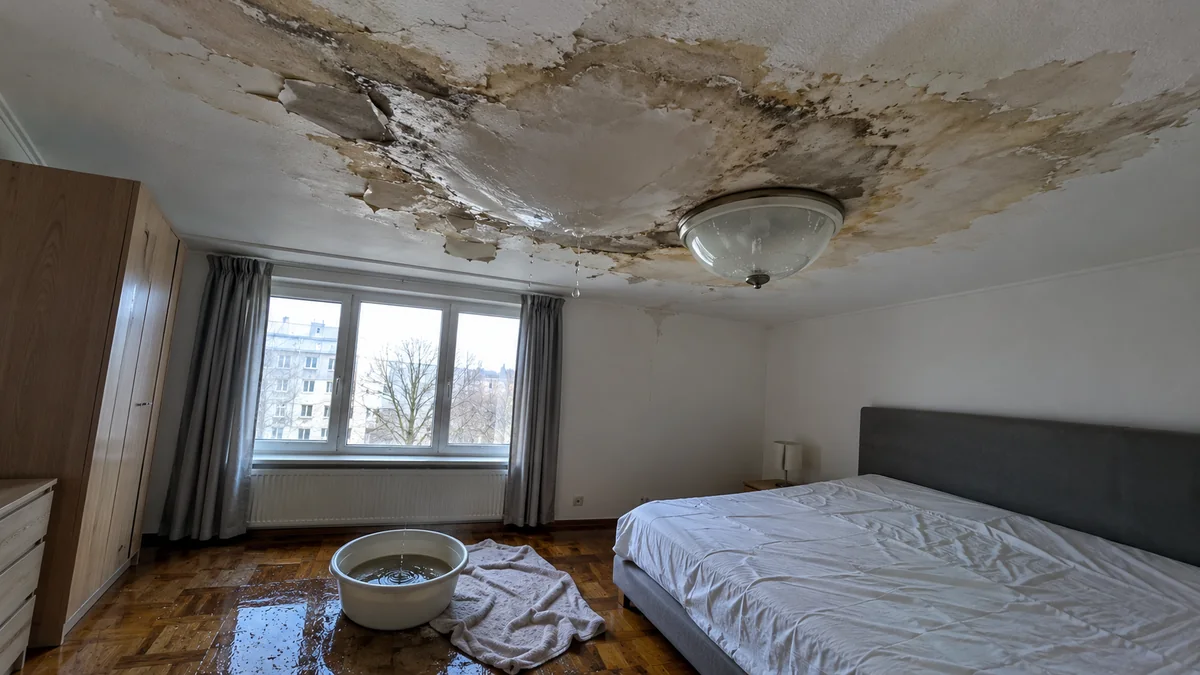
- L'eau projetée par les pompiers traverse le plancher : plafond taché ou effondré, faux-plafond gorgé d'eau, isolant détrempé, parquet qui gonfle. Cette eau est sale, chargée de suie, et elle descend parfois sur plusieurs étages.
- À regarder tout de suite
- Le tableau électrique et les luminaires touchés par l'eau : ne remettez pas le courant avant le passage d'un électricien. Photographiez le plafond avant toute dépose.
- Le point qui se discute
- Ce n'est pas un dégât des eaux ordinaire mais une conséquence de l'incendie et des secours. Déclarez-le comme tel, sinon l'assureur peut vous opposer les plafonds et exclusions propres à la garantie dégâts des eaux.
Vous êtes sur le même palier
- Ce qui vous atteint
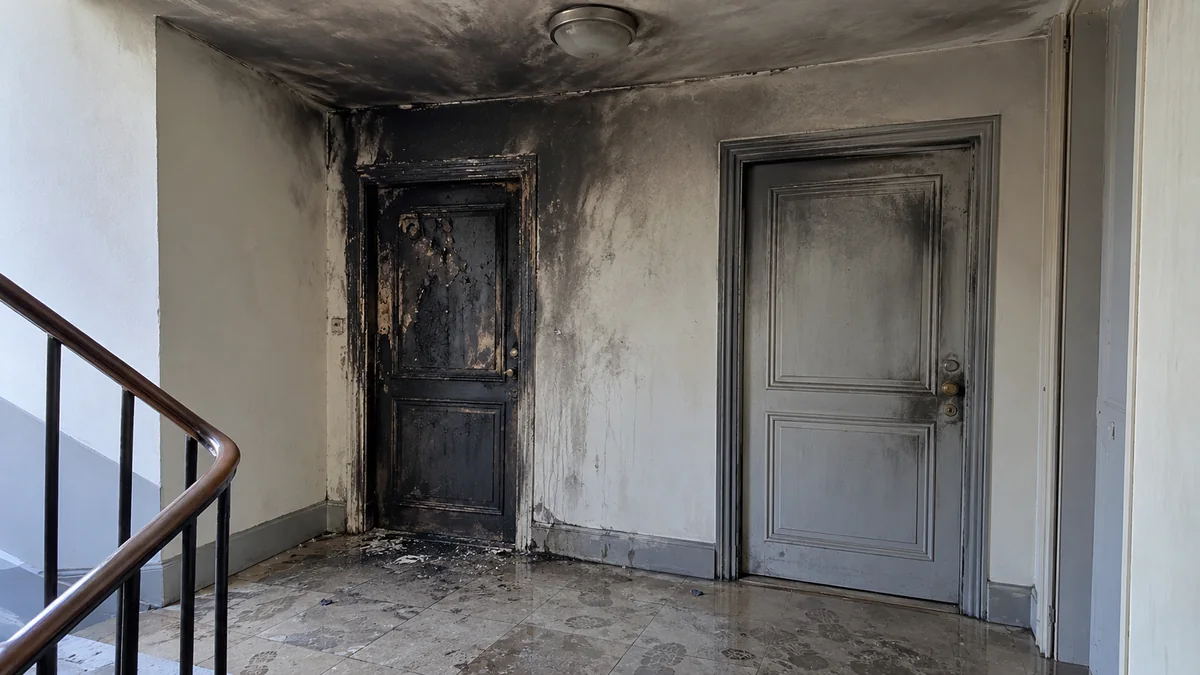
- Les fumées chaudes envahissent le palier et passent sous et autour de votre porte. La suie se dépose dans l'entrée, puis dans tout le logement si la porte n'est pas étanche ; l'odeur s'incruste dans les textiles, les rideaux, les matelas.
- À regarder tout de suite
- Le chant et les joints de votre porte palière, le haut des murs de l'entrée, les tissus. Une suie grasse et collante ne s'enlève pas à l'éponge : frotter l'étale et la fait pénétrer.
- Le point qui se discute
- La porte palière abîmée côté palier : selon le règlement de copropriété, elle est privative ou commune. Cela change qui la déclare et qui la remplace.
Vous êtes plus haut, dans la même cage d'escalier
- Ce qui vous atteint
- La cage d'escalier joue le rôle d'une cheminée : les fumées montent jusqu'aux derniers étages et entrent chez vous si une porte reste ouverte ou mal jointe. Sous les toits, la propagation peut passer par la toiture.
- À regarder tout de suite
- Le haut de votre porte et de son encadrement, le plafond de l'entrée, la cuisine et les pièces les plus proches de la cage.
- Le point qui se discute
- Si vous avez dû quitter votre logement plusieurs jours, les frais de relogement et la perte d'usage sont des préjudices à part entière. Gardez toutes les factures d'hôtel et de repas.
Partie 3
Les dégâts qu'on ne voit pas le premier jour
Le lendemain d'un incendie voisin, on fait l'inventaire de ce qui est visiblement noirci ou mouillé. Les dégâts les plus coûteux apparaissent souvent plus tard, quand le dossier est déjà presque clos. Il faut les connaître pour ne pas signer trop vite.
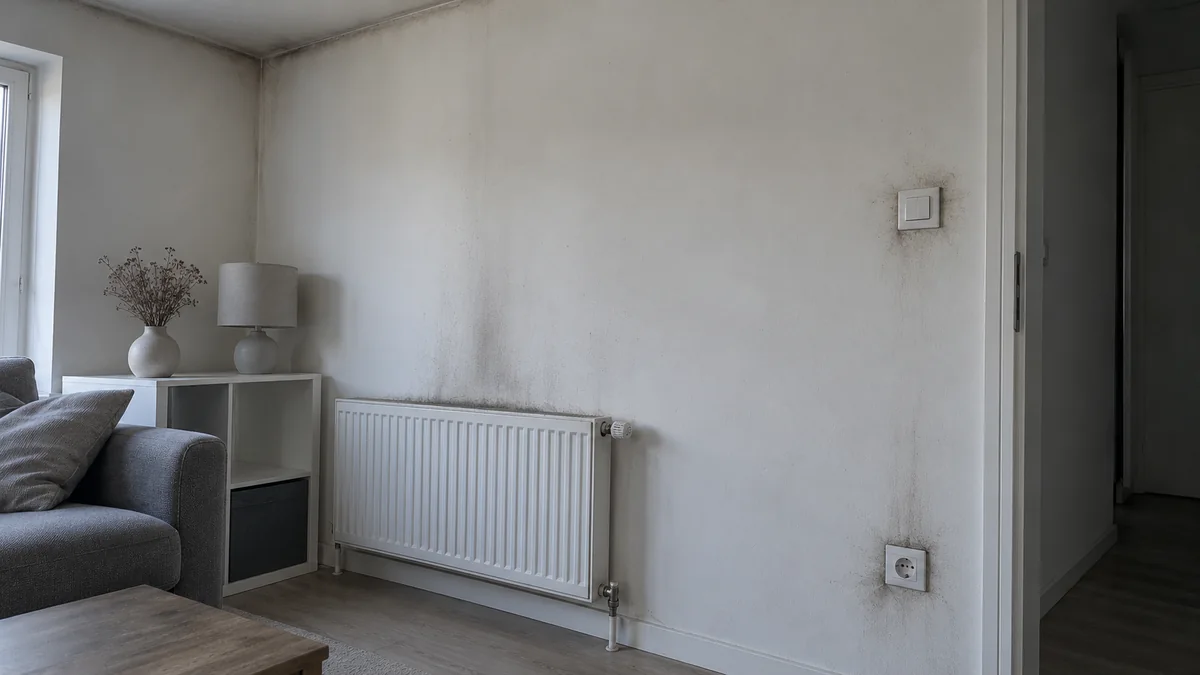
- La corrosion différée. Les fumées de matières plastiques transportent des composés acides. Déposés sur les métaux, les contacts électriques ou l'électronique, ils peuvent provoquer une corrosion qui se révèle des semaines plus tard : appareils qui tombent en panne, robinetterie piquée, ferrures tachées.
- L'odeur qui revient. Une odeur de brûlé disparaît après aération puis revient au premier jour humide ou au premier chauffage : la suie est entrée dans les isolants, les plâtres ou les gaines. Un simple lessivage ne suffit pas, il faut parfois déposer et refaire.
- L'eau qui sèche mal. Un plafond qui semble sec peut cacher un isolant détrempé ou un plancher bois humide, qui moisira ensuite. Un relevé d'humidité avant de refermer évite de repeindre sur un support mouillé.
- L'électricité. Une installation ayant reçu de l'eau ou de la suie doit être vérifiée par un électricien avant remise en service, et l'attestation conservée pour le dossier.
Pour chacun de ces postes, le réflexe est le même : les mentionner par écrit à votre assureur dès qu'ils apparaissent, avec photos et date, et demander qu'ils soient intégrés au chiffrage. Si l'expert de la compagnie a déjà conclu, une contre-expertise reste possible tant que l'indemnité n'est pas acceptée.
Partie 4
Qui paie : votre assureur d'abord, le voisin seulement en cas de faute
C'est le point qui surprend le plus les victimes. Il paraît évident que celui chez qui le feu a pris doit réparer les dégâts qu'il a causés chez les autres. Le Code civil dit autre chose, et depuis longtemps.
Code civil, article 1242, alinéa 2
« Toutefois, celui qui détient, à un titre quelconque, tout ou partie de l'immeuble ou des biens mobiliers dans lesquels un incendie a pris naissance ne sera responsable, vis-à-vis des tiers, des dommages causés par cet incendie que s'il est prouvé qu'il doit être attribué à sa faute ou à la faute des personnes dont il est responsable. »
Pour vous : sans faute prouvée, pas de responsabilité du voisin. Lire l'article sur Légifrance
Code civil, article 1733
Le locataire répond de l'incendie envers son bailleur, « à moins qu'il ne prouve » notamment « que le feu a été communiqué par une maison voisine ».
Pour vous, si vous êtes locataire : le feu venu d'ailleurs vous dégage envers votre propriétaire. Lire l'article sur Légifrance
La conséquence pratique tient en un schéma. Vous n'avez pas à attendre qu'un responsable soit désigné pour être indemnisé, et vous ne devez pas compter sur le voisin pour l'être.
Le chemin de l'argent après un incendie venu de chez le voisin
Vos dégâts : fumées, suie, chaleur, eau d'extinction
Vous déclarez le sinistre à votre assureur habitation, dans le délai de votre contrat.
Votre assureur vous indemnise selon votre contrat
Garantie incendie, franchise, plafonds et vétusté de votre propre police. La recherche de la cause se fait en parallèle, souvent lors d'une expertise à laquelle les assureurs des voisins sont convoqués.
Faute prouvée
Bougie, cigarette, friteuse laissée sans surveillance, travaux par point chaud, installation bricolée : une faute du voisin ou d'une personne dont il répond est établie.
Votre assureur se retourne contre l'assureur responsabilité civile du voisin. Vous pouvez réclamer à ce dernier ce que votre contrat n'a pas couvert : franchise, dépassement de plafond, préjudices non garantis.
Pas de faute prouvée
Cause indéterminée, défaillance d'un appareil sans négligence, court-circuit dans une installation conforme.
Pas de recours contre le voisin. Votre indemnisation s'arrête à ce que prévoit votre contrat, d'où l'importance de faire chiffrer complètement vos dommages.
Vous n'êtes pas assuré ? Il ne reste que l'action directe contre le voisin et son assureur, et c'est à vous de prouver la faute.
En copropriété, la convention IRSI organise entre assureurs la gestion des incendies comme des dégâts des eaux : elle ne change pas vos droits, mais elle désigne l'assureur qui pilote l'expertise. Le fonctionnement est détaillé dans notre article sur le dégât des eaux causé par un voisin et la convention IRSI.
Une faute peut aussi venir d'ailleurs que du voisin : une entreprise intervenue dans son logement, un électricien dont l'installation était défectueuse, un syndic qui a laissé hors service la porte coupe-feu de la cage. L'expertise de recherche de cause sert précisément à identifier tous les responsables possibles. Si un diagnostic électrique récent avait déclaré conforme une installation à l'origine du feu, la piste du diagnostiqueur et de son erreur mérite aussi d'être examinée.
Partie 5
Pourquoi le trouble anormal de voisinage ne vous sauvera pas
Face à l'exigence d'une faute, l'idée vient vite d'invoquer le trouble anormal de voisinage, qui permet d'obtenir réparation sans prouver de faute, comme après des dommages causés par les travaux d'un voisin. La Cour de cassation a fermé cette porte pour l'incendie.
Cass. 2e civ., 7 février 2019, n° 18-10.727, publié au Bulletin
- Les faitsLe 31 mai 2011, un feu prend dans la cabine de peinture d'une carrosserie installée au rez-de-chaussée, probablement à cause d'un court-circuit sur un câblage sous-dimensionné. Il se propage à l'appartement du premier étage.
- La demandeLes propriétaires de l'appartement réclament réparation au titre du trouble anormal de voisinage, régime qui ne suppose pas de faute.
- La réponseRejet. Ce régime « ne peut être étendu au cas de communication d'un incendie entre immeubles voisins », qui relève exclusivement de l'article 1242 alinéa 2. Sans faute prouvée, pas de réparation par le voisin.
La loi du 15 avril 2024 a depuis inscrit le trouble anormal de voisinage dans le Code civil, à l'article 1253, sans revenir sur cette règle propre à l'incendie. La bataille se joue donc sur la cause du feu. Trois éléments pèsent dans la balance : les constatations des pompiers et, le cas échéant, de la police ; les conclusions de l'expert chargé de la recherche de cause ; et ce que vous avez vous-même vu, entendu ou photographié dans les premières heures.
Partie 6
Les démarches, du premier soir à l'indemnité
- Le soir mêmePhotographier avant de nettoyer. Chaque pièce, en plan large puis en détail : prises, bouches de ventilation, plafonds, porte palière. Ne jetez rien de ce qui est abîmé sans l'avoir photographié et, si possible, montré à l'expert.
- Sous 5 jours ouvrésDéclarer à votre assureur. Le Code des assurances fixe un délai de déclaration qui ne peut être inférieur à cinq jours ouvrés ; votre contrat peut prévoir plus long. Précisez que le feu a pris chez un voisin, son nom et son étage, et listez chaque voie par laquelle le sinistre vous a atteint. Le déroulé d'une déclaration de sinistre rappelle ce qu'elle doit contenir.
- Première semaineInformer le syndic et identifier l'assureur du voisin. Le syndic déclare de son côté les dégâts aux parties communes et peut vous communiquer les coordonnées de l'assureur de l'immeuble. Demandez au voisin l'attestation de son assurance habitation.
- Avant l'expertisePréparer vos postes. Liste chiffrée des biens, factures, devis de nettoyage spécialisé et de remise en état, frais de relogement. Une suie grasse demande souvent une entreprise de nettoyage après sinistre, pas un simple lessivage.
- Pendant l'expertiseÊtre présent et faire noter. Faites consigner les dégâts différés (odeur, électricité, humidité) et demandez ce qui est retenu sur la cause du feu. Si l'enjeu est important ou si vous contestez le chiffrage, un expert d'assuré défend vos intérêts face à celui de la compagnie, et l'article sur le moment où mandater un expert sinistre habitation aide à décider.
- En cas de blocageRéclamation puis médiation. Écrivez au service réclamations de votre assureur ; sans réponse satisfaisante, la saisine du médiateur de l'assurance est gratuite.