Cet article traite du logement rendu inhabitable par un sinistre couvert par l'assurance habitation : dégât des eaux, incendie, explosion, tempête. Si la cause est une inondation ou une sécheresse reconnue catastrophe naturelle, les règles d'indemnisation propres à ce régime sont expliquées dans l'article sur l'inondation et l'arrêté de catastrophe naturelle. Si le logement est rendu invivable par des travaux, voyez plutôt les travaux du bailleur dans un logement loué ou les dégâts causés par des travaux de copropriété.
1Constater
« Inhabitable » : personne ne le décrète à votre place
Aucun texte ne définit le logement inhabitable en assurance. C'est le contrat, puis l'expert de l'assureur, qui en jugent, à partir de ce que vous montrez. Dans la pratique, la question se pose quand l'un des éléments sans lesquels on ne peut pas vivre normalement fait défaut :
- l'électricité coupée ou dangereuse après une arrivée d'eau dans le tableau ou les gaines ;
- l'eau ou le chauffage hors service, surtout en hiver ;
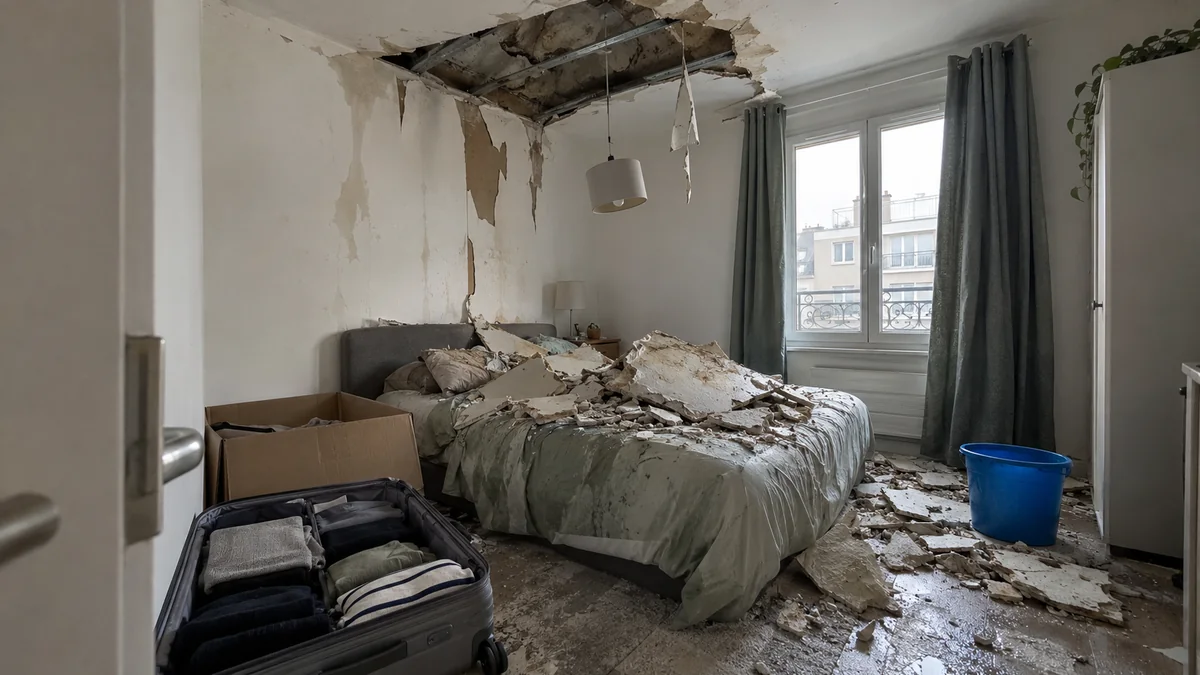
- une menace pour la sécurité : plafond effondré ou qui gonfle, plancher affaibli, toiture ouverte ;
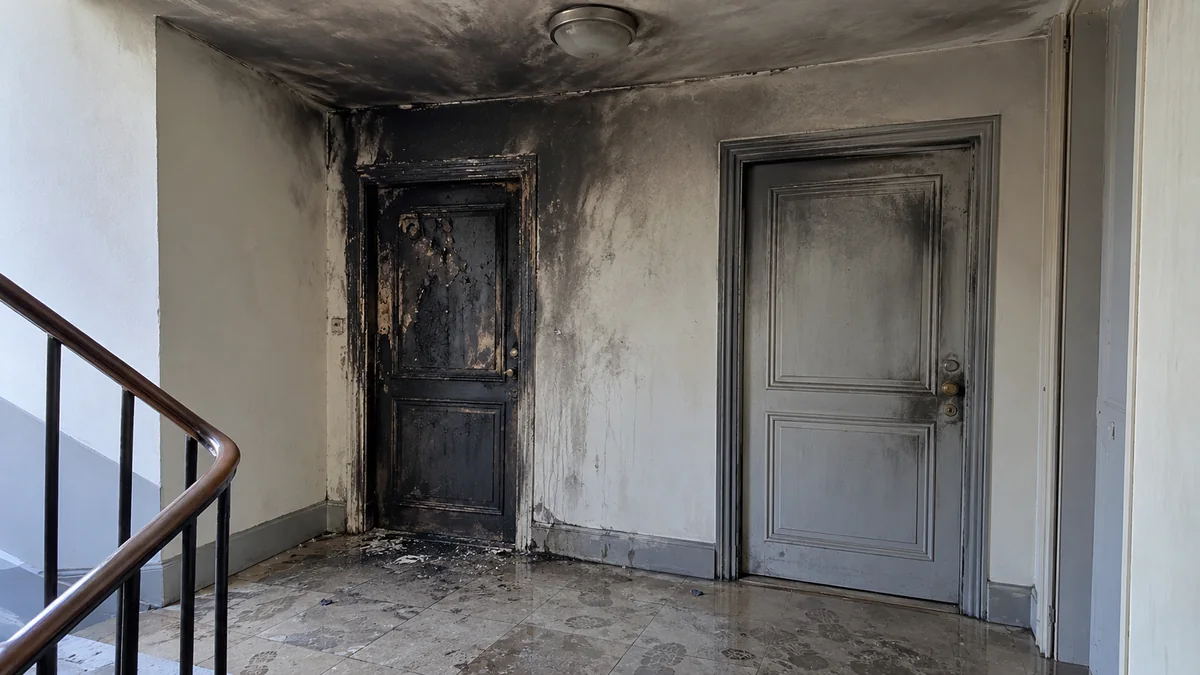
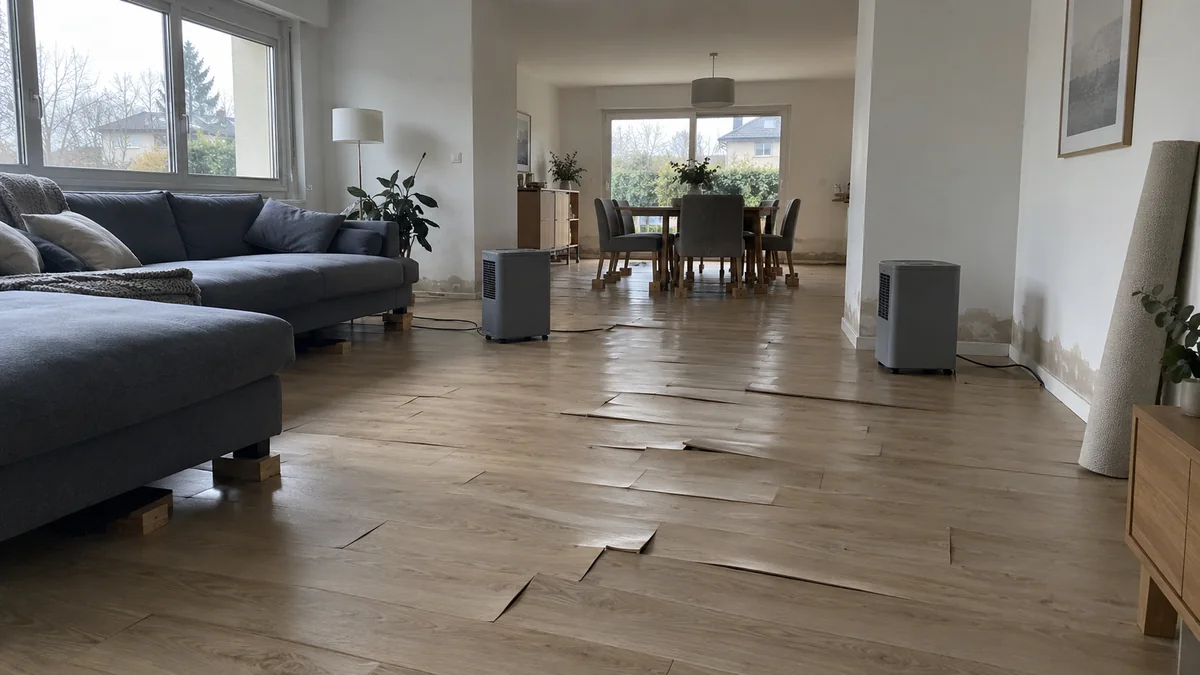
- un air vicié : suies et odeurs après un incendie, humidité massive et moisissures après un dégât des eaux ;
- des pièces essentielles perdues : la seule chambre, la cuisine, la salle d'eau.
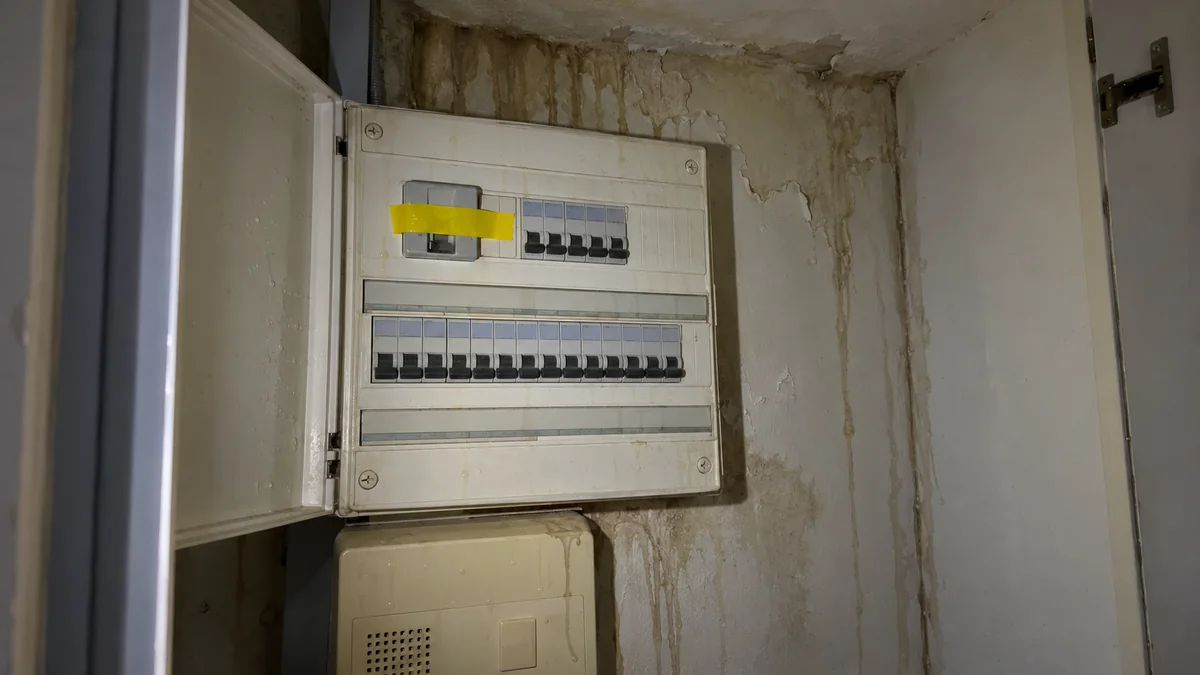
Constituez vous-même la preuve dès le premier jour : photos datées de chaque pièce, attestation d'intervention des pompiers, compte rendu de l'électricien ou du plombier qui a coupé les réseaux, éventuel courrier de la mairie. Si les pompiers ou la mairie constatent un danger pour la structure, un arrêté de mise en sécurité peut suivre : il change les règles pour le locataire et le bailleur, comme on le verra plus bas. La procédure elle-même est décrite dans l'article sur l'arrêté de mise en sécurité.
2Lire le contrat
Quatre lignes du contrat, trois statuts
Ouvrez les conditions générales à la rubrique des « frais et pertes » ou « garanties annexes ». On y trouve, selon les contrats, des frais de relogement ou d'hébergement provisoire (des dépenses réelles, sur factures), une perte d'usage (la privation de jouissance, calculée sur la valeur locative), une perte de loyers (pour le propriétaire qui loue) et des frais de déménagement et de garde-meubles. Choisissez votre situation :
Dormir ailleurs
Propriétaire occupantVotre multirisque habitation, si elle comporte la garantie frais de relogement, dans la limite de son plafond et de sa durée.
LocataireVotre propre assurance habitation, même garantie. Si le sinistre vient du bailleur ou d'un voisin, un recours contre eux ou leur assureur reste ouvert.
BailleurRien pour vous-même, mais si un arrêté interdit d'habiter, vous devez héberger votre locataire à vos frais.
Être privé de son logement
Propriétaire occupantLa perte d'usage, si le contrat la prévoit, sur la valeur locative des pièces inutilisables. Elle ne se cumule pas toujours avec le relogement.
LocataireLa perte d'usage de votre contrat si elle existe, et surtout la baisse ou l'arrêt du loyer prévus par le Code civil.
BailleurPas de perte d'usage : vous n'occupez pas les lieux. C'est la perte de loyers qui vous concerne.
Loyer ou crédit
Propriétaire occupantVos mensualités continuent : aucune garantie habitation ne suspend le crédit. C'est la perte d'usage qui compense.
LocatairePlus de loyer si le logement est détruit, moins de loyer s'il l'est en partie, loyer suspendu en cas d'arrêté d'interdiction d'habiter.
BailleurVotre garantie perte de loyers, dans l'assurance propriétaire non occupant ou celle de l'immeuble, compense les loyers perdus.
Déménager, stocker
Propriétaire occupantVotre multirisque, au titre des frais annexes : déménagement, garde-meubles, réinstallation.
LocataireVotre multirisque, pour vos propres meubles.
BailleurVotre contrat propriétaire non occupant, pour le mobilier d'un logement loué meublé.
Remettre en état
Propriétaire occupantVotre assurance pour le bâti et le contenu, ou celle du responsable et de la copropriété selon l'origine.
LocataireVos embellissements et votre mobilier ; les murs, sols et réseaux relèvent du bailleur.
BailleurLe bâtiment, par votre contrat ou celui de l'immeuble, les parties communes par la copropriété.
Schéma général. Seul votre contrat dit si chaque garantie existe, avec quel plafond et quelles exclusions.
Quand le sinistre vient de chez un voisin, les conventions entre assureurs déterminent qui gère le dossier, sans changer vos droits à indemnisation : le cas du dégât des eaux est détaillé dans l'article sur la convention IRSI, celui de l'incendie dans l'article sur l'incendie chez le voisin.
3Le bail
Locataire et bailleur : ce que dit le Code civil
L'article 1722 du Code civil règle la situation sans passer par l'assurance. Si le logement est détruit en totalité par cas fortuit pendant le bail, le bail est résilié de plein droit : le loyer n'est plus dû, et le locataire part sans indemnité de part ni d'autre. S'il n'est détruit qu'en partie, le locataire peut demander soit une diminution du loyer, soit la résiliation du bail. Les tribunaux assimilent à une destruction totale l'impossibilité absolue et définitive d'utiliser le logement pour l'habiter, même si les murs tiennent.
L'incendie obéit à une règle particulière : selon l'article 1733, le locataire en répond, sauf s'il prouve qu'il est dû à un cas fortuit, à un vice de construction ou qu'il s'est propagé depuis un logement voisin. C'est l'une des raisons pour lesquelles l'assurance des risques locatifs est obligatoire pour lui.
Enfin, si l'autorité publique prend un arrêté de mise en sécurité ou de traitement de l'insalubrité assorti d'une interdiction d'habiter, le Code de la construction et de l'habitation prend le relais : le loyer cesse d'être dû et le propriétaire doit assurer l'hébergement, ou le relogement si l'interdiction est définitive. Le bailleur peut alors se retourner contre le responsable du sinistre, et contre son propre assureur au titre de la perte de loyers. Si le désaccord porte sur des réparations que le bailleur tarde à faire, l'article sur le logement indécent détaille les moyens de l'y contraindre.
4Chiffrer
Combien vaut la privation de son logement
La perte d'usage se calcule le plus souvent sur la valeur locative : ce que vous paieriez pour louer votre propre logement. L'assureur avance parfois un chiffre bas, sans dire d'où il vient. Les loyers effectivement pratiqués dans l'agglomération parisienne sont pourtant publiés chaque année par l'observatoire des loyers, et ils donnent un ordre de grandeur opposable.
Loyer médian au m² dans l'agglomération parisienne
Logements du parc locatif privé non meublé, loyers hors charges au 1er janvier 2025, en euros par m² et par mois.
- 1 pièce30,923,1
- 2 pièces26,818,8
- 3 pièces25,616,1
- 4 pièces et plus24,915,2
- Maison 1 à 3 piècesnon publié pour Paris15,4
- Maison 4 pièces et plusnon publié pour Paris16,0
- Ensemble27,318,3
Loyer mensuel médian d'un logement : 1 108 € à Paris, 850 € dans l'agglomération hors Paris.
À surface égale, un appartement parisien se loue près d'une fois et demie plus cher qu'en banlieue, et les petites surfaces sont les plus chères au m². Utilisez ces médianes pour vérifier l'ordre de grandeur proposé, puis affinez avec des annonces comparables de votre quartier : un logement rénové, avec extérieur ou bien situé se loue au-dessus de la médiane.
Estimer la perte d'usage
Décompte indicatif
- Loyer médian retenu
- 26,8 €/m²
- Valeur locative mensuelle
- 1 206 €
- Part inutilisable
- × 100 %
- Durée
- × 6 mois
Perte d'usage estimée7 236 €
Ordre de grandeur fondé sur la médiane de l'observatoire des loyers, pas une offre d'indemnité. Votre contrat peut retenir une autre base, et un logement de qualité se loue au-dessus de la médiane.
5Tenir la durée
Le relogement dure tant que le dossier n'avance pas
Les contrats couvrent le relogement « pendant la durée nécessaire à la remise en état », presque toujours dans une limite fixée en mois ou en euros. Chaque semaine perdue entre la déclaration et le début des travaux se paie donc deux fois : en inconfort, et en jours de garantie consommés. Voici les étapes où le temps se joue.
-
Le jour même
Mettre à l'abri, photographier, garder chaque facture
Coupez l'eau ou l'électricité si nécessaire, prenez des photos de chaque pièce avant de déplacer quoi que ce soit, conservez la facture d'hôtel dès la première nuit.
-
Sous 5 jours ouvrés
Déclarer, en écrivant le mot « inhabitable »
Le Code des assurances fixe ce délai minimal pour déclarer un sinistre, sauf délai plus long au contrat. Demandez par écrit l'accord sur l'hébergement et son plafond.
-
Premières semaines
Faire constater chaque pièce perdue par l'expert
C'est la visite qui fixe la base de la perte d'usage. Listez avec lui les pièces inutilisables, les réseaux coupés, l'humidité mesurée, et demandez le compte rendu.
-
Chiffrage
Obtenir l'accord sur les travaux sans attendre
Transmettez vos devis vite et relancez par écrit. Une fois l'indemnité convenue, l'assureur doit l'exécuter dans le délai prévu au contrat.
-
Travaux
Séchage, puis remise en état
Après un dégât des eaux, les murs et planchers doivent sécher avant d'être refermés. Notez les dates de chaque intervention : elles justifieront une prolongation.
-
Retour, et deux ans pour agir
Solder le dossier, contester si besoin
L'action contre votre assureur se prescrit en principe par deux ans à compter de l'événement qui y donne naissance. Ne laissez pas un refus partiel sans réponse écrite.
6Contester
Garantie refusée, plafond atteint, durée contestée
Les désaccords tiennent presque toujours à quatre points :
- « Le logement reste habitable. » Répondez par des faits : attestation de l'électricien, mesures d'humidité, photos datées, certificat médical pour un enfant asthmatique ou une personne fragile. Un expert d'assuré peut faire ce constat contradictoire, son rôle est décrit dans l'article sur l'expert d'assuré.
- « La perte d'usage ne porte que sur une pièce. » Un logement sans cuisine, sans salle d'eau ou sans électricité ne s'habite pas à moitié : c'est l'usage du tout qui est perdu.
- « Le plafond est atteint. » Vérifiez si le retard vient de l'assureur lui-même, par exemple d'une expertise tardive ou d'un chiffrage contesté. Un retard fautif de l'assureur peut justifier des dommages et intérêts au-delà du plafond.
- « L'indemnité est réduite. » Si la réduction vient d'une erreur dans la déclaration du nombre de pièces, la mécanique est expliquée dans l'article sur l'indemnité réduite pour pièces mal déclarées.
Si le dialogue bloque, la contre-expertise en assurance habitation permet d'opposer un chiffrage argumenté à celui de l'assureur, puis la médiation de l'assurance peut être saisie gratuitement avant toute action en justice. Après un incendie, la reconstitution des dommages a ses propres difficultés, traitées dans l'article sur la contre-expertise après un incendie. Nous intervenons en contre-expertise d'assurance pour faire constater l'état du logement, chiffrer la remise en état et documenter la durée réelle de privation.