Ce que l'arrêté règle, et tout ce qu'il laisse ouvert
Une inondation n'est pas indemnisée au titre de la catastrophe naturelle parce qu'elle a été violente, mais parce qu'un arrêté interministériel publié au Journal officiel a reconnu l'état de catastrophe naturelle pour votre commune, pour une période et pour un type de phénomène déterminés. La garantie est attachée d'office à votre contrat multirisque habitation : vous n'avez rien souscrit de particulier, et l'assureur ne peut pas l'écarter par une clause.
La procédure de reconnaissance est la même que pour les fissures liées au retrait des argiles : demande de la mairie, avis d'une commission interministérielle, publication de l'arrêté. Elle est décrite en détail, avec ses délais et ses recours, dans notre dossier consacré à l'arrêté de catastrophe naturelle sécheresse. Ce qui suit ne concerne que l'inondation, où les litiges ne se nouent pas au même endroit.
Les règles de base sont fixées par la réglementation et récapitulées par service-public.gouv.fr. Vous devez déclarer le sinistre au plus tard 30 jours après la publication de l'arrêté, et rien ne vous interdit de le faire avant. La franchise légale est de 380 euros pour une habitation. L'assureur doit verser une provision dans les deux mois qui suivent la remise de votre état estimatif, ou la publication de l'arrêté si elle est postérieure, et solder l'indemnité dans les trois mois. Enfin, les frais de relogement d'urgence sont couverts lorsque la résidence principale est devenue inhabitable.
Voilà ce que l'arrêté règle. Ce qu'il ne règle pas, c'est la question que l'assureur va poser à votre dossier : les dommages de cette maison ont-ils eu pour cause déterminante l'événement reconnu, et combien coûte réellement leur réparation ? C'est sur ces deux points que se jouent les refus et les chiffrages trop bas.
Le premier poste du régime, et ce que cela dit de votre dossier
L'inondation n'est pas un sinistre marginal pour les assureurs. C'est le premier poste de dépenses du régime des catastrophes naturelles depuis sa création, devant la sécheresse. Les chiffres publiés par la Caisse centrale de réassurance, qui réassure le régime pour le compte de l'État, permettent de situer une proposition d'indemnisation.
Dommages assurés cumulés par péril, 1982 à 2023
Régime catastrophes naturelles, hors automobile, en milliards d'euros actualisés. Total : 56,6 Md€.
2,4 millionsde sinistres inondation indemnisés par le régime depuis 1982, contre un peu plus d'un million pour la sécheresse.
≈ 12 000 €coût moyen d'un sinistre inondation chez un particulier depuis 1990, en euros constants.
≈ 24 000 €en 2010, l'année de Xynthia : l'eau de mer a multiplié les dégâts par deux.
Source : Caisse centrale de réassurance, Les catastrophes naturelles en France, bilan 1982-2023.
Deux enseignements pour votre dossier. Le premier est qu'une moyenne de 12 000 euros par sinistre recouvre des situations très différentes, de la cave noyée au rez-de-chaussée entièrement à reprendre : une proposition à 3 000 ou 4 000 euros pour un séjour, une cuisine et une chambre de plain-pied submergés sur 60 centimètres doit vous alerter, parce qu'elle ne couvre en général même pas la dépose et la repose des doublages. Le second est que la nature de l'eau pèse lourd : une eau chargée de limon, d'hydrocarbures ou de sel ne s'essuie pas, elle contamine les isolants et les bois, et le chiffrage doit en tenir compte.
Retenez aussi l'ordre de grandeur de la masse : c'est parce que l'inondation coûte cher au régime que chaque dossier est examiné sous l'angle de la cause et de l'étendue. Un refus ou une réduction n'est pas une anomalie, c'est une position de négociation, et elle se discute avec des pièces.
Les cinq refus qu'on oppose aux sinistrés, et leur réplique
Les lettres de refus reprennent presque toujours les mêmes formules. Elles ne se valent pas : certaines reposent sur un texte précis et se contournent difficilement, d'autres sont de simples affirmations techniques qu'une expertise contradictoire renverse régulièrement. Voici comment les lire.
Motif 1Le phénomène qui a touché votre bien n'est pas celui visé par l'arrêté
L'arrêté ne dit pas seulement « inondation » : il précise le phénomène reconnu, par exemple « inondations et coulées de boue », « inondations par remontées de nappe phréatique » ou « submersion marine ». Si votre sous-sol a été envahi par la nappe alors que l'arrêté ne vise que le ruissellement, l'assureur s'appuiera sur cette différence. Vérifiez d'abord la mention exacte, puis la réalité technique : une eau boueuse arrivée par la porte n'est pas une nappe.
PièceLe texte de l'arrêté au Journal officiel, les photos datées de l'entrée de l'eau et, si le phénomène manque, une demande de la mairie pour un arrêté complémentaire.
Motif 2La cause déterminante des dommages est un défaut d'entretien
La garantie couvre les dommages qui ont eu pour cause déterminante l'intensité anormale de l'agent naturel. L'assureur soutient alors qu'un regard bouché, une gouttière arrachée ou un seuil trop bas a joué le premier rôle. Or un défaut préexistant n'exclut la garantie que s'il est la cause déterminante : quand toute la rue a été inondée à la même hauteur, l'argument perd beaucoup de force.
PiècePhotos des maisons voisines, relevés de hauteur d'eau dans la rue, attestations de voisins, et une analyse technique qui compare votre bien à son environnement.
Motif 3Ces traces d'humidité sont anciennes
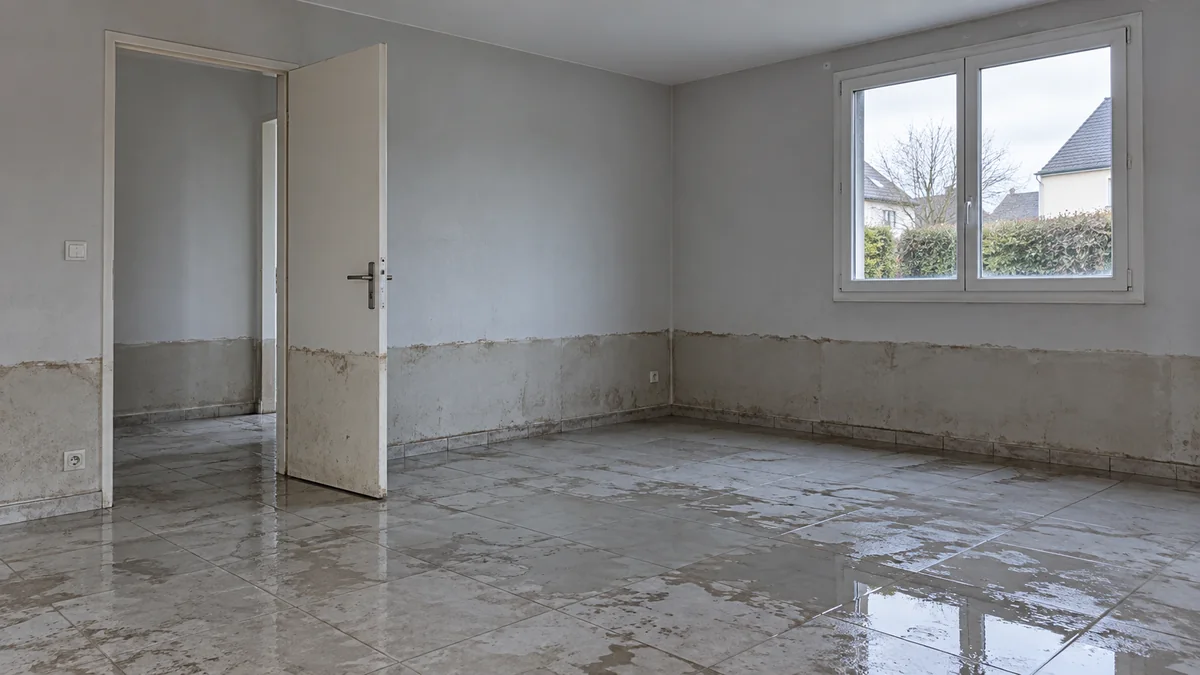
C'est le refus le plus fréquent dans les maisons anciennes à sous-sol ou à rez-de-chaussée enterré. L'expert constate des salpêtres, des peintures cloquées, et conclut que l'humidité précède l'événement. La distinction se fait pourtant : la trace d'une crue est horizontale, datée, uniforme d'une pièce à l'autre, alors qu'une humidité ascensionnelle ancienne dessine une frange irrégulière et des sels anciens. Le sujet est traité en profondeur dans notre article sur les remontées capillaires.
PiècePhotos antérieures du bien (annonce immobilière, fêtes de famille, état des lieux), mesures d'humidité à plusieurs hauteurs, avis technique écrit.
Motif 4Ce bien, ou cette partie du bien, n'est pas assuré
La garantie catastrophe naturelle ne couvre que les biens garantis par le contrat de base, dans ses limites. Une dépendance non déclarée, un abri de jardin exclu, un contenu sous-évalué au contrat ou un plafond de garantie pour les caves pèsent directement sur l'indemnité. Relisez les conditions particulières avant de discuter, et vérifiez que la superficie et le nombre de pièces déclarés correspondent à la réalité.
PièceConditions particulières et générales du contrat, dernier avis d'échéance, plans ou acte de vente pour les surfaces.
Motif 5Votre maison a été construite en zone inconstructible
Ce motif-là repose sur un texte : pour un bien construit sur un terrain déclaré inconstructible par un plan de prévention des risques après la publication de ce plan, l'assureur n'est pas tenu d'accorder la garantie. Il faut donc vérifier les dates, car le refus n'est pas fondé si la construction est antérieure au plan ou si elle a été régulièrement autorisée. La carte des zones et les plans en vigueur se consultent sur Géorisques.
PiècePermis de construire et sa date, date d'approbation du plan de prévention, extrait de zonage.
Il existe un sixième motif, plus prosaïque et plus redoutable : la déclaration hors délai. Si vous avez dépassé les 30 jours qui suivent la publication de l'arrêté, l'assureur ne peut vous opposer la déchéance que s'il démontre que ce retard lui a causé un préjudice. Ne vous résignez donc pas, mais ne comptez pas non plus sur cette jurisprudence pour déclarer tardivement : déclarez dès les premiers jours, en indiquant que vous complèterez l'estimation.
Sous la ligne d'eau, et au-dessus : là où se cache la sous-évaluation
Quand l'assureur ne refuse pas, il chiffre. Et le chiffrage d'une inondation se fait souvent de la même façon : on relève la hauteur de la trace, on compte les mètres linéaires de doublage à reprendre jusqu'à cette hauteur, on ajoute la peinture et quelques meubles. Ce raisonnement oublie tout ce qui ne se voit pas le jour de la visite, alors que c'est précisément ce qui fera réapparaître les désordres six mois plus tard.
- La zone immergéeDoublage, isolant, plinthes, bas de portes et d'huisseries : tout ce qui a trempé est à déposer, pas seulement à repeindre. Un isolant minéral gorgé d'eau chargée ne sèche pas proprement, il se tasse et garde les boues.
- La frange capillaireAu-dessus de la trace, la plaque de plâtre et le mur continuent de pomper l'eau pendant des jours. Couper les doublages à la hauteur exacte de la trace, c'est laisser une bande humide qui ressortira en moisissures et en peinture cloquée.
- Le circuit électriqueLes prises basses ont été submergées, et avec elles les gaines qui remontent dans le doublage. Un contrôle du circuit par un électricien est indispensable, et la reprise est souvent nécessaire bien au-delà des seules prises.
- Sous la chapeL'isolant sous chape et la dalle retiennent l'eau sous un carrelage qui paraît sec. C'est le poste le plus souvent oublié, et celui qui fait décoller les revêtements un an plus tard.
- Le temps de séchageUn mur ne se referme pas avant d'être sec. Déshumidificateurs, consommation électrique, location de matériel et délai d'attente avant les travaux font partie du dommage et doivent figurer dans l'état estimatif.
Coupe de principe d'un rez-de-chaussée : mur maçonné doublé, isolant, plaque de plâtre, chape sur isolant. Hauteur d'eau indicative.
Ce découpage permet de relire le chiffrage reçu ligne par ligne. Pour chaque poste, posez la même question : a-t-il été constaté, mesuré, chiffré ? Un rapport qui ne mentionne ni mesure d'humidité au-dessus de la trace, ni ouverture d'un doublage, ni contrôle électrique, ni sondage sous le carrelage n'a pas examiné les dommages, il a décrit ce qui se voyait. Relisez aussi l'abattement pour vétusté appliqué à chaque poste : il dépend de votre contrat, pas d'un barème de l'expert.
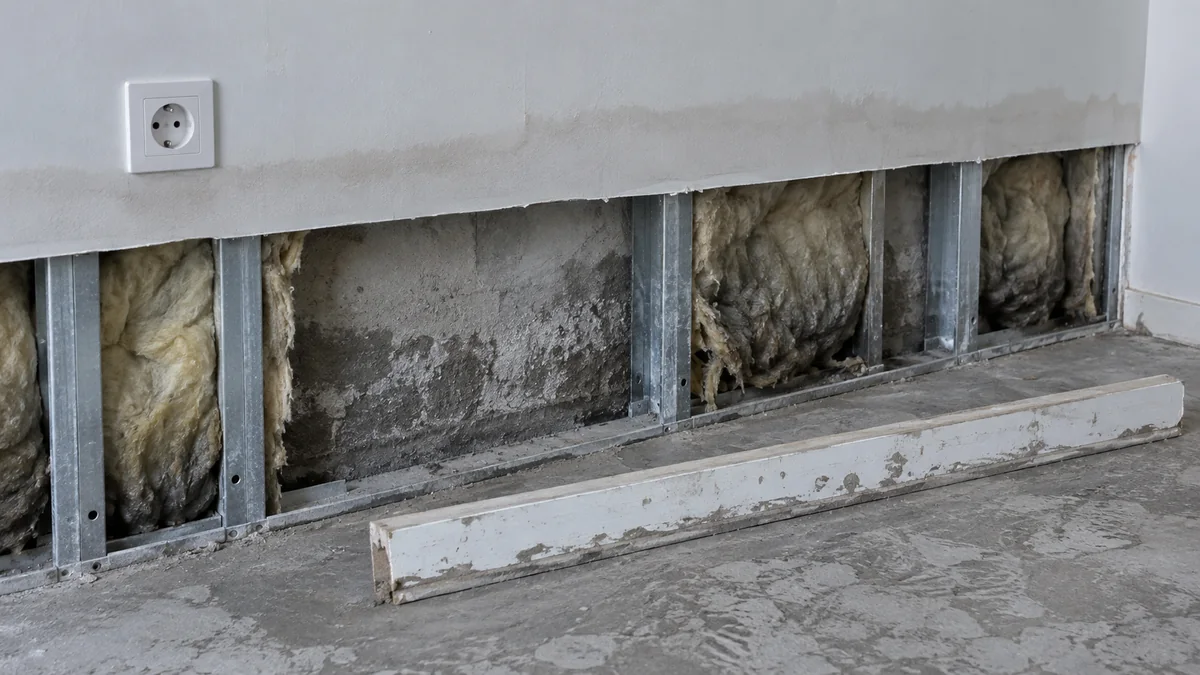
Un point pratique, qui fait gagner ou perdre des milliers d'euros : ne jetez rien et ne faites rien reprendre avant le passage de l'expert, sauf ce qui relève de la mise en sécurité et de la salubrité. Photographiez chaque pièce avant le nettoyage, en plan large puis en détail, avec un mètre posé contre le mur pour montrer la hauteur de l'eau. Gardez un échantillon de chaque revêtement et les étiquettes des appareils électroménagers. Tout ce qui part à la déchetterie sans avoir été constaté devient une affirmation sans preuve.
Inondation, dégât des eaux, ruissellement du voisin : ne pas se tromper de garantie
Une partie des refus vient d'une confusion de départ, parfois entretenue par la déclaration elle-même. L'eau qui entre dans une maison ne relève pas toujours de la catastrophe naturelle, et bien la qualifier dès le départ évite de perdre des mois.
Si l'eau vient d'une canalisation, d'un appartement voisin ou d'une infiltration par la toiture, c'est un dégât des eaux, qui relève de la garantie ordinaire et, en immeuble, de la convention IRSI entre assureurs. L'arrêté de catastrophe naturelle n'y change rien, même si la fuite a eu lieu le même jour. À l'inverse, la garantie dégât des eaux exclut en général l'inondation : les deux ne se cumulent pas, elles se succèdent selon l'origine de l'eau.
Si l'eau est arrivée à la suite d'un orage violent sans qu'un arrêté soit publié, pour une pluie qui a traversé une toiture abîmée, c'est souvent la garantie tempête, grêle et neige de votre contrat qui joue, avec ses propres conditions. Ce cas est traité dans notre guide sur le sinistre tempête ou grêle refusé par l'assureur.
Si enfin l'eau est descendue du terrain voisin parce qu'un remblai, une imperméabilisation ou un drainage a modifié l'écoulement naturel, un arrêté de catastrophe naturelle peut couvrir vos dommages, mais il ne dispense pas de rechercher la responsabilité de celui qui a aggravé la servitude d'écoulement. Les deux voies peuvent se combiner, et l'assureur qui vous a indemnisé pourra lui-même se retourner contre le voisin. Le volet voisinage est détaillé dans l'article sur les eaux de ruissellement venues du terrain voisin.
Contester : l'ordre des démarches qui fonctionne
L'expert qui visite votre maison après une inondation est mandaté et rémunéré par l'assureur. Il est tenu à la compétence et à l'objectivité, mais il n'est pas un arbitre, et son rapport n'engage que la compagnie. Vous pouvez le discuter, et vous avez intérêt à le faire dans un ordre précis.
Demandez le rapport ou, à défaut, le détail du chiffrage. Un montant global sans décomposition ne se conteste pas utilement. Exigez les métrés, les prix unitaires, les postes retenus et ceux qui ont été écartés, avec la raison de leur rejet. Si un pré-rapport vous est adressé, c'est le moment de répondre, par écrit et point par point.
Faites chiffrer les postes oubliés par des entreprises. Un devis de plâtrier qui prévoit la dépose des doublages sur 1,20 mètre, un devis d'électricien après contrôle du circuit, une facture de location de déshumidificateurs : ce sont ces pièces qui font bouger un chiffrage, beaucoup plus que la protestation.
Mandatez votre propre expert quand l'écart est important. Un expert d'assuré ne travaille que pour vous : il reprend les constatations, ouvre ce qui doit l'être, mesure l'humidité et discute avec l'expert de la compagnie à armes égales. Beaucoup de contrats multirisques prévoient d'ailleurs le remboursement de ses honoraires, dans une limite fixée aux conditions générales : vérifiez-le avant de payer quoi que ce soit. Lorsque les deux experts ne s'accordent pas, la contre-expertise prévue au contrat permet de désigner un tiers expert.
Saisissez le médiateur, puis le juge si nécessaire. Après une réclamation écrite au service réclamations de l'assureur restée sans réponse satisfaisante pendant deux mois, la Médiation de l'assurance peut être saisie gratuitement. Son fonctionnement et ses limites sont détaillés dans notre article sur le médiateur de l'assurance habitation. En dernier ressort, le tribunal peut ordonner une expertise judiciaire.
Un délai domine toute cette séquence : l'action contre votre assureur se prescrit par deux ans. Pour une catastrophe naturelle, le délai ne commence à courir qu'avec la publication de l'arrêté, puisque la garantie n'existait pas avant. Il est interrompu par une lettre recommandée avec accusé de réception adressée à l'assureur au sujet du règlement de l'indemnité, ou par la désignation d'un expert. Une discussion qui s'étire par courriels ne l'interrompt pas.
Réparer sans préparer la prochaine inondation
Le dernier piège est celui de la remise en état à l'identique. L'indemnité finance en principe la reconstitution de ce qui existait, et rien de plus. Mais une maison qui a été inondée une fois a toutes les chances de l'être à nouveau, et c'est au moment des travaux que les choix les moins coûteux se présentent.
Remonter le tableau électrique et les prises au-dessus de la hauteur atteinte, choisir un doublage collé sur tasseaux avec un isolant qui ne se gorge pas d'eau, poser un carrelage plutôt qu'un parquet flottant au rez-de-chaussée, prévoir un clapet anti-retour sur l'évacuation : ces adaptations coûtent peu si elles sont décidées avant la repose. Certaines peuvent être subventionnées au titre du fonds de prévention des risques naturels majeurs, lorsque le logement est couvert par un plan de prévention ou un programme d'actions de prévention des inondations. Renseignez-vous auprès de votre mairie avant de signer les devis.
Enfin, conservez tout : l'arrêté, le rapport, les devis, les factures des travaux réalisés, les photos avant et après. Lors d'une revente, l'acquéreur devra être informé des sinistres indemnisés au titre d'une catastrophe naturelle, et un dossier complet qui montre une réparation sérieuse vaut beaucoup mieux qu'une mention sèche dans l'état des risques.