Cet article traite du retard de paiement, quand la garantie n'est pas discutée ou ne l'est plus. Si l'assureur refuse de couvrir le sinistre ou propose un montant que vous jugez trop bas, le problème est d'une autre nature, et les recours sont décrits dans les articles sur la contre-expertise en assurance habitation et sur les refus d'indemnisation examinés par le médiateur.
Trois régimes, trois horloges
Il n'existe pas de délai unique de paiement en assurance habitation. Le code des assurances fixe des délais précis pour deux garanties seulement, la catastrophe naturelle et la dommages-ouvrage. Pour tout le reste, l'article L.113-5 du code des assurances renvoie au contrat : l'assureur doit exécuter sa prestation « dans le délai convenu ».
Catastrophe naturelle
Inondation, coulée de boue, sécheresse, après publication de l'arrêté.
- 1 mois pour vous informer et, s'il le juge utile, ordonner une expertise, à compter de la déclaration ou de l'arrêté.
- Durée de l'expertise, non fixée par la loi.
- 1 mois pour faire une offre, à compter du rapport définitif ou de votre état des pertes.
- Votre réponse.
- 21 jours pour payer après votre accord, ou 1 mois pour missionner l'entreprise.
À défaut, intérêts au taux légal de plein droit, sauf cas fortuit ou force majeure. Provision due dans les 2 mois.
Dommages-ouvrage
Désordre de nature décennale sur une construction de moins de dix ans.
- 60 jours pour prendre position sur la garantie, à compter de la déclaration.
- 90 jours au plus, depuis la déclaration, pour présenter l'offre.
- Votre acceptation.
- 15 jours pour payer après votre acceptation.
À défaut, vous pouvez engager les travaux, et l'indemnité est majorée de plein droit d'un intérêt égal au double du taux légal.
Les autres sinistres
Dégât des eaux, incendie, vol, tempête, bris de glace, dommages électriques.
- Le délai fixé par vos conditions générales, en général compté à partir de l'accord sur le montant ou d'une décision de justice.
À défaut, intérêts au taux légal à compter d'une mise en demeure, et dommages et intérêts en cas de mauvaise foi.
Les délais des catastrophes naturelles figurent à l'article L.125-2 du code des assurances, dans sa version en vigueur depuis le 28 mai 2026. La provision y est une obligation « en tout état de cause » : elle doit être versée dans les deux mois qui suivent la remise de votre état estimatif des pertes, ou la publication de l'arrêté si elle est postérieure. Elle ne dépend donc pas de la fin de l'expertise, ce que beaucoup d'assurés ignorent. Le déroulé d'un dossier inondation et les refus les plus fréquents sont traités dans l'article sur l'inondation en catastrophe naturelle, et le cas particulier de la sécheresse dans celui sur la contre-expertise sécheresse.
Pour la dommages-ouvrage, les délais de l'article L.242-1 sont les plus protecteurs du code, et leur dépassement a des effets propres, détaillés dans l'article sur le fonctionnement de l'assurance dommages-ouvrage. Pour tous les autres sinistres, ouvrez vos conditions générales au chapitre « règlement des sinistres » ou « paiement de l'indemnité » : le délai y est écrit, avec son point de départ. C'est lui qu'il faudra citer.
Trouver où le dossier est bloqué
Un dossier ne s'arrête jamais « en général ». Il s'arrête à une étape précise, et le bon levier dépend de cette étape. Écrire à l'assureur pour réclamer un paiement alors que le rapport d'expertise n'a pas été établi ne sert à rien : on vous répondra que le dossier est « en cours d'instruction ».
À quelle étape votre dossier est-il arrêté ?
Choisissez l'étape où plus rien ne bouge.
Aucune expertise organisée plusieurs semaines après la déclaration
- Ce qui se passe
- L'assureur n'a pas missionné de cabinet, ou le cabinet n'a pas pris rendez-vous. Rien ne peut avancer tant que les dommages ne sont pas constatés.
- Le levier
- Demander par écrit la date de la mission et le nom de l'expert. En catastrophe naturelle, rappeler le délai d'un mois de l'article L.125-2. Si les dégâts s'aggravent, faire constater leur état et proposer une expertise en visio pour débloquer, en gardant vos propres photos.
- La phrase
Mon sinistre a été déclaré le [date]. Je vous remercie de m'indiquer sous huit jours le nom de l'expert missionné et la date de son intervention.
L'expert est passé, mais aucune proposition ne suit
- Ce qui se passe
- Le rapport n'est pas rédigé, ou il est rédigé mais pas transmis à l'assureur, ou il attend un devis que personne ne vous a demandé.
- Le levier
- Écrire à l'expert et à l'assureur en même temps, pour demander si le rapport est déposé et ce qui manque. Vous pouvez demander la communication du rapport qui fonde la proposition.
- La phrase
L'expertise a eu lieu le [date]. Je vous remercie de me confirmer la date de dépôt du rapport et, le cas échéant, la liste des éléments encore attendus de ma part.
Chaque réponse se termine par une nouvelle pièce à fournir
- Ce qui se passe
- Factures d'achat, devis, attestation de recherche de fuite, constat amiable, relevé d'identité bancaire. Une demande à la fois, et le dossier recule à chaque envoi.
- Le levier
- Demander la liste complète et définitive des pièces, en une fois. Envoyer le tout ensemble, avec un bordereau numéroté, par un moyen daté. À partir de là, tout retard ne vous est plus imputable.
- La phrase
Afin de clore l'instruction, je vous remercie de me communiquer la liste exhaustive des pièces encore nécessaires au règlement de mon dossier.
Vous avez accepté la proposition, et le virement n'arrive pas
- Ce qui se passe
- La somme est due. C'est le cas le plus simple juridiquement, et le seul où l'assureur n'a plus d'argument sur le fond.
- Le levier
- Mise en demeure de payer par lettre recommandée, en citant le délai du contrat ou de la loi. Elle fait courir les intérêts au taux légal. Si rien ne vient, le médiateur des assurances ou le référé-provision.
- La phrase
Vous m'avez proposé le [date] une indemnité de [montant], que j'ai acceptée le [date]. Je vous mets en demeure de la régler sous huit jours, faute de quoi elle portera intérêts au taux légal.
Vous contestez le chiffrage et rien n'avance
- Ce qui se passe
- Tant que vous n'avez pas accepté, l'assureur considère que le dossier est ouvert. Le retard n'est plus un retard de paiement, c'est un désaccord sur ce qui est dû.
- Le levier
- Demander le versement de la partie non contestée, qui peut être payée sans attendre. Pour le reste, faire chiffrer les dommages par votre propre expert et demander une réunion contradictoire, comme dans une expertise sinistre habitation.
- La phrase
Sans préjudice de ma contestation sur le surplus, je vous demande de régler dès à présent la somme de [montant] que votre expert a retenue.
La mise en demeure qui fait courir les intérêts
Une somme due et non payée produit des intérêts. L'article 1231-6 du code civil le dit simplement : les dommages et intérêts dus en raison du retard dans le paiement d'une obligation de somme d'argent consistent en l'intérêt au taux légal, à compter de la mise en demeure, et le créancier n'a pas à justifier d'une perte. Le même texte ajoute que si le débiteur en retard a causé, par sa mauvaise foi, un préjudice indépendant de ce retard, des dommages et intérêts distincts peuvent être obtenus.
Le taux légal est fixé chaque semestre par arrêté, et il est nettement plus élevé pour les particuliers que pour les professionnels. Le calcul ci-dessous applique les taux de 2026 publiés par le ministère de l'Économie.
Ce que coûte le retard à l'assureur
Intérêts au taux légal sur l'indemnité due, de la mise en demeure à la date de votre choix, en 2026.
sur 165 jours, soit 1,50 € par jour de retard aujourd'hui
- 1er semestre, 6,67 %, 58 j84,79 €
- 2nd semestre, 6,84 %, 107 j160,41 €
Intérêts simples, sur 365 jours. Le taux du premier semestre 2027 sera publié fin décembre 2026. Deux mois après qu'une décision de justice condamnant l'assureur est devenue exécutoire, le taux est majoré de cinq points (article L.313-3 du code monétaire et financier).
La lettre doit être une vraie mise en demeure, pas une relance. Envoyez-la en recommandé avec accusé de réception, et faites-y figurer quatre éléments :
- La somme due et son origine : la proposition de l'assureur et la date de votre accord, ou le rapport d'expertise qui la chiffre.
- Le délai dépassé, avec sa source : l'article du contrat, ou l'article L.125-2 en catastrophe naturelle.
- Un délai pour payer, huit ou quinze jours, et la mention que la somme portera intérêts au taux légal à défaut.
- Vos frais liés à l'attente, s'il y en a : relogement, location de matériel, dégradation supplémentaire, avec leurs justificatifs.
« Par la présente, je vous mets en demeure de me régler sous quinze jours l'indemnité de [montant] que vous m'avez proposée le [date] et que j'ai acceptée le [date], conformément à l'article [n°] de mes conditions générales. À défaut, cette somme portera intérêts au taux légal à compter de la réception de ce courrier, et je saisirai les voies de recours à ma disposition. »
Ce même courrier a un second effet, souvent plus important que les intérêts. Toute action née du contrat d'assurance se prescrit par deux ans, cinq ans pour les sécheresses reconnues en catastrophe naturelle. L'article L.114-2 prévoit que ce délai est interrompu par l'envoi d'une lettre recommandée avec accusé de réception adressée à l'assureur au sujet du règlement de l'indemnité, ou par la désignation d'experts après le sinistre. Un dossier qui dort ne suspend rien : c'est la lettre qui protège. Pour la construction de ce type de courrier, voir aussi le modèle de mise en demeure, à adapter à l'assureur.
Quand l'attente aggrave les dégâts
Un retard de paiement ne coûte pas seulement des intérêts. Un plafond qui reste ouvert, une cloison mouillée qu'on ne peut pas déposer faute d'accord, un parquet qui attend son remplacement : le dommage continue de se développer, et le chiffrage de l'expert, fait à une date donnée, ne le suit pas.
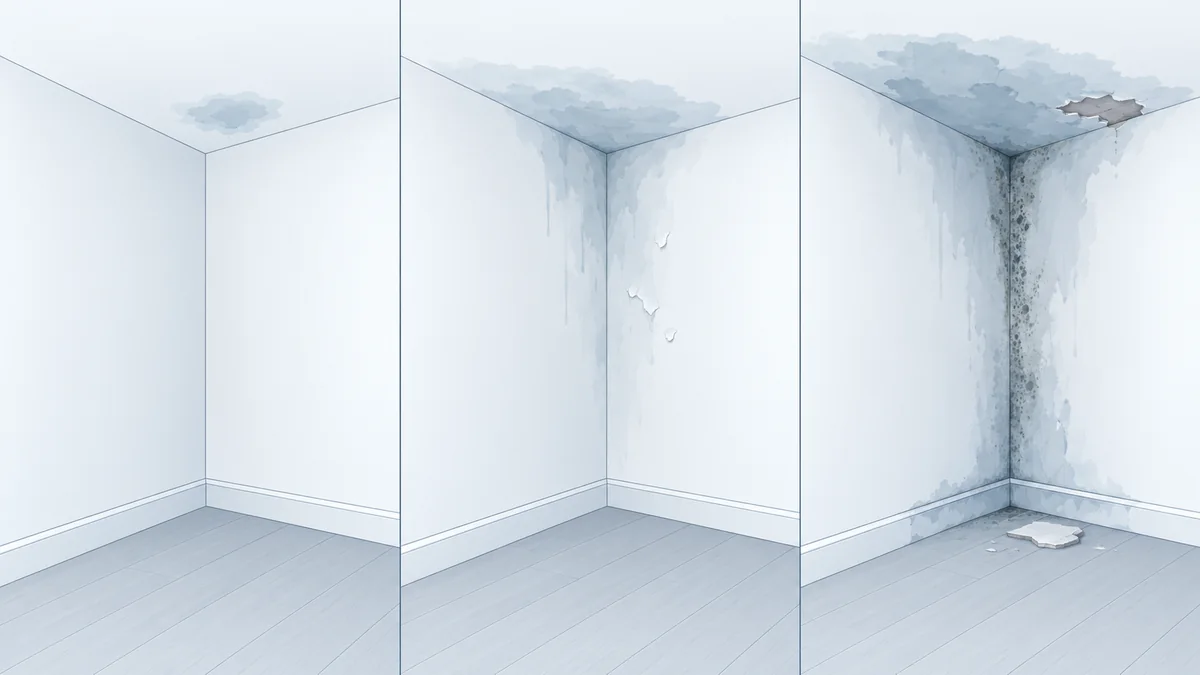
Trois réflexes évitent que cette aggravation reste à votre charge :
- Prenez les mesures conservatoires qui s'imposent, sans attendre l'assureur : couper l'eau, bâcher, déshumidifier, déposer ce qui menace de tomber. Gardez les factures, elles se rattachent au sinistre.
- Faites constater l'évolution, photos datées à l'appui, et signalez-la par écrit à l'assureur en demandant une mise à jour du chiffrage. Un dommage qui s'aggrave parce que les réparations n'ont pas pu être faites n'est pas un nouveau sinistre.
- Chiffrez les frais de l'attente : un relogement prolongé, une perte de loyer, du matériel loué. Quand le logement est inhabitable, ces postes ont leurs propres règles, détaillées dans l'article sur le relogement après un sinistre.
Si l'assureur a laissé traîner sans raison un dossier dont il ne contestait plus le principe, ces conséquences peuvent justifier des dommages et intérêts distincts des intérêts de retard, au titre de la mauvaise foi prévue par l'article 1231-6. La preuve repose sur la chronologie : d'où l'intérêt de tout faire par écrit, à dates certaines.
Si la mise en demeure ne suffit pas
Deux voies s'ouvrent, que l'on peut mener l'une après l'autre.
- Le médiateur de l'assurance, gratuit, une fois que vous avez écrit au service réclamations de l'assureur et qu'il n'a pas répondu dans les deux mois, ou pas de façon satisfaisante. Les conditions et la démarche sont détaillées dans l'article sur le médiateur des assurances.
- Le référé-provision, devant le président du tribunal judiciaire. L'article 835 du code de procédure civile lui permet d'accorder une provision au créancier lorsque l'existence de l'obligation n'est pas sérieusement contestable. C'est exactement la situation d'un assureur qui a fait une offre, que vous avez acceptée, et qui ne paie pas. La procédure est rapide, et l'assistance d'un avocat est en principe nécessaire au-delà de 10 000 €.
Le référé ne convient pas, en revanche, quand le montant lui-même est discuté : le juge des référés ne tranche pas un désaccord sérieux sur l'étendue des dommages. Dans ce cas, le dossier se joue sur le chiffrage, et un expert d'assuré qui reprend les métrés et les postes oubliés pèse davantage qu'une énième relance. Après une tempête, cette question du chiffrage et du refus de garantie fait l'objet d'un article dédié à la toiture endommagée ; après un incendie, de celui sur l'expert d'assuré en sinistre incendie.