Cet article s'adresse à l'occupant, propriétaire ou locataire, à qui son assureur propose une « expertise à distance » après un dégât des eaux. La question de savoir quel assureur gère le dossier, selon le montant des dommages, est traitée dans l'article sur le dégât des eaux causé par un voisin et la convention IRSI. Le rôle d'un expert indépendant, et ce qu'il coûte, est détaillé dans celui sur l'expert dégât des eaux.
Pourquoi on vous propose la vidéo
Le dégât des eaux est le sinistre de masse de l'assurance habitation. Selon France Assureurs, les assureurs ont enregistré 4,2 millions de sinistres habitation en 2025, et les dégâts des eaux en représentent 39 %. Mais ils ne pèsent que 25,9 % de la charge totale, parce que chaque dossier coûte peu : 1 263 € en moyenne, quand un incendie dépasse 14 000 €.
Pour un assureur, envoyer un expert en voiture traverser l'Île-de-France afin d'évaluer un plafond à repeindre coûte presque aussi cher que le plafond. D'où la généralisation des dossiers traités sur photos et devis pour les petits montants, et de la visio dès qu'un expert est nécessaire.
Ce que coûte en moyenne un sinistre, selon la garantie
Assurance habitation, coût moyen par sinistre en 2025. Le trait pointillé marque le premier seuil de la convention IRSI.
- Bris de glace576 €
- Dommages électriques796 €
- Dégâts des eaux1 263 €
- Responsabilité civile1 635 €
- Vol2 093 €
- Tempête, grêle, neige3 343 €
- Catastrophes naturelles6 130 €
- Incendie14 069 €, hors échelle
- Moyenne, toutes garanties1 901 €
Le dossier type se situe donc autour du premier seuil de la convention entre assureurs, celui sous lequel l'assureur de l'occupant indemnise sans recours, souvent sans expert. Au-delà, un expert est en principe désigné, et c'est là que la visio s'est imposée. Elle n'a rien d'anormal. Elle a simplement une limite physique : l'expert ne voit que ce que votre caméra lui montre.
Ce que la caméra montre, et ce qu'elle ne montre pas
Un expert sur place touche, mesure, sent, déplace un meuble, appuie sur une plinthe, passe un humidimètre sur le bas des murs. En visio, il dépend de votre cadrage et de la qualité de l'image. Certaines choses passent très bien à l'écran, d'autres pas du tout.
Dans le champ
- La tache au plafond ou au mur, son étendue, ses auréoles successives.
- La peinture cloquée, le papier peint décollé, un joint noirci.
- La cause apparente quand elle est accessible : flexible, joint de baignoire, siphon.
- Les biens mouillés que vous posez devant l'objectif.
- Les pièces du dossier : facture de recherche de fuite, constat amiable.
Hors champ
- L'humidité cachée derrière un doublage, un carrelage, une plinthe.
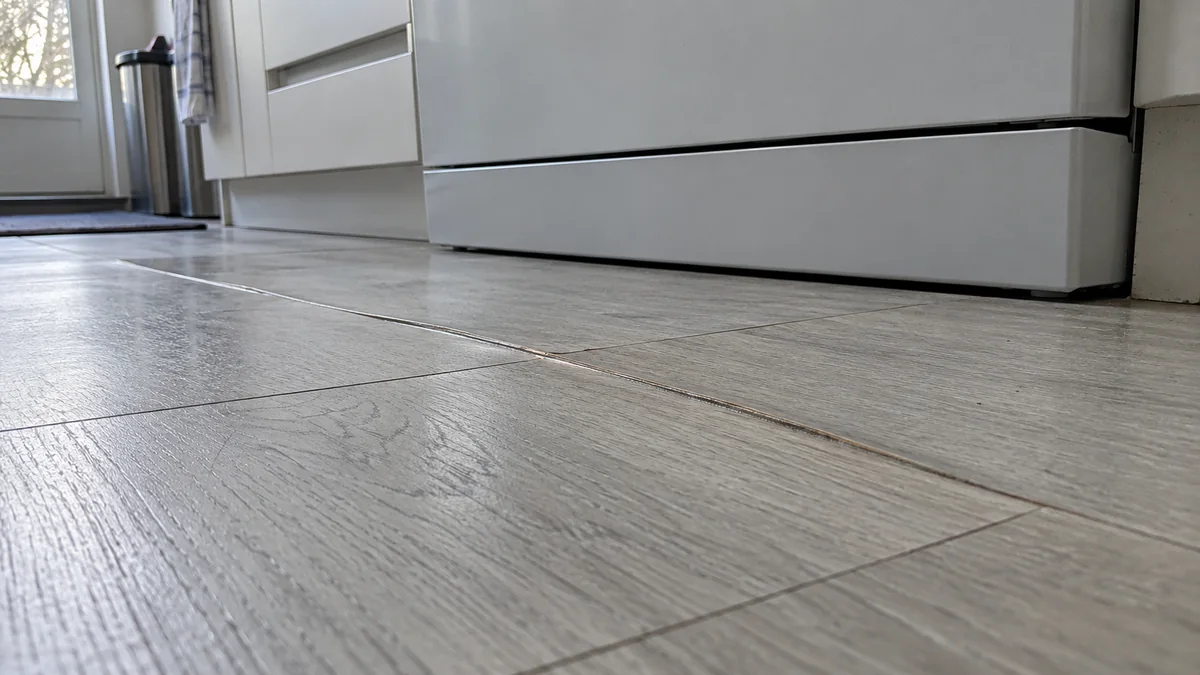
- Le gonflement d'un sol stratifié ou parquet, visible seulement en lumière rasante.
- L'odeur de moisi, souvent le premier signe d'un mur qui ne sèche pas.
- Le taux d'humidité réel des matériaux, qui demande un appareil de mesure.
- Ce qui est sous les meubles lourds que vous n'avez pas pu déplacer.
- L'évolution dans les semaines qui suivent, quand une tache sèche puis réapparaît.
La colonne de droite n'est pas un détail. C'est précisément là que se logent les dommages les plus chers : une cloison en plaques de plâtre qui a bu l'eau par le bas doit être remplacée, pas repeinte, et un sol stratifié qui a gonflé aux joints ne se resserre pas en séchant.
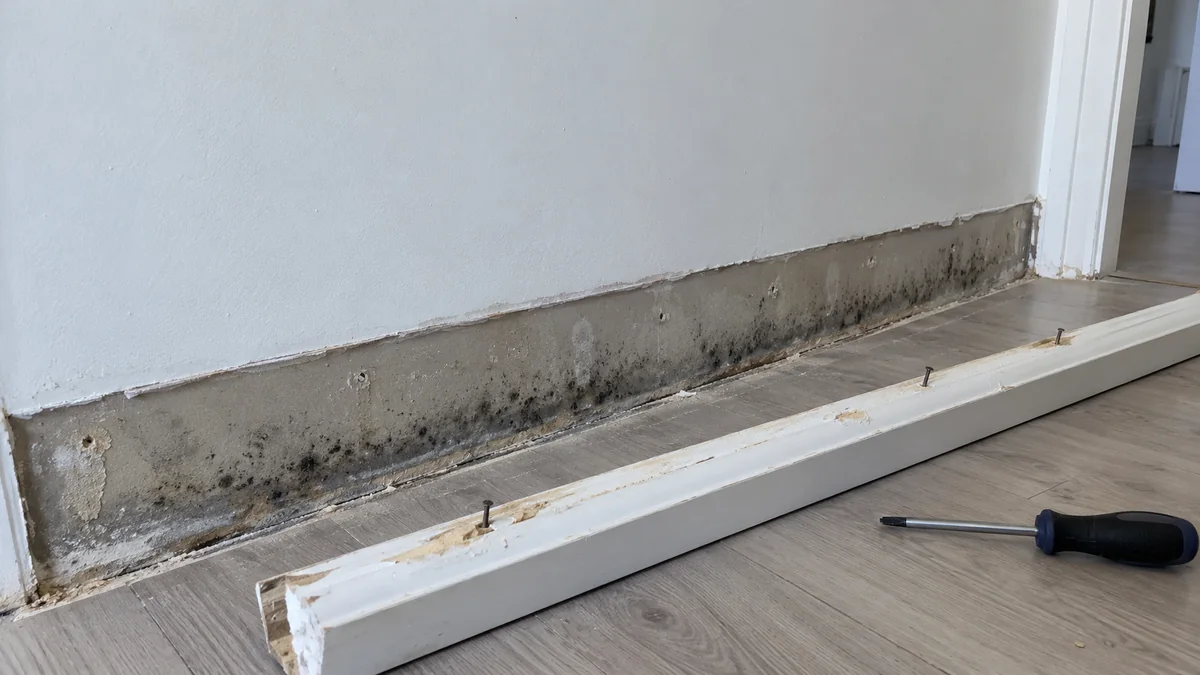
Quand l'humidité persiste dans un mur doublé, le problème dépasse souvent le simple dégât des eaux, comme le montre l'article sur le mur humide derrière un doublage. Et quand la fuite vient d'une canalisation prise dans une dalle ou une cloison, la question de la cause se double de celle de l'accès, détaillée dans l'article sur la fuite de canalisation encastrée.
Si vous acceptez, préparez l'appel comme un tournage
Une visio réussie ne s'improvise pas devant l'écran. Faites le tour des pièces avant, écrivez la liste des dommages, chargez votre téléphone, ouvrez les volets et allumez toutes les lumières. Puis montrez les choses dans cet ordre, qui est celui qu'un expert suivrait sur place.
-
≈ 30 s
La pièce entière
Un panoramique lent depuis l'entrée, pour situer la tache, les fenêtres et la pièce d'où vient l'eau.
-
≈ 30 s
L'origine
Le point de fuite s'il est connu, réparé ou non, et la facture du plombier ou de la recherche de fuite face caméra.
-
≈ 20 s
Chaque dommage, avec un repère
De près, un mètre ruban ou une feuille A4 posée à côté pour donner l'échelle. Une tache sans repère paraît toujours plus petite.
-
≈ 40 s
Le bas des murs, au ras du sol
Téléphone à hauteur de plinthe, avec la lampe allumée en lumière rasante. C'est là que l'eau descend et que la caméra ne va jamais d'elle-même.
-
≈ 40 s
Derrière et dessous
Le mur derrière le meuble que vous avez décalé, le dessous de l'évier, le placard. Faites-le avant l'appel si le meuble est lourd.
-
≈ 60 s
Les biens abîmés
Un par un, avec leur facture ou une photo d'avant si vous l'avez. Ce qui n'est pas montré ni listé ne sera pas chiffré.
Trois réflexes complètent la préparation :
- Envoyez vos photos avant l'appel, en haute définition et datées, par courriel ou sur l'espace client. L'image d'un appel vidéo est compressée, la vôtre ne l'est pas.
- Demandez à l'expert ce qu'il retient, pièce par pièce, avant de raccrocher : les surfaces, les matériaux à remplacer, ce qu'il écarte et pourquoi.
- Écrivez un récapitulatif le jour même à l'assureur : date de l'appel, ce qui a été montré, ce qui n'a pas pu l'être, et vos réserves. C'est la seule trace que vous aurez de l'échange.
Quand demander un expert sur place
Ni le code des assurances ni la convention entre assureurs n'imposent une forme d'expertise. La visio est une modalité d'organisation proposée par l'assureur ou son cabinet d'expertise, et rien ne vous interdit de demander qu'un expert se déplace. Cette demande est fondée dans plusieurs situations :
- L'eau a pu cheminer à l'intérieur des parois : cloisons en plaques de plâtre, doublage isolant, plancher bois, chape sous carrelage.
- La cause n'est pas identifiée, ou la fuite revient après une première réparation.
- Plusieurs logements sont touchés, en copropriété notamment, et il faut comprendre le parcours de l'eau d'un étage à l'autre.
- L'assureur évoque une fuite ancienne ou un défaut d'entretien pour réduire ou refuser l'indemnité. Ce raisonnement se construit sur l'aspect des taches, et se discute mieux sur place, comme l'explique l'article sur le dégât des eaux refusé pour fuite lente.
- Le logement est difficile à habiter : odeur, moisissures, pièce inutilisable. L'expert doit pouvoir apprécier ce qui relève d'une perte d'usage.
Faites la demande par écrit, en une phrase de motif et une phrase de solution : « l'eau a pu s'infiltrer dans la cloison du séjour, que la vidéo ne permet pas d'examiner ; je vous propose les créneaux suivants pour une visite ». Refuser la visio n'est pas refuser l'expertise, et la formulation doit le montrer, pour qu'on ne puisse pas vous reprocher de retarder le dossier.
Si l'assureur maintient la visio et que son évaluation vous paraît incomplète, vous gardez la possibilité de faire contredire son expert par un professionnel que vous choisissez. Depuis le 28 mai 2026, l'article L.113-5-1 du code des assurances oblige d'ailleurs l'assureur à vous informer de ce droit lors du sinistre, comme le rappelle l'article sur la toiture endommagée par la tempête. La démarche est décrite dans le guide contre-expertise assurance habitation, et les différences entre expert de la compagnie et expert d'assuré dans l'article sur l'expert d'assuré. Vérifiez au passage si votre contrat comporte une garantie « honoraires d'expert ».
Après l'appel, lire le compte rendu avant de signer
Quelques jours après la visio, vous recevez un chiffrage ou une proposition d'indemnisation. C'est à ce moment que se joue le dossier, pas pendant l'appel. Voici les lignes à vérifier, et ce qu'il faut regarder dans chacune.
Cause retenueFuite sur alimentation, réparée
Elle conditionne tout le reste. Si l'expert retient une cause que vous contestez, ou parle d'infiltration « répétée », répondez avant d'aller plus loin.
Dommages immobiliersPeinture plafond séjour
Comparez avec votre liste. Un plafond repeint là où la plaque de plâtre a gonflé, un mur repeint là où le doublage est mouillé, c'est le signe d'une évaluation faite à distance.
Surfacesm² retenus par pièce
Les surfaces estimées à l'écran sont souvent minorées. On ne repeint pas un demi-plafond : la reprise se fait au moins jusqu'à un angle ou un arrêt naturel.
VétustéTaux appliqué, par poste
Demandez la grille du contrat et vérifiez si vous avez une garantie valeur à neuf, qui permet de récupérer tout ou partie de la vétusté après réparation.
Mode de règlementIndemnité ou réparation en nature
Si l'assureur propose d'envoyer son propre réparateur, lisez avant d'accepter l'article sur la réparation en nature mal faite.
Tant que vous n'avez pas signé la lettre d'acceptation, rien n'est figé : vous pouvez transmettre des photos nouvelles, un devis d'entreprise plus complet, ou redemander une visite. Une fois l'accord donné et l'indemnité versée, revenir sur le montant devient très difficile. Et si, l'accord donné, le versement se fait attendre, les délais et les recours sont expliqués dans l'article sur l'assureur qui tarde à indemniser.