Cet article s'adresse à l'assuré dont le sinistre dégât des eaux a été refusé, ou très réduit, au motif que la fuite était lente, ancienne ou due à un manque d'entretien. Si vous cherchez d'abord à comprendre comment se déroule une expertise de ce type et ce qu'elle coûte, commencez par le guide sur le rôle et le coût de l'expert dégât des eaux. Si la fuite vient de chez un voisin, la répartition entre assureurs relève d'abord de la convention IRSI.
ALa lettre de refus, phrase par phrase
Les lettres de refus pour fuite lente se ressemblent toutes. Elles sont courtes, s'appuient sur une visite de l'expert mandaté par l'assureur, et enchaînent trois idées qui n'ont rien d'automatique : la fuite était ancienne, une fuite ancienne révèle un défaut d'entretien, le défaut d'entretien est exclu. Chacun de ces maillons peut céder. Voici une lettre type, reconstituée à partir de formulations courantes, avec ce que chaque phrase affirme réellement.
Ce que dit la lettre, et ce qu'elle ne prouve pas
Lettre fictive, sans lien avec un assureur réel. Touchez une phrase surlignée pour mettre en évidence la lecture correspondante.
Service sinistres habitation
Objet : votre déclaration de dégât des eaux du 3 mars
Madame, Monsieur,
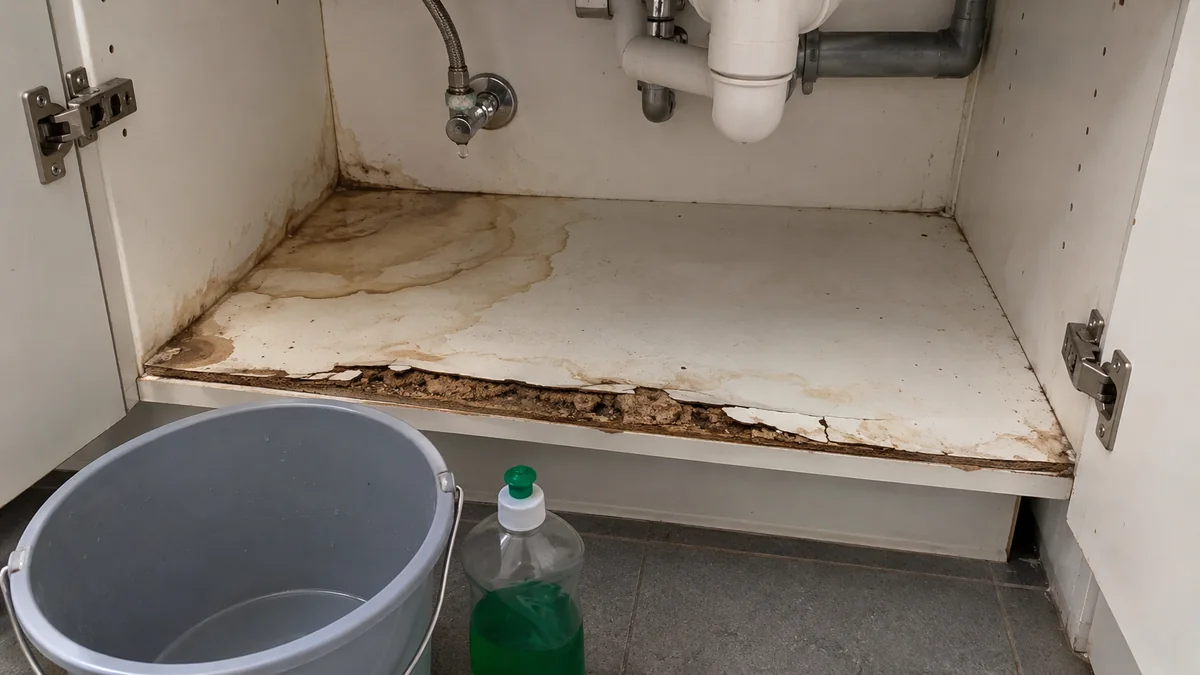
Vous nous avez déclaré un dégât des eaux survenu dans la cuisine de votre logement. Notre expert, qui s'est rendu sur place, a constaté1 la présence de traces d'humidité anciennes et de plusieurs auréoles sur le fond du meuble sous évier.
Il en conclut que les dommages résultent d'une fuite lente et ancienne2 sur le raccord d'alimentation. Ce type de fuite relève d'un défaut d'entretien3 incombant à l'assuré. Les infiltrations répétées sont exclues4 de la garantie dégât des eaux selon les conditions générales de votre contrat.
En conséquence, nous ne pouvons réserver une suite favorable5 à votre demande.
Nous vous prions d'agréer, Madame, Monsieur, nos salutations distinguées.
- 1Constater n'est pas conclure.L'expert est mandaté et rémunéré par l'assureur. Demandez par écrit son rapport complet, avec photos et mesures. Des « traces anciennes » sans relevé d'humidité ni description précise restent une opinion.
- 2« Lente » et « ancienne » sont deux affirmations.Un goutte-à-goutte peut durer trois semaines et produire déjà des auréoles. Demandez sur quel indice repose la durée retenue, et quelle durée exactement.
- 3Le contrat ne dit presque jamais cela.L'exclusion vise en général le défaut d'entretien caractérisé et connu de l'assuré. Un raccord caché au fond d'un meuble fermé, un tuyau dans une cloison : vous ne pouviez pas le voir.
- 4Une exclusion se lit mot pour mot.Elle doit figurer dans vos conditions générales, en caractères très apparents, et viser la cause réelle. Une fuite sur une arrivée d'eau n'est pas une infiltration à travers un joint.
- 5Rien n'est définitif.La lettre ne parle ni de délai ni de recours. Vous disposez de deux ans pour agir, et la réclamation écrite comme le médiateur sont gratuits.
Les points 3 et 4 se vérifient en dix minutes, contrat en main. Relevez la clause exacte que l'assureur invoque, recopiez-la, et comparez-la à la cause trouvée par le plombier. Il arrive souvent que l'exclusion citée vise les infiltrations par les joints de carrelage ou de baignoire, alors que l'eau est sortie d'un raccord, d'une bonde ou d'un flexible. Le glossaire rappelle ce que couvre en principe une multirisque habitation et ce qu'elle écarte le plus souvent.
BPourquoi l'âge de la fuite devient tout le litige
Le droit des assurances pose deux règles qui structurent ce type de dossier. D'abord, une exclusion n'est valable que si elle est « formelle et limitée », selon l'article L113-1 du code des assurances, et rédigée en caractères très apparents, selon l'article L112-4. Ensuite, c'est à l'assureur qui l'invoque de prouver que ses conditions sont réunies. Ces deux règles valent pour tous les refus et sont détaillées dans les articles sur le refus après une tempête ou de la grêle et sur la canalisation éclatée par le gel. Appliquées à une fuite, elles déplacent tout le débat sur une question de fait : combien de temps l'eau a-t-elle coulé, et était-ce visible ?
Cette question se pose dans un volume de dossiers considérable. Le dégât des eaux est de loin la garantie la plus sollicitée en habitation, et chaque sinistre pèse relativement peu, ce qui pousse au traitement en série : visite courte, parfois remplacée par des photos, conclusions types.
Sur 1 000 contrats habitation, 35,6 dégâts des eaux indemnisés en 2025
Chaque point représente un contrat multirisque habitation. Les points pleins sont les sinistres dégât des eaux ayant donné lieu à indemnisation sur l'année.
- 39 %
- des sinistres habitation indemnisés sont des dégâts des eaux
- 1 263 €
- coût moyen d'un sinistre dégât des eaux
- 25,9 %
- de la charge totale des sinistres habitation
Fréquence pour 1 000 contrats, par garantie
Ces chiffres ne mesurent que les sinistres payés. Les dossiers refusés n'apparaissent dans aucune statistique publique, et c'est précisément pour eux que la preuve technique compte : un refus fondé sur une affirmation générale ne résiste pas à des constatations mesurées.
CLire un mur comme on lit des cernes
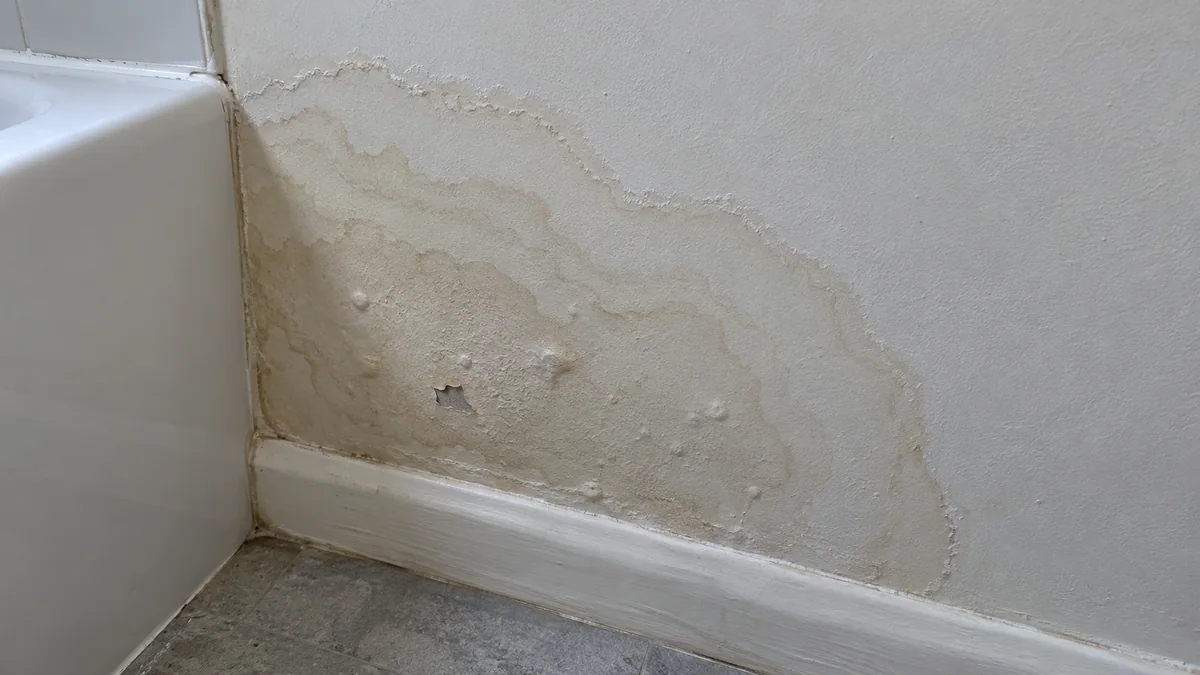
Quand l'eau imbibe un plâtre, une peinture ou un bois, elle dissout ce qu'elle traverse : sels du plâtre, tanins, poussières. En séchant, elle repousse ces matières vers le bord de la zone mouillée, là où l'évaporation est la plus forte, et les y dépose. C'est ce qui dessine l'auréole. Une humidification unique laisse un seul front. Des humidifications répétées, chaque douche, chaque vidange de baignoire, en laissent un nouveau à chaque cycle, décalé du précédent.
Une auréole ou plusieurs : ce que le contour raconte
Schéma d'un mur au-dessus d'une plinthe, vu de face. À gauche, une fuite brève arrêtée net ; à droite, une fuite intermittente sur plusieurs mois.
- Compter les frontsChaque contour correspond au moins à un cycle d'humidification et de séchage. Cinq fronts nets indiquent des épisodes répétés, pas forcément une longue durée : une douche quotidienne peut en tracer plusieurs en quelques semaines.
- Regarder le bordUn liseré blanc et poudreux au front extérieur signale des sels qui ont eu le temps de migrer et de cristalliser. Un bord net sans dépôt correspond plutôt à un mouillage bref.
- Mesurer le cœurSi la zone proche de la source est encore humide alors que le pourtour est sec, l'eau arrivait encore récemment. La mesure, pas l'œil, tranche ce point.
DL'horloge des indices : ce qui apparaît en jours, ce qui demande des mois
Le raisonnement de l'expert de l'assureur est souvent celui-ci : il y a des dégâts importants, donc l'eau coulait depuis longtemps. Or tous les dégâts ne demandent pas le même temps. Certains apparaissent en quelques heures et ne prouvent rien sur la durée ; d'autres exigent des mois d'humidité continue. L'intérêt d'une expertise contradictoire est de séparer ces deux familles et de vérifier lesquelles sont réellement présentes.
Délai d'apparition des principaux indices d'une fuite
Échelle de temps logarithmique, d'une heure à deux ans. Chaque barre donne l'ordre de grandeur dans un logement chauffé ; le dégradé aux extrémités marque l'incertitude.
- Indices rapides : ils ne prouvent pas une fuite ancienne
- Panneau aggloméré gonfléquelques heures à 3 jours
- Première auréole sur plâtre6 heures à 1 semaine
- Peinture qui cloque1 à 10 jours
- Moisissures visibles2 jours à 3 semaines
- Indices lents : ils exigent une humidité durable
- Sels cristallisés en surface2 semaines à 3 mois
- Rouille des fixations et rails1 mois à 1 an
- Colle de carrelage délitée2 mois à plus de 2 ans
- Bois friable, pourri à cœur3 mois à plus de 2 ans
Revenons au meuble sous évier de l'introduction. Un fond en aggloméré gonflé et taché peut se former en deux jours si le raccord fuit franchement. Il ne devient friable, pourri dans l'épaisseur, qu'après une humidité prolongée. La distinction compte : dans le premier cas l'argument de la fuite ancienne tombe ; dans le second, il faut encore établir que le désordre était invisible, porte du meuble fermée, et que rien ne vous alertait.
ECe qu'un expert d'assuré mesure, et dans quel ordre
Un expert dégât des eaux qui intervient pour l'assuré ne se contente pas de contredire. Il construit un dossier de datation que l'expert de l'assureur devra discuter point par point.
La cartographie d'humidité. Avec un humidimètre, il relève l'humidité sur une grille de points autour de la source, en surface et en profondeur. Une fuite récente donne une zone humide resserrée, avec une chute rapide des valeurs en s'éloignant. Une humidité installée depuis des mois s'étale, pénètre loin dans le support et monte par capillarité dans les cloisons. Sur une chape ou une maçonnerie, une mesure au carbure sur prélèvement donne la teneur en eau dans l'épaisseur, que les appareils de surface ne voient pas.
Les indices lents. Il cherche ceux de la partie précédente : sels, rouille des vis et des rails métalliques, colle de carrelage délitée, bois friable. Il les photographie avec une référence d'échelle et les situe sur un plan.
Les relevés du compteur d'eau. Une fuite sur une arrivée d'eau sous pression fait monter la consommation ; les factures et l'historique du compteur montrent alors quand la hausse a commencé. Une fuite sur une évacuation, bonde, siphon, joint de vidange, n'apparaît pas au compteur : l'eau ne fuit que lorsqu'on utilise l'appareil, ce qui explique des dégâts progressifs sans que l'occupant ait rien pu remarquer. Elle se trahit parfois autrement, par une odeur d'égout dans la pièce.
La dépose contradictoire. Quand il faut ouvrir, il demande que la dépose se fasse en présence des deux experts, ou au moins après un relevé photographique daté. Une fois le carrelage jeté, la datation devient une affaire de parole contre parole.
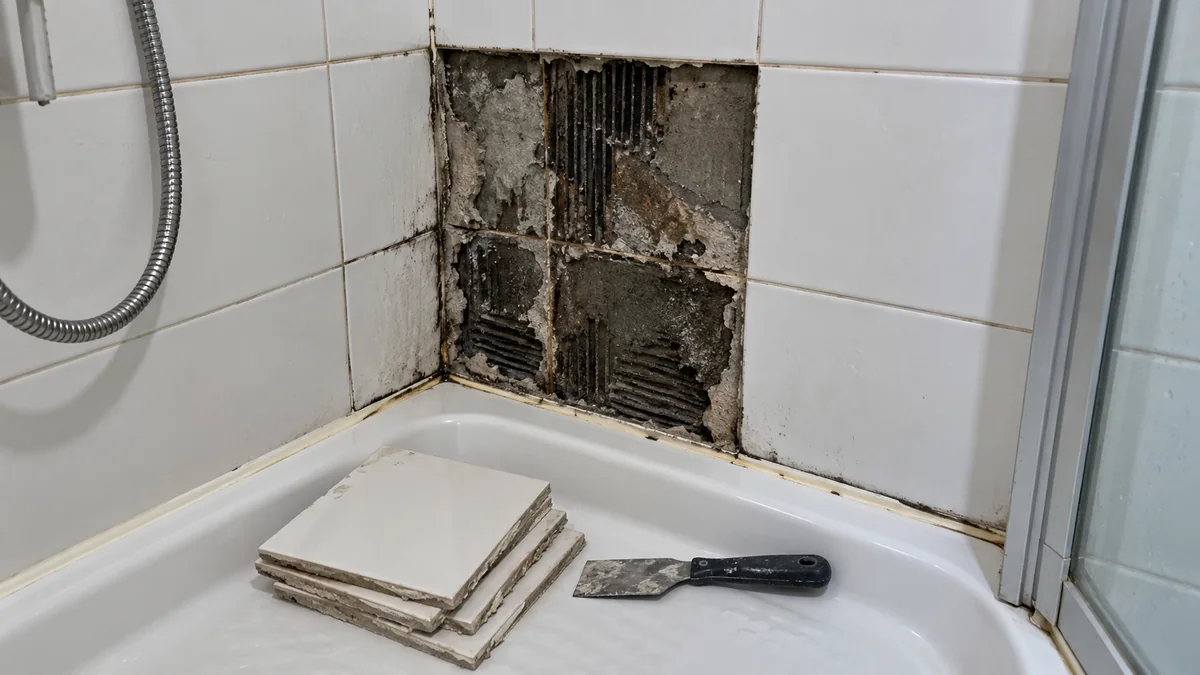
Et si l'assureur a raison ? Il arrive que les indices confirment une fuite de plusieurs mois. Le dossier n'est pas perdu pour autant, il change de destinataire. Si l'eau passait par un défaut d'étanchéité sous le carrelage, l'article sur l'infiltration sous carrelage de salle de bain détaille le recours contre le carreleur. Si elle venait d'une canalisation encastrée mal posée, voyez qui paie une fuite de canalisation encastrée. Et si la fuite existait avant votre achat, cachée par le vendeur, la piste est celle du vice caché découvert après l'achat.
FContester dans le bon ordre
L'action contre l'assureur se prescrit par deux ans à compter du sinistre ou du jour où vous en avez eu connaissance, selon l'article L114-1 du code des assurances. La désignation d'un expert après le sinistre et la lettre recommandée adressée à l'assureur au sujet de l'indemnité interrompent ce délai. Les étapes suivantes tiennent largement dans cette fenêtre.
- Dès la lettre de refusDemander le rapport et la clause
Par écrit, demandez le rapport de l'expert avec ses photos et mesures, ainsi que la référence exacte de la clause d'exclusion opposée. Faites réparer la fuite elle-même, mais conservez les éléments abîmés.
- Dans les semaines qui suiventFaire dater la fuite par votre propre expert
Votre expert relève les indices avant toute démolition et chiffre les dommages. Certains contrats prennent en charge ses honoraires dans une limite fixée : vérifiez la rubrique « frais d'expert » de vos conditions. La démarche est décrite dans le guide pour demander une contre-expertise.
- Rapport en mainRéclamation écrite au service réclamations
Envoyez une réclamation motivée, en lettre recommandée, qui confronte la clause à la cause réelle et joint le rapport de datation. Les deux experts peuvent aussi se rencontrer pour une réunion contradictoire.
- Sans réponse satisfaisanteLe médiateur de l'assurance
La saisine est gratuite et suppose une réclamation préalable restée sans réponse satisfaisante. Son déroulement est expliqué dans l'article sur le médiateur de l'assurance habitation.
- En dernier recoursLe juge, avec ou sans expertise judiciaire
Si le désaccord porte sur la datation elle-même, un référé expertise permet de faire désigner un expert neutre par le tribunal, avant que les lieux ne soient réparés.
Le moment le plus important est le deuxième. Une fois les plinthes changées, le meuble jeté et la faïence refaite, la seule version des faits disponible est celle du rapport de l'assureur. C'est pourquoi la contre-expertise d'assurance se décide vite après le refus, et non après les travaux.