Pourquoi la fuite apparaît au dégel, et pas là où il a gelé
L'eau qui gèle prend environ 9 % de volume en plus. Dans un tuyau, elle ne gèle pas d'un bloc : un bouchon de glace se forme d'abord dans la portion la plus exposée, le passage dans un mur extérieur, un vide sanitaire, des combles mal isolés ou un garage. À partir de là, l'eau restée liquide entre ce bouchon et un robinet fermé n'a plus d'issue. Chaque millimètre de glace supplémentaire la comprime, et c'est souvent à cet endroit, parfois à plusieurs mètres du point froid, que le cuivre, le raccord ou le corps du robinet cède.
Le bouchon de glace pousse l'eau contre le robinet fermé : la rupture se produit plus loin
Ce mécanisme a une conséquence directe sur le refus. Beaucoup de contrats excluent le gel des installations situées à l'extérieur ou dans des locaux non chauffés. Si la rupture est intervenue dans une pièce chauffée, sur une conduite intérieure, le seul fait que le froid soit venu de l'extérieur ne place pas automatiquement le sinistre dans l'exclusion : tout dépend de la rédaction de la clause et de ce qu'elle vise, le point de gel ou le point de rupture. Localiser précisément l'un et l'autre, avant que le plombier ne remplace la section abîmée et ne jette la pièce, est souvent le premier acte utile.
En Île-de-France, le risque ne se limite pas aux grands froids
On associe le tuyau éclaté aux hivers exceptionnels. Les normales de Météo-France racontent autre chose : il gèle chaque année, et pas seulement en janvier. Ce qui compte pour une canalisation, ce n'est pas le record de froid, c'est le nombre de nuits sous zéro dans une maison qu'on a cessé de chauffer, et l'écart est considérable entre le cœur de Paris et la grande couronne.
Jours de gel par mois, normales 1991-2020
Nombre moyen de jours où la température minimale descend à 0 °C ou moins, cinq stations Météo-France
| Station | oct. | nov. | déc. | janv. | févr. | mars | avr. | an | sans dégel |
|---|---|---|---|---|---|---|---|---|---|
| Paris-Montsouris 75 | 0,1 | 1,6 | 5,4 | 7,0 | 5,3 | 1,4 | 0,1 | 20,8 | 2,6 |
| Roissy 95 | 0,3 | 2,8 | 8,5 | 9,3 | 8,1 | 3,5 | 0,9 | 33,4 | 4,5 |
| Orly 91 | 0,6 | 3,1 | 9,0 | 9,6 | 8,9 | 4,1 | 1,0 | 36,2 | 3,6 |
| Trappes 78 | 0,6 | 3,4 | 9,4 | 10,5 | 9,5 | 4,2 | 1,2 | 39,0 | 4,8 |
| Melun 77 | 1,0 | 4,3 | 10,6 | 11,4 | 11,0 | 5,9 | 2,2 | 46,5 | 4,7 |
À Melun, on compte en moyenne plus de onze nuits de gel en janvier et encore plus de deux en avril, soit plus du double de Paris intra-muros. C'est le profil type de la résidence secondaire de Seine-et-Marne ou des Yvelines, de la maison en vente fermée tout l'hiver, du pavillon dont l'occupant est hospitalisé. Les journées sans dégel, entre trois et cinq par an selon la station, sont celles où un tuyau mal protégé n'a aucune chance. Pour l'expertise, ces données ont un usage concret : la météo de la semaine du sinistre, relevée à la station la plus proche, permet de dater le gel et de vérifier la cohérence du récit de l'assureur comme du vôtre.
Le dégât des eaux, sinistre le plus fréquent du contrat habitation
La sévérité de certains assureurs face au gel s'explique en partie par les chiffres. Dans votre contrat multirisque habitation, le dégât des eaux est la garantie la plus sollicitée, de loin. Chaque sinistre coûte moins cher qu'un incendie, mais leur masse pèse sur le résultat, et les clauses qui encadrent le gel sont l'un des outils pour la contenir.
Assurance habitation en 2023 : part dans le nombre de sinistres, part dans leur coût
Sur 4,1 millions de sinistres et 7,8 milliards d'euros de charge, cela représente environ 1,4 million de dégâts des eaux pour un coût moyen proche de 1 300 euros, contre environ 12 400 euros pour un incendie (calcul à partir des parts publiées).
Les motifs de refus qu'on rencontre après un gel sont presque toujours les mêmes :
- l'installation était à l'extérieur : robinet de jardin, conduite enterrée, compteur en regard, piscine ;
- le local n'était pas chauffé : garage, cave, combles, véranda, dépendance ;
- le logement était inoccupé sans que l'eau ait été coupée et les conduites vidangées, ou sans chauffage maintenu, au-delà de la durée prévue au contrat ;
- la conduite elle-même n'est pas couverte, seuls les dommages causés par l'eau le sont, ou l'inverse selon les formules ;
- la déclaration est tardive. Le délai contractuel ne peut pas être inférieur à cinq jours ouvrés, et la déchéance n'est opposable que si l'assureur prouve que le retard lui a causé un préjudice. Les règles de la déclaration de sinistre s'appliquent pleinement.
Une exclusion ne vaut que si elle est formelle, limitée et lisible
Le refus repose sur une clause. Avant toute discussion technique, elle se relit mot à mot, avec les règles du code des assurances en tête. Une exclusion doit être formelle et limitée (article L113-1) : elle doit permettre à l'assuré de savoir exactement ce qui n'est pas couvert, sans interprétation. Elle doit figurer en caractères très apparents (article L112-4). Et lorsqu'un terme est ambigu, le contrat, rédigé par l'assureur, s'interprète en principe en faveur de l'assuré.
Sont exclus de la garantie les dommages causés par le gel aux canalisations et appareils situés à l'extérieur des bâtiments1 ou dans des locaux non chauffés2, ainsi que les dommages survenus lorsque, pendant une inoccupation de plus de quatre jours3 du 1er novembre au 31 mars, l'assuré n'a pas interrompu la distribution d'eau et vidangé les conduites, sauf si les locaux étaient chauffés4.
- Extérieur de quoi ? Un robinet fixé sur la façade est à l'extérieur. Une conduite qui traverse le mur et casse dans la cuisine ne l'est pas forcément : la clause vise-t-elle l'endroit du gel ou celui de la rupture ?
- Non chauffé selon quel critère ? Un garage attenant tempéré par la chaudière, une pièce dont le radiateur était réglé sur hors-gel : sans définition au contrat, le doute profite à l'assuré.
- Qui prouve la durée ? S'agissant d'une exclusion, c'est en principe à l'assureur de démontrer que ses conditions étaient réunies, notamment que l'absence a réellement dépassé la durée prévue.
- L'exception qui sauve. Factures d'énergie, courbe du compteur communicant ou historique du thermostat peuvent établir que le chauffage fonctionnait.
Clause type, rédigée pour l'exemple. Les termes réels varient d'un contrat à l'autre : seule la version de vos conditions générales et particulières fait foi.
Une nuance pèse lourd : certains contrats ne formulent pas une exclusion, mais une condition de la garantie (« la garantie gel est acquise à condition que… »). La charge de la preuve s'inverse alors en partie, et c'est à l'assuré de démontrer qu'il a respecté la condition. Les tribunaux examinent la rédaction réelle, et une clause présentée comme une condition peut être requalifiée en exclusion lorsqu'elle retire en fait la garantie dans une circonstance particulière. Cette qualification, qui relève de votre avocat, conditionne tout le reste. Si votre contrat prévoit une protection juridique, elle peut prendre en charge ce débat.
Robinet, compteur, radiateur : trois ruptures qui ne se traitent pas pareil
Le mot « canalisation » recouvre des situations très différentes au regard du contrat comme de la facture d'eau. Les trois ruptures les plus courantes après une vague de froid illustrent ces écarts.
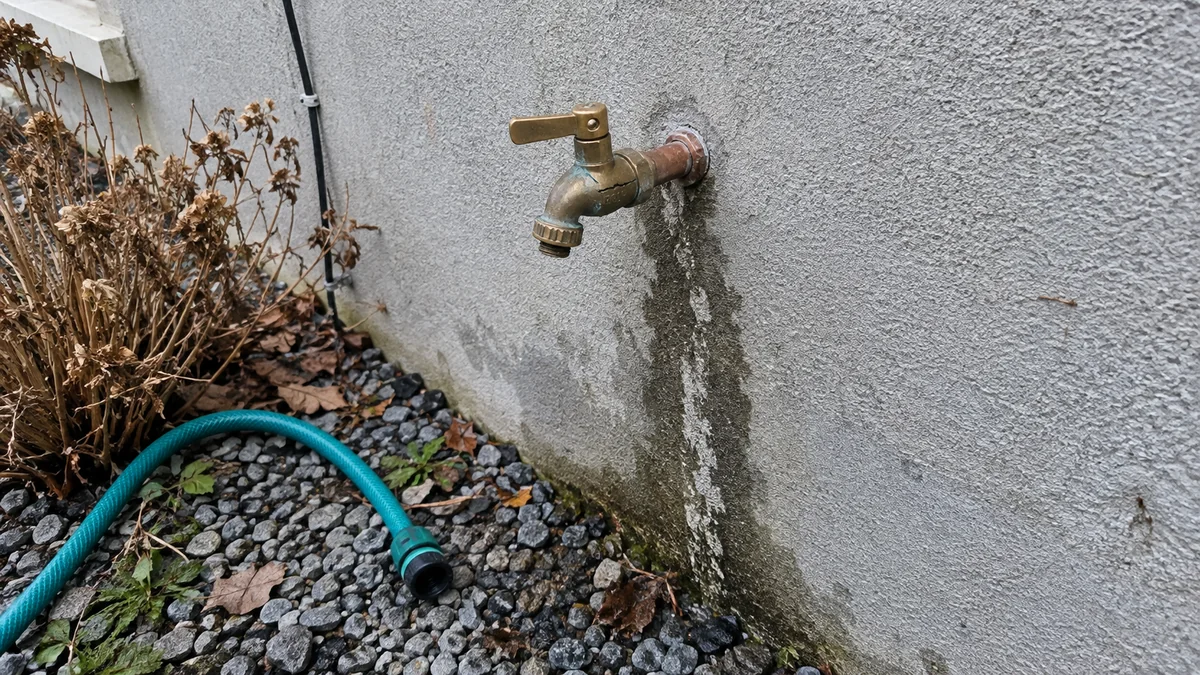
Extérieur
Le robinet de jardin
- Assurance
- Souvent exclu comme installation extérieure. L'eau qui s'infiltre ensuite dans le sous-sol peut relever d'un autre traitement.
- Point à vérifier
- Existe-t-il une vanne d'isolement intérieure, et était-elle fermée ?
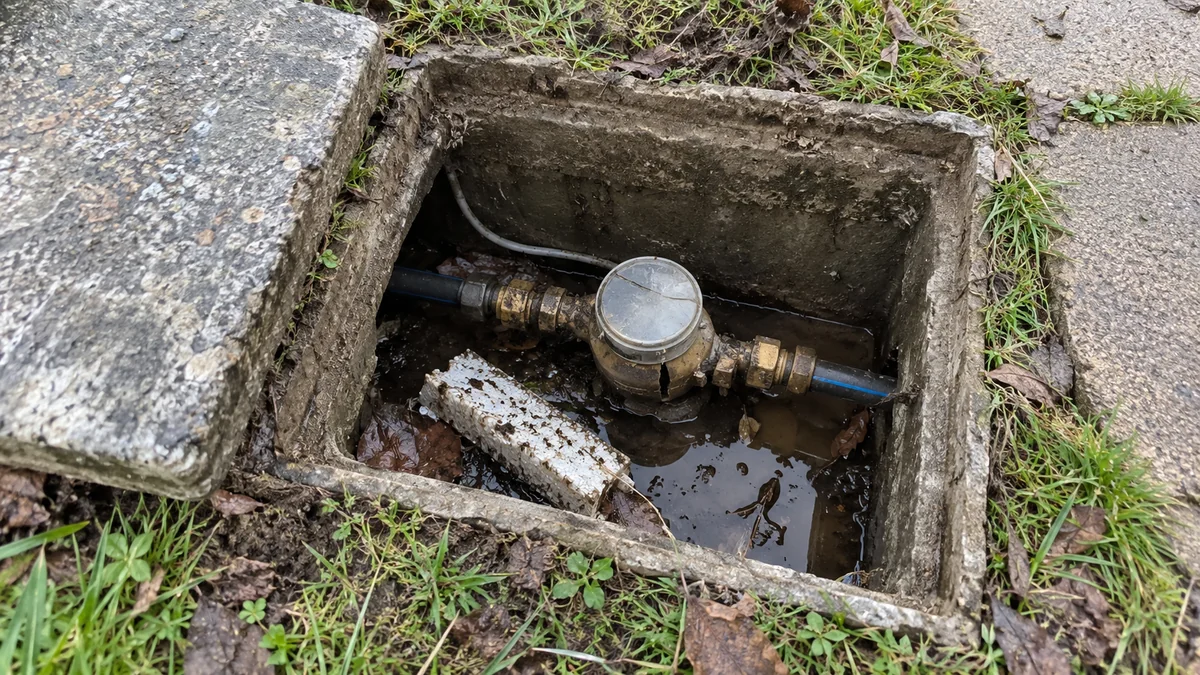
Réseau
Le compteur en regard
- Le compteur
- Le règlement du service d'eau met souvent sa protection contre le gel à la charge de l'abonné, et facture son remplacement. À vérifier dans votre règlement.
- La facture
- Une fuite sur la conduite après compteur ouvre droit au plafonnement de la consommation, sous conditions.
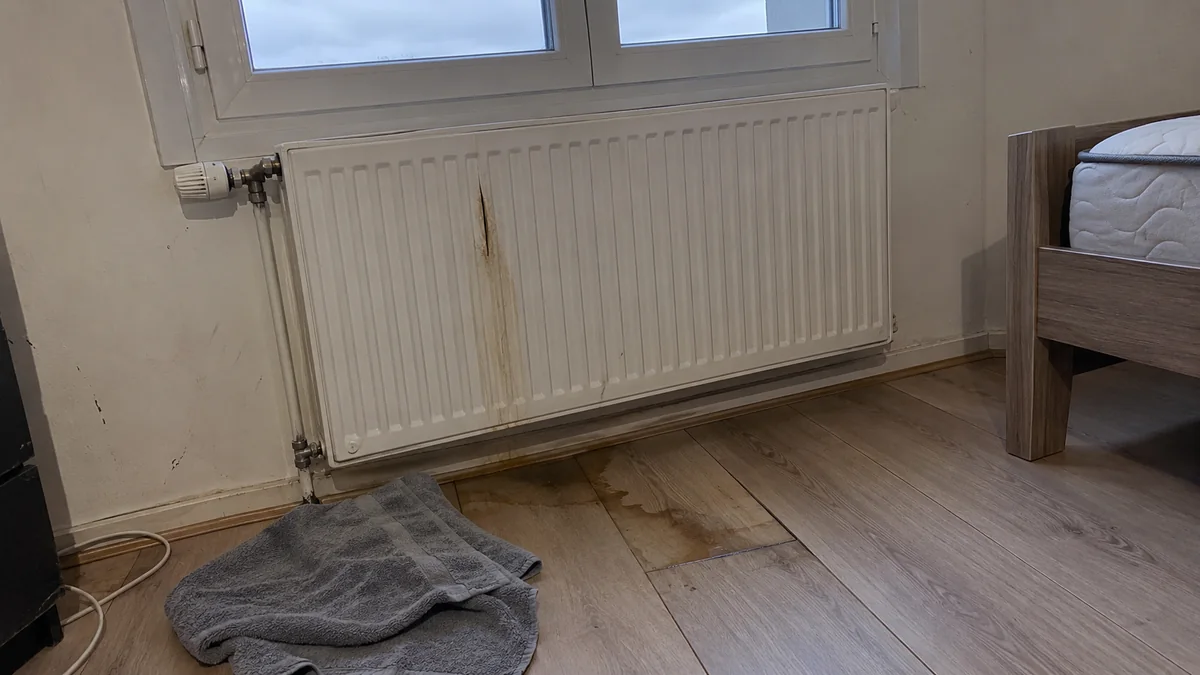
Intérieur
Le radiateur
- Assurance
- Les dégâts causés par l'eau du circuit relèvent en général du dégât des eaux. Le radiateur lui-même, pas toujours.
- La facture
- Pas de plafonnement : les fuites des appareils de chauffage en sont exclues.
Pour la facture d'eau, le mécanisme est précis. Dans un logement, lorsque le service constate une consommation supérieure au double de votre moyenne des trois années précédentes, il doit vous en informer. Si vous produisez dans le mois une attestation d'une entreprise de plomberie indiquant la localisation de la fuite et la date de la réparation, vous ne payez pas le volume qui dépasse ce double, et l'eau perdue n'entre pas dans le calcul de la redevance d'assainissement (article R2224-20-1 du code général des collectivités territoriales). Le texte ne vise que les fuites sur canalisations : ni le chauffe-eau, ni le radiateur, ni la chasse d'eau.
Lorsque la canalisation a été posée récemment et que sa protection contre le gel était manifestement insuffisante (conduite non calorifugée dans un vide sanitaire, traversée de mur sans fourreau), la question peut aussi se poser du côté de l'installateur et des garanties de construction : c'est le terrain traité dans l'article sur la fuite d'une canalisation encastrée mal posée. Et si l'eau a traversé le plancher jusque chez le voisin du dessous, le règlement entre assureurs suit la convention IRSI, détaillée dans le guide sur le dégât des eaux chez le voisin.
Prouver que vous aviez pris vos précautions
Que la charge de la preuve pèse sur l'assureur ou sur vous, le dossier se gagne avec des éléments datés et extérieurs à votre parole. Aucun ne suffit seul, mais plusieurs concordants racontent une histoire difficile à écarter. La plupart existent déjà quelque part : il faut les récupérer avant qu'ils ne disparaissent, les historiques en ligne étant souvent limités dans le temps.
Courbe de consommation électrique ou gaz
Une consommation de chauffage continue pendant la vague de froid. Le compteur communicant en conserve le détail jour par jour, accessible depuis l'espace client du fournisseur ou du gestionnaire de réseau.
Historique du thermostat connecté
La consigne programmée (hors-gel, réduit) et la température mesurée dans la maison, heure par heure.
Relevés du compteur d'eau
Si l'eau avait été coupée, l'index n'a pas bougé avant le sinistre. Un relevé photographié au départ vaut beaucoup.
Attestation d'entretien de la chaudière
L'appareil était en état de fonctionner. Elle ne prouve pas qu'il fonctionnait, mais écarte l'argument du défaut d'entretien.
Témoignage d'un voisin ou d'un proche
Les passages réguliers dans la maison, avec des dates. Plus utile s'il est corroboré par des messages ou des photos horodatés.
Constat technique de la rupture
Localisation du point de gel et du point de rupture, isolation de la conduite, position des vannes : la pièce cassée conservée, photographiée en place.
Le poids indiqué est une appréciation pratique de leur force probante habituelle, pas une règle juridique.
Contester le refus, étape par étape
Le refus d'un gestionnaire n'est pas la position définitive de l'assureur. La contestation suit un ordre qui permet de ne perdre ni temps ni arguments :
- Exiger la clause. Demandez par écrit l'article précis des conditions générales ou particulières sur lequel repose le refus, et la version applicable à la date du sinistre.
- Faire constater techniquement. Si l'expert mandaté par l'assureur a conclu à une rupture « en partie non chauffée » sans mesure ni photo, faites établir votre propre constat. Un expert d'assuré défend votre lecture des faits face à celui de la compagnie, et la démarche est décrite dans le guide pour demander une contre-expertise en assurance habitation.
- Réclamer par écrit. Une réclamation motivée au service réclamations, en recommandé avec accusé de réception, reprend la clause, les faits établis et les pièces. Cette lettre, si elle porte sur le règlement de l'indemnité, interrompt la prescription.
- Saisir le médiateur. Sans réponse satisfaisante, la Médiation de l'assurance est gratuite. Ses conditions de saisine sont expliquées dans l'article sur le recours au médiateur de l'assurance.
- Surveiller le délai. Les actions dérivant du contrat se prescrivent par deux ans à compter de l'événement (article L114-1 du code des assurances). Au-delà, la meilleure clause du monde ne sert plus à rien.
Même lorsque la garantie est acquise, la discussion se déplace souvent sur le montant : vétusté appliquée aux revêtements, franchise, prise en charge ou non de la recherche de fuite et du remplacement de la conduite. Un expert en sinistre habitation chiffre poste par poste ce que l'eau a abîmé, du plafond aux doublages en passant par l'isolant des combles, qui ne sèche pas et doit souvent être remplacé. Ces deux volets, le constat technique qui conteste le motif et le chiffrage qui fixe ce qui vous est dû, sont précisément ce que réunit une contre-expertise après un refus d'assurance.