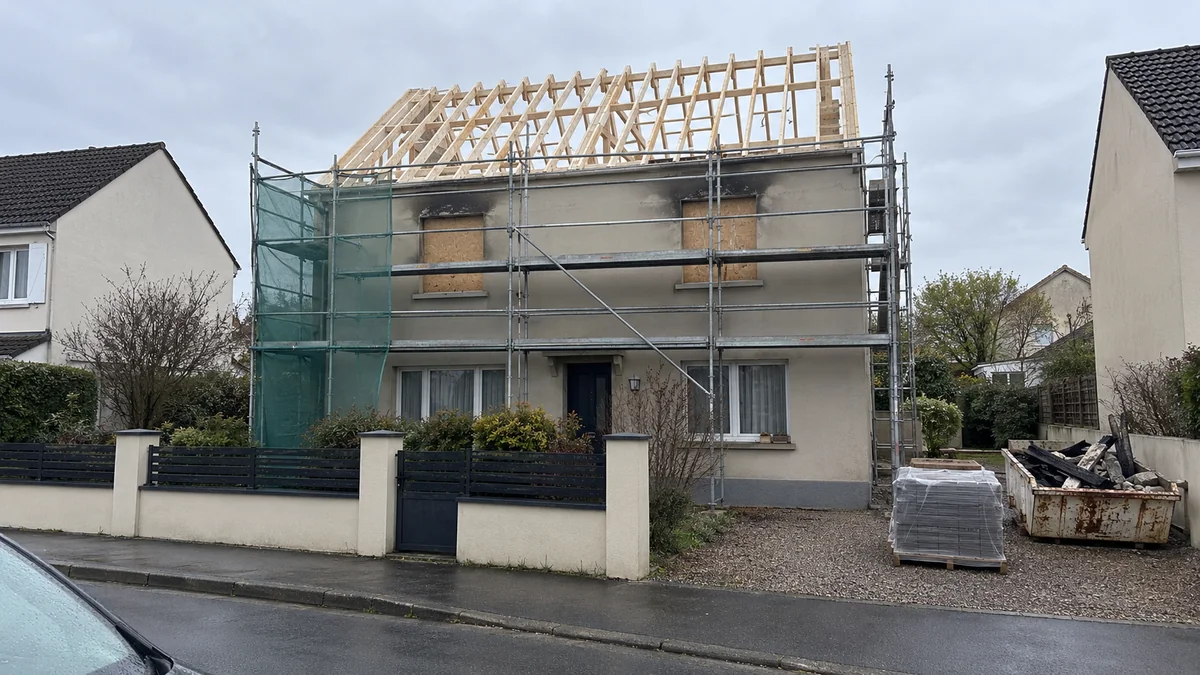
Cet article part d'un montant déjà accepté. Si c'est l'évaluation elle-même que vous contestez, ou le taux de vétusté retenu, le débat se tient avant, par une contre-expertise en assurance habitation, ou, après un incendie, en mandatant votre propre expert d'assuré. Si c'est l'indemnité immédiate qui n'arrive pas, la dernière partie renvoie vers les recours contre un assureur qui tarde.
Lire la lettre d'indemnisation ligne par ligne
Le code des assurances pose un principe simple : l'indemnité « ne peut pas dépasser le montant de la valeur de la chose assurée au moment du sinistre » (article L.121-1 du code des assurances). Une toiture de vingt-cinq ans ne vaut pas une toiture neuve. La garantie en valeur à neuf, prévue par la plupart des contrats multirisque habitation, va au-delà de ce principe. C'est pour rester dans ses limites que les contrats coupent le paiement en deux : ce qui correspond à la valeur d'usage est payé tout de suite, ce qui la dépasse ne l'est que si le bien est effectivement réparé, reconstruit ou remplacé.
Exemple de décompte, hors franchise
- Dommages évalués en valeur à neuf
- 37 000 €
- Ce que coûte la remise en état au jour du sinistre, d'après le chiffrage de l'expert.
- Vétusté retenue
- − 9 000 €
- L'usure des éléments détruits, appréciée poste par poste.
- Indemnité immédiate
- 28 000 €
- Versée sans condition de travaux. Elle vous reste acquise quoi que vous fassiez ensuite.
- Indemnité différée
- 9 000 €
- Versée sur justificatifs, dans le délai du contrat. C'est elle qui se perd.
La ligne qui compte pour la suite est la dernière. Les conditions générales, au chapitre de la valeur à neuf ou du règlement des sinistres, fixent ce qu'il faut pour la débloquer. On y retrouve presque toujours les mêmes exigences :
- Une remise en état effective : réparation, reconstruction ou remplacement du bien, pas une simple intention.
- Un délai, le plus souvent compté depuis le sinistre, parfois depuis l'accord sur le montant.
- Des factures acquittées et établies au nom de l'assuré, ou accompagnées de la preuve du paiement.
- Le même usage, et souvent le même emplacement, sauf impossibilité d'ordre administratif ou technique.
- Un plafond : le complément ne dépasse jamais la part différée, et certains contrats limitent la part de vétusté récupérable à un pourcentage de la valeur à neuf.
La franchise est en général retenue sur le premier versement. Les règles peuvent aussi changer d'un poste à l'autre : bâtiment, embellissements et mobilier n'ont pas toujours le même délai ni les mêmes justificatifs. Lisez la lettre poste par poste avant de lancer les travaux, pas après.
Deux délais de deux ans qui ne se confondent pas
Deux horloges partent du sinistre. La première est celle du contrat : le délai pour reconstruire et présenter les factures. La seconde est celle de la loi : la prescription de deux ans qui frappe toute action dérivant du contrat d'assurance. Elles ont souvent la même durée, ce qui entretient la confusion, mais elles ne se prolongent pas de la même façon.
Délai du contrat pour reconstruire
Exemple d'un contrat qui accorde deux ans à compter du sinistre
- 1Sinistre. Dans cet exemple, le délai du contrat part de cette date.
- 2Accord sur le montant et versement de l'indemnité immédiate. C'est le moment de signer les devis.
- 3Le chantier glisse : demandez une prolongation par écrit avant l'échéance, en joignant la cause du retard (permis de construire, entreprise défaillante, rapport attendu).
- 4Échéance. Sans factures ni prolongation écrite, la part différée est perdue.
Prescription de l'action contre l'assureur
Deux ans, interrompus puis relancés par certains actes
- 5Désignation de l'expert, au premier mois : la prescription est interrompue, un nouveau délai de deux ans repart.
- 6Lettre recommandée sur le règlement de l'indemnité, au quatorzième mois : nouvelle interruption, le délai court désormais jusqu'au trente-huitième mois.
La prescription est fixée par l'article L.114-1 du code des assurances : deux ans « à compter de l'événement qui y donne naissance ». Pour la part différée, ce point de départ se discute, entre la date du sinistre et celle où les conditions du versement sont réunies. La prudence est de compter depuis le sinistre. L'article L.114-2 prévoit deux interruptions utiles : la désignation d'experts à la suite du sinistre, et la lettre recommandée avec accusé de réception, ou l'envoi recommandé électronique, adressé par l'assuré « en ce qui concerne le règlement de l'indemnité ». Une relance par courriel simple n'interrompt rien.
Le délai du contrat obéit à d'autres règles. Si le chantier a pris du retard à cause de l'assureur lui-même, parce que l'indemnité immédiate est arrivée tard et que vous ne pouviez pas avancer le prix des travaux, il est mal placé pour vous opposer l'échéance. Encore faut-il le prouver : gardez les dates des virements et vos échanges avec les entreprises.
Les factures qui débloquent le complément
Dans la règle la plus répandue, le complément n'est pas versé d'un bloc. Il est égal à la différence entre le montant de vos factures et l'indemnité immédiate déjà reçue, dans la limite de la part différée. Autrement dit, les premières factures « remboursent » ce que vous avez déjà touché, et seules celles qui vont au-delà déclenchent un versement. Faites l'essai avec vos propres montants.
La cuve des factures
Le complément ne commence qu'au-dessus du trait de l'indemnité immédiate.
- Complément à réclamer
- 5 000 €
- Part différée perdue
- 4 000 €
- Au-delà de la valeur à neuf, à votre charge
- 0 €
Vos factures dépassent l'indemnité immédiate de 5 000 € : c'est le complément à réclamer. Il manque 4 000 € de factures pour toucher toute la part différée.
Règle la plus répandue : complément = factures − indemnité immédiate, plafonné à la part différée. Certains contrats l'appliquent poste par poste ; un dépassement sur les embellissements ne compense alors pas un manque sur le mobilier.
Le dossier à envoyer
- Les factures acquittées, ou les factures accompagnées de la preuve du paiement : relevé de virement, copie du chèque encaissé.
- Un tableau de correspondance qui rattache chaque facture à une ligne du chiffrage de l'expert. C'est la pièce qui évite le plus de refus, et la plus rarement fournie.
- Les améliorations isolées sur des lignes à part : une cuisine haut de gamme à la place d'une cuisine standard, un carrelage plus cher que l'ancien. Mélangées au reste, elles font douter de tout le dossier.
- Des photos datées avant, pendant et après les travaux, surtout de ce qui sera caché ensuite : réseaux, isolant, charpente.
- Pour le mobilier, les factures d'objets de même nature et de même usage que ceux qui ont été détruits.
L'assureur peut envoyer son expert vérifier les travaux. Pour ce qui sera refermé, une cloison sur des réseaux neufs, une charpente sous la couverture, demandez par écrit que la visite ait lieu avant la fermeture ; sinon, seules vos photos datées pourront en témoigner.
Si l'assureur a choisi de faire réparer par une entreprise de son réseau plutôt que de vous indemniser en argent, la logique change : c'est l'entreprise qui est payée, et les défauts de ce chantier se traitent autrement, comme le détaille l'article sur la réparation en nature mal faite.
Faire les travaux soi-même
Refaire soi-même une chambre après un dégât des eaux est fréquent, et parfaitement permis. Mais l'indemnité différée se calcule sur des factures, et quand vous êtes votre propre artisan, il n'existe souvent que celles des matériaux. Rares sont les contrats qui valorisent votre temps de travail.
Reprenez l'exemple : 28 000 € d'indemnité immédiate, 9 000 € de part différée. Si vous refaites tout pour 14 000 € de fournitures, vos factures restent sous l'indemnité immédiate et il n'y a aucun complément à réclamer. Vous ne rendez rien pour autant : l'indemnité immédiate reste acquise.
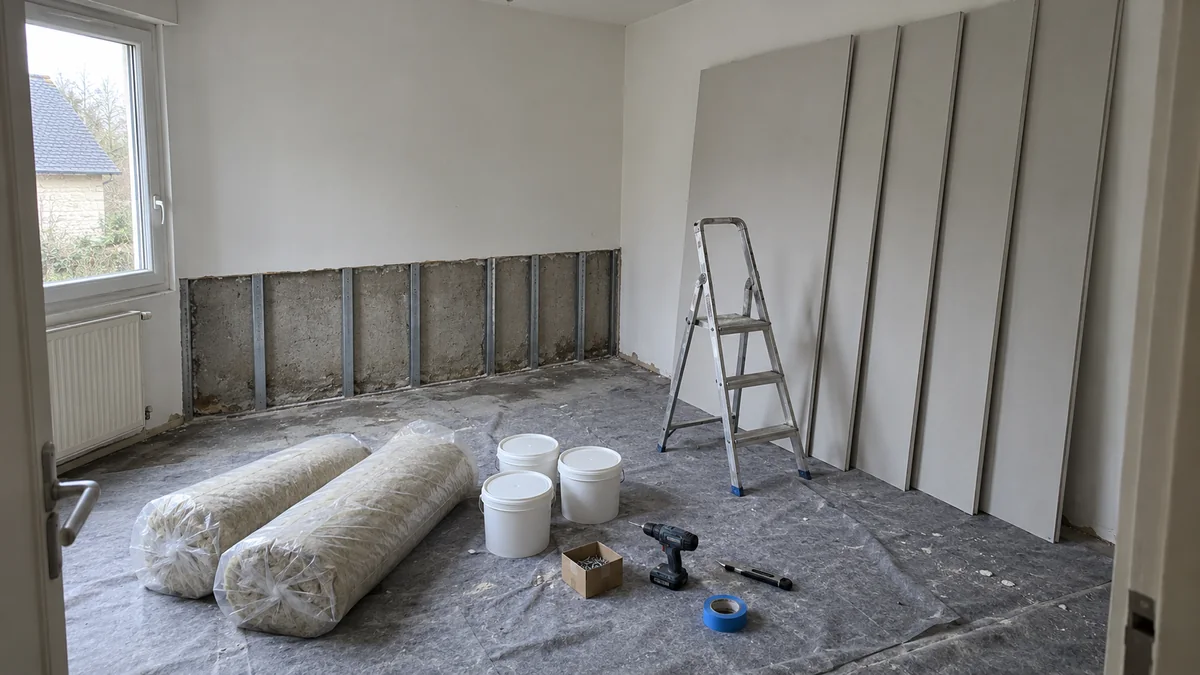
Avant de commencer, demandez à l'assureur, par écrit, sur quelle base il calculera le complément : fournitures seules, ou fournitures et main-d'œuvre forfaitaire. Si une partie du chantier dépasse vos compétences, confier ce lot à une entreprise, facture à l'appui, change aussi le calcul.
Un dernier point, souvent ignoré, concerne les gros travaux. Celui qui vend, après achèvement, un ouvrage qu'il a construit ou fait construire est réputé constructeur, selon l'article 1792-1 du code civil. Si vous refaites vous-même une charpente, une couverture ou un mur porteur après le sinistre, puis vendez dans les dix ans, l'acheteur pourra rechercher votre responsabilité décennale, en général sans qu'aucune assurance ne vous couvre. Les précautions à prendre sont détaillées dans l'article sur le vendeur qui veut se protéger avant la vente.
Reconstruire autrement, ailleurs, pas du tout, ou vendre avant
La part différée suppose une reconstruction. Tout ce qui s'en écarte la met en jeu, parfois en totalité. Voici ce que devient la part différée de l'exemple dans les six cas les plus fréquents.
Part différée en attente 9 000 €
-
Reconstruire à l'identique, dans le délai
9 000 €
Factures de 37 000 € : la part différée est versée en entier.
-
Reconstruire en mieux
9 000 €
Factures de 45 000 € : le complément reste plafonné, les 8 000 € d'amélioration sont pour vous.
-
Reconstruire ailleurs
0 ou 9 000 €
Tout dépend de la clause : beaucoup exigent la reconstruction sur place, sauf impossibilité.
-
Faire les travaux soi-même
0 €
14 000 € de fournitures, sous l'indemnité immédiate : pas de complément.
-
Vendre avant les travaux
0 €
Le vendeur ne reconstruira pas, l'acheteur n'est pas l'assuré : à régler avant la signature.
-
Ne pas reconstruire
0 €
La part différée est perdue, et le terrain doit au minimum être remis en état.
Les clauses qui imposent de reconstruire au même endroit sont valables en principe, avec une exception prévue par la loi : après une catastrophe naturelle, la clause qui subordonne l'indemnité à une reconstruction sur place est réputée non écrite dès lors que le terrain est couvert par un plan de prévention des risques naturels (article L.121-16 du code des assurances). Les autres particularités de ces sinistres sont traitées dans l'article sur l'inondation reconnue catastrophe naturelle.
Ne pas reconstruire du tout fait perdre la part différée, mais ne libère pas de toute obligation. L'article L.121-17 du même code impose que les indemnités versées pour un immeuble bâti servent à sa remise en état effective, ou à la remise en état de son terrain d'assiette. Un arrêté du maire prescrit les mesures de remise en état du terrain dans les deux mois qui suivent la notification du sinistre en mairie.
Vendre la maison avant les travaux pose le problème le plus délicat. Le vendeur ne reconstruira pas, et l'acheteur, qui reconstruira peut-être, n'est pas l'assuré. Sans précaution, la part différée tombe. Deux solutions se négocient avant la signature : une cession des droits à indemnité au profit de l'acheteur, à faire accepter par l'assureur, ou un prix qui tient compte des travaux restant à faire.
La situation se complique quand le sinistre survient entre la promesse et l'acte, un cas traité dans l'article sur le sinistre entre compromis et acte de vente. Elle se retourne contre le vendeur s'il a été indemnisé, n'a pas réparé et ne l'a pas dit : c'est l'objet de l'article sur l'acheteur d'une maison déjà sinistrée.
Quand le chantier coûte plus cher que l'évaluation
Sauf clause contraire, la valeur à neuf est chiffrée au jour du sinistre. Si les travaux ont lieu dix-huit mois plus tard, la hausse des prix intervenue entre-temps est pour vous. Sur la période récente, elle n'a rien eu de théorique : l'index du bâtiment publié par l'Insee a pris 12,2 % entre janvier 2021 et janvier 2023.
Ce que deux ans d'attente peuvent coûter
Index Insee du bâtiment BT01, tous corps d'état, base 100 en 2010, de janvier 2019 à août 2026. La bande couvre les 24 mois qui suivent la date choisie.
De janvier 2021 à janvier 2023, l'index passe de 114,4 à 128,4 : +12,2 %. Sur un chantier évalué 37 000 € au jour du sinistre, environ 4 500 € de plus si les prix suivaient l'index.
Source : Insee, index BT01 tous corps d'état, série 001710986, mise à jour du 15 octobre 2026, données jusqu'en août 2026.
Selon la période, l'écart sur deux ans va de +1,5 % (mars 2023 à mars 2025) à +13,8 % (juillet 2020 à juillet 2022). L'assureur n'est en principe pas tenu de suivre, sauf si le contrat prévoit une revalorisation de l'indemnité sur un indice du bâtiment : c'est la première chose à chercher dans les conditions générales.
- Faites établir des devis datés pendant l'expertise et demandez qu'ils servent au chiffrage : un devis récent pèse plus qu'un barème.
- Signez vite une fois l'accord obtenu, avec un prix ferme plutôt que révisable.
- Ne confondez pas hausse des prix et dommage caché : une poutre pourrie découverte en ouvrant n'est pas une hausse, c'est un dommage nouveau. Déclarez-le et faites-le constater avant de réparer.
- Si l'attente vient de l'assureur, le surcoût est un préjudice lié à son retard, à réclamer en même temps que lui.
Factures envoyées, toujours rien
Envoyez le dossier complet par lettre recommandée avec accusé de réception, en visant expressément le règlement de l'indemnité différée et en joignant le tableau de correspondance. Ce courrier interrompt la prescription et vaut mise en demeure : c'est à partir de lui que l'assureur est en retard. S'il refuse, exigez un motif écrit. Les refus reviennent presque toujours à l'un de ces quatre.
- « Factures non acquittées »
- Joignez les preuves de paiement. Pour un gros chantier, demandez par écrit un versement au fur et à mesure des factures d'avancement, ou un paiement direct à l'entreprise.
- « Travaux non conformes à l'existant »
- Isolez l'amélioration sur des lignes séparées : le complément reste dû sur la part qui correspond à l'existant.
- « Délai dépassé »
- Produisez la demande de prolongation envoyée avant l'échéance, ou la preuve d'une cause qui ne vous est pas imputable, y compris le versement tardif de l'indemnité immédiate.
- « Factures sans rapport avec le sinistre »
- Rattachez chaque facture à une ligne du chiffrage de l'expert, avec les photos du poste concerné.
Deux mois après une réclamation restée sans réponse satisfaisante, le médiateur de l'assurance peut être saisi gratuitement. Si l'assureur reconnaît devoir le complément mais ne le verse pas, les intérêts de retard et le référé-provision sont détaillés dans l'article sur l'assureur qui tarde à indemniser. Et quand le blocage porte sur le rattachement des factures au chiffrage, un expert d'assuré reprend le dossier poste par poste et le défend face à l'expert de la compagnie.