ICe que la loi oblige le vendeur à déclarer
L'état des risques, ce document de quelques pages annexé à la promesse puis à l'acte de vente, comporte une rubrique que beaucoup de vendeurs remplissent sans y penser : les sinistres indemnisés au titre d'une catastrophe naturelle ou technologique. Elle découle du IV de l'article L125-5 du Code de l'environnement, qui impose au vendeur d'informer l'acquéreur de « tout sinistre survenu pendant la période où il a été propriétaire de l'immeuble ou dont il a été lui-même informé » et qui a donné lieu au versement d'une indemnité au titre de la garantie catastrophe naturelle.
Trois précisions comptent. D'abord, c'est le versement de l'indemnité qui déclenche l'obligation, pas l'existence de travaux : un vendeur qui a été payé et n'a rien réparé doit le déclarer exactement comme celui qui a fait reprendre ses fondations. Ensuite, l'obligation couvre aussi les sinistres antérieurs dont il a été informé lors de son propre achat. Enfin, la sanction est écrite dans le même article : faute d'information, l'acquéreur « peut poursuivre la résolution du contrat ou demander au juge une diminution du prix ».
Depuis 2023, l'état des risques doit en outre être remis dès la première visite, et les annonces doivent indiquer comment y accéder. L'acheteur n'a donc pas à le découvrir le jour de la signature. Le notaire, lui, vérifie que le document est annexé et que les arrêtés de catastrophe naturelle de la commune y figurent, mais il ne peut pas deviner une indemnisation que le vendeur passe sous silence. Sa responsabilité éventuelle est un autre débat, abordé dans l'article sur le notaire face au vice caché.
IIIndemnisé sans réparer : permis hier, encadré aujourd'hui
Pendant longtemps, l'assuré qui recevait une indemnité de catastrophe naturelle en faisait ce qu'il voulait. Rien ne l'obligeait à l'affecter aux travaux : il pouvait réparer, réparer a minima, ou garder la somme. Beaucoup de maisons fissurées par les sécheresses des années 1990 et 2000 ont ainsi été simplement rebouchées et repeintes, quand elles ont été touchées.
La règle a changé pour les dommages dus au retrait-gonflement des argiles. L'ordonnance n° 2023-78 du 8 février 2023, applicable aux sinistres survenus depuis le 1er janvier 2024, impose que l'indemnité serve à des réparations qui mettent fin durablement aux désordres, sauf lorsque leur coût dépasse la valeur du bien. Pour un sinistre récent, un vendeur qui a encaissé sans réparer n'a donc pas seulement manqué à son devoir d'information.
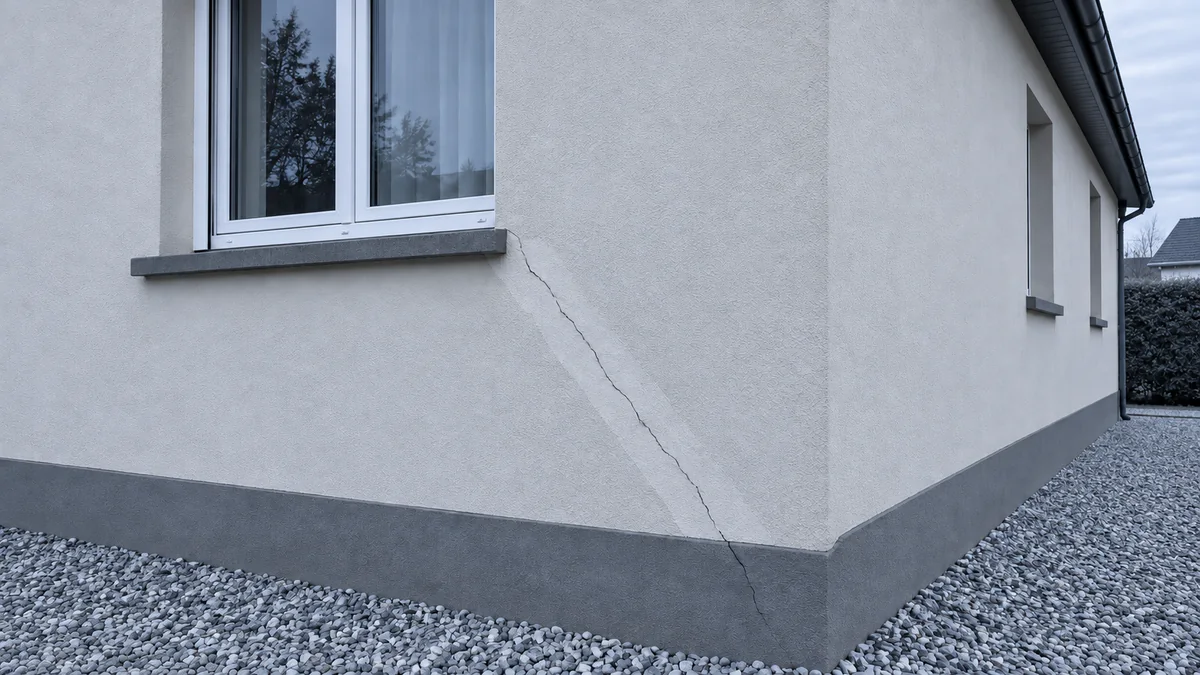
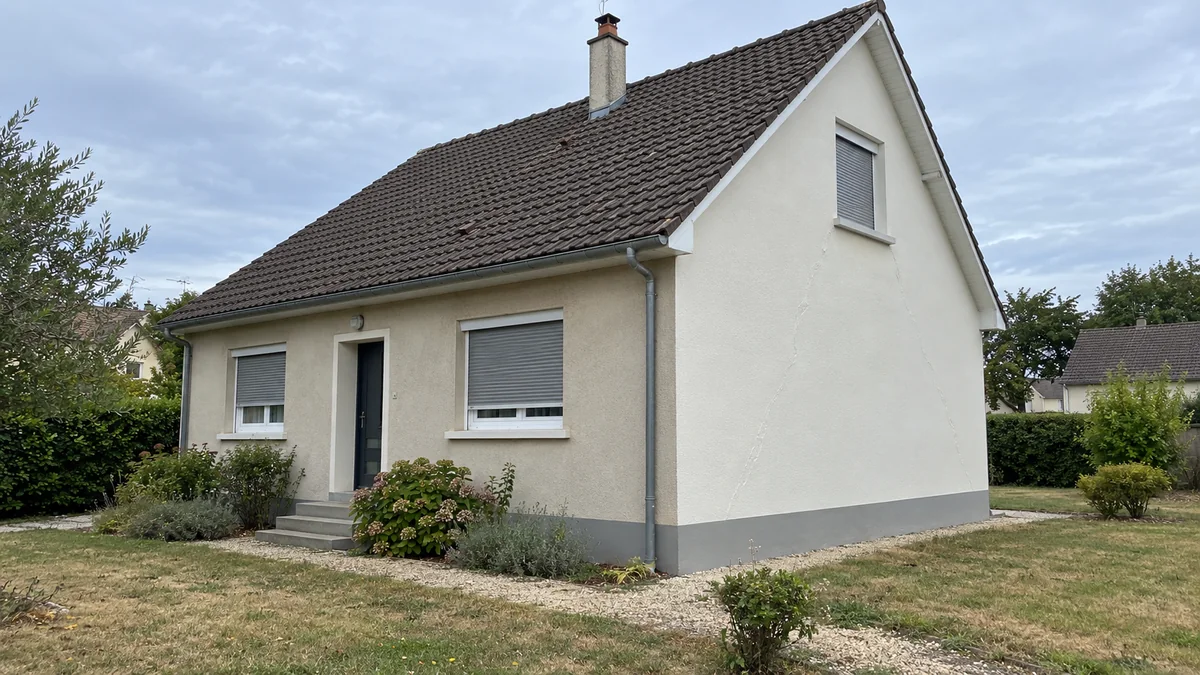
Pour l'acheteur, la conséquence est la même dans les deux cas : la maison porte une fragilité connue, indemnisée et non traitée, et vous l'avez payée au prix d'une maison saine. Les traces de cet entretien cosmétique sont souvent visibles pour qui sait les chercher : un pignon repeint seul, des rebouchages en biais au départ des angles de baies, et des menuiseries retouchées.
Si les réparations ont bien eu lieu mais n'ont pas tenu, la question devient celle de leur efficacité, traitée dans l'article sur les fissures qui reviennent après une reprise en sous-œuvre. Et lorsque l'assureur du vendeur avait lui-même organisé les travaux par son réseau d'artisans, les défauts d'exécution se discutent comme une réparation en nature mal faite.
IIILe vendeur a-t-il traversé une sécheresse reconnue ?
Premier test, accessible à tous : la commune a-t-elle été reconnue en état de catastrophe naturelle pour sécheresse pendant que le vendeur était propriétaire ? En Île-de-France, la réponse est souvent oui. Sur la période 1989-2022, la base nationale des arrêtés de catastrophe naturelle recense 680 communes franciliennes reconnues au moins une fois, plus de la moitié des quelque 1 265 communes de la région.
Sécheresses reconnues en Île-de-France, 1989-2022
Nombre de communes franciliennes reconnues en catastrophe naturelle pour sécheresse, selon l'année de début de l'épisode. Placez le curseur sur l'année où le vendeur a acheté la maison.
9 épisodes de sécheresse reconnus en Île-de-France depuis 2005 : 2005, 2006, 2009, 2011, 2017, 2018, 2019, 2020, 2022.
- 680
- communes franciliennes reconnues au moins une fois
- 242
- communes reconnues pour cinq années de sécheresse ou plus
- 230
- communes concernées en Seine-et-Marne, devant les Yvelines (178)
Voir les chiffres année par année
| Année de début | Communes reconnues |
|---|---|
| 1989 | 411 |
| 1990 | 29 |
| 1991 | 204 |
| 1992 | 127 |
| 1993 | 147 |
| 1994 | 8 |
| 1995 | 53 |
| 1996 | 112 |
| 1997 | 96 |
| 1998 | 6 |
| 2003 | 224 |
| 2004 | 16 |
| 2005 | 80 |
| 2006 | 68 |
| 2009 | 58 |
| 2011 | 80 |
| 2017 | 23 |
| 2018 | 364 |
| 2019 | 4 |
| 2020 | 344 |
| 2022 | 177 |
Source : base GASPAR des arrêtés de catastrophe naturelle, Géorisques, jeu de données publié sur data.gouv.fr, extraction du 5 octobre 2026. Communes distinctes des huit départements franciliens, risque « sécheresse ». Aucune reconnaissance postérieure à 2022 n'y figurait encore pour la région.
Une commune reconnue ne signifie pas que la maison a été touchée, encore moins indemnisée : seuls les propriétaires qui ont déclaré un sinistre dans les délais après la publication de l'arrêté ont pu l'être. Mais une maison fissurée, dans une commune reconnue plusieurs fois, pendant la période de détention du vendeur, voilà un faisceau qui justifie de poser la question par écrit. Le fonctionnement de ces arrêtés et la contestation d'une indemnisation sécheresse sont détaillés dans l'article sur l'arrêté de catastrophe naturelle sécheresse.
IVTrois fondements, trois charges de preuve
L'acheteur trompé dispose de trois actions, qui ne demandent pas les mêmes preuves et ne rapportent pas la même chose. Elles peuvent être exercées ensemble, l'une à titre principal, les autres à titre subsidiaire.
Ce que vous devez prouver, action par action
Chaque bloc est une preuve à apporter. Plus la pile est basse, plus l'action est accessible.
Défaut d'information
Code de l'environnement, L125-5
- Une indemnité catastrophe naturelle a été versée pour la maison
- L'état des risques ne la mentionnait pas
- Vous obtenez
- la résolution de la vente ou une diminution du prix
- Délai
- pas de délai propre, droit commun de cinq ans en général
Vice caché
Code civil, 1641 et suivants
- Le vice existait avant la vente
- Il n'était pas visible pour un acheteur normalement attentif
- Il est assez grave pour rendre la maison impropre ou en réduire fortement l'usage
- Le vendeur le connaissait, pour écarter la clause de non-garantie de l'acte
- Vous obtenez
- l'annulation ou une baisse du prix, plus des dommages-intérêts
- Délai
- deux ans à compter de la découverte
Dol par silence
Code civil, 1137
- Le vendeur a tu une information qu'il connaissait
- Il l'a fait intentionnellement
- Cette information était déterminante pour vous
- Vous obtenez
- la nullité de la vente, ou des dommages-intérêts en la conservant
- Délai
- cinq ans à compter de la découverte
L'action fondée sur l'état des risques a un avantage décisif : elle ne suppose ni de démontrer la gravité des désordres, ni la mauvaise foi du vendeur. Il suffit d'établir le versement de l'indemnité et son absence dans le document. Le juge garde toutefois la main sur la sanction, et prononce plus volontiers une diminution du prix qu'une résolution lorsque les désordres sont limités.
Le vice caché exige davantage. La plupart des actes de vente entre particuliers contiennent une clause d'exclusion de garantie, qui ne tombe que si l'on prouve que le vendeur connaissait le vice. Or c'est précisément ce qu'établit une indemnisation passée : on ne touche pas une indemnité pour des fissures que l'on ignore. L'acheteur choisit alors entre l'action rédhibitoire, qui annule la vente, et l'action estimatoire, qui réduit le prix, dans le délai de deux ans qui court à compter de la découverte.
Le dol, enfin, sanctionne le silence volontaire sur une information que le vendeur savait déterminante. La Cour de cassation l'a retenu dans une affaire très proche : un pavillon situé dans une commune reconnue pour la sécheresse de 1997, dont le vendeur avait été indemnisé et avait déclaré dans l'acte qu'aucun sinistre n'était survenu. Elle a jugé que cette information était essentielle pour l'acquéreur et a validé l'annulation de la vente (Cass. 3e civ., 7 novembre 2019, n° 18-13.463).
VProuver l'indemnisation que le vendeur a tue
Toute la difficulté est là : le dossier de sinistre appartient au vendeur et à son assureur, et ni l'un ni l'autre n'a envie de vous le montrer. Plusieurs portes s'ouvrent pourtant, à essayer dans cet ordre.
- Le vendeur lui-même. Une lettre recommandée lui demandant s'il a déclaré un sinistre catastrophe naturelle et perçu une indemnité, avec la référence de l'arrêté concerné. Un refus de répondre, ou une réponse fausse, servira plus tard.
- Les pièces de la vente. Diagnostics, ancien état des risques de son propre achat, factures de travaux laissées dans la maison, et les échanges avec l'agence ou le notaire. Une mention d'arrêté sans case cochée, ou des factures de rebouchage, sont des indices.
- Les voisins et la mairie. Les sinistres sécheresse touchent souvent une rue entière. Les voisins indemnisés au même moment savent qui a déclaré, et la mairie a parfois recensé les demandes de reconnaissance.
- Le juge, avant tout procès. Si ces démarches échouent, une demande fondée sur l'article 145 du Code de procédure civile permet d'obtenir en référé la désignation d'un expert et la production des pièces utiles, dont le dossier de sinistre.
Reste le lien technique. Que la maison ait été indemnisée ne suffit pas à démontrer que vos fissures actuelles en sont la suite. C'est le travail de l'expert : distinguer les anciens rebouchages des ouvertures récentes, dater les reprises de peinture et d'enduit, relever la géométrie des fissures et la comparer à celle d'un mouvement de retrait-gonflement, mesurer leur évolution. Les critères pour juger de la gravité d'une fissure sont expliqués dans l'article fissures de maison : quand s'inquiéter.
Ce même travail répond au refus de votre propre assureur. Lorsqu'il écarte votre déclaration au motif que les désordres sont antérieurs à votre achat, il vous donne, sans le vouloir, un élément du dossier contre le vendeur. Si le sinistre est survenu entre la promesse et l'acte, le régime est encore différent, et c'est l'indemnité elle-même qui peut vous être transférée, comme l'explique l'article sur le sinistre entre compromis et acte de vente.
VIRésolution ou baisse du prix : choisir avant d'assigner
Rendre la maison et récupérer le prix paraît la solution la plus radicale. Elle l'est, avec ses contraintes : il faut rembourser ou reprendre le prêt, retrouver un logement, et attendre l'exécution d'un jugement contre un vendeur qui a parfois déjà réinvesti l'argent. La diminution du prix, fondée sur le coût des travaux de confortement et la moins-value, est souvent plus réaliste. Elle suppose un chiffrage solide : étude de sol, solution de reprise, devis, et estimation de la perte de valeur.
Dans les deux cas, la procédure suit le même chemin : constat technique des désordres, demande écrite au vendeur, tentative d'accord, puis assignation avec expertise judiciaire si nécessaire. La marche à suivre complète est décrite dans l'article sur le vice caché découvert après l'achat. Le rôle de l'expert, à chaque étape, est de transformer des soupçons en faits datés et chiffrés.