I.Une maison qui n'avait pas été calculée pour un étage de plus
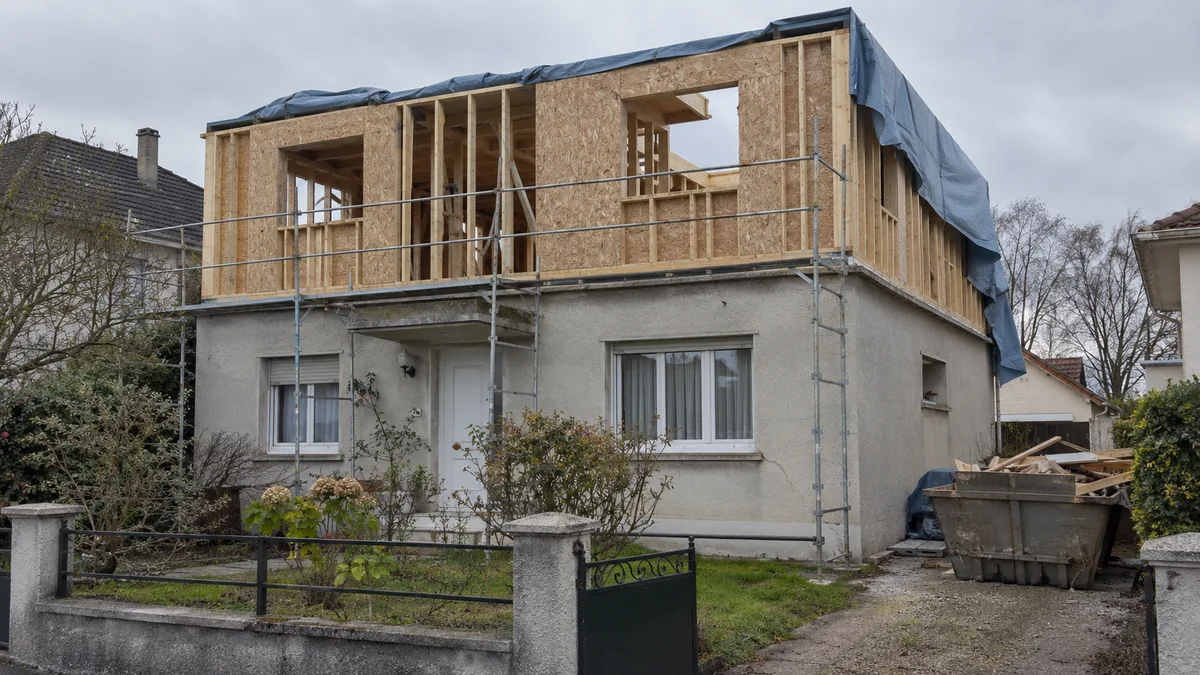
Surélever, c'est demander à une construction existante de porter ce pour quoi elle n'a pas été conçue : un plancher habitable à la place de combles perdus, des murs et une toiture supplémentaires, des occupants, des meubles. Sur un pavillon des années soixante ou une maison de ville plus ancienne, les fondations, les murs et le plancher haut ont été dimensionnés pour une toiture légère. Ce n'est pas un défaut, c'est une donnée de départ que le projet doit vérifier.
Le mécanisme de reprise de charges, quand on modifie la structure d'une maison, est détaillé dans notre article sur les fissures après l'ouverture d'un mur porteur. Une surélévation pose une question différente : la charge n'est pas déplacée, elle est ajoutée partout à la fois, et elle arrive sur des éléments que personne n'avait regardés depuis la construction. C'est pourquoi les fissures apparaissent rarement à un seul endroit.
II.Lire la façade fissure par fissure
Toutes les fissures qui suivent une surélévation ne racontent pas la même histoire. Certaines trahissent un sol ou des fondations qui travaillent, d'autres un mur ou un linteau trop chargé, d'autres encore un défaut de jonction entre l'ancien et le neuf. Leur emplacement sur la maison est le premier indice. Il décide aussi, on le verra, de l'assurance qui peut être mobilisée.
Carte des fissures d'une maison surélevée, niveau par niveau
Dans la maison existante
- 1
- Fissures en escalier sous les fenêtres, qui suivent les joints et descendent vers le sol. Elles orientent vers un mouvement des fondations sous le supplément de charge : à rapprocher de la nature du sol et de la profondeur des semelles.
- 2
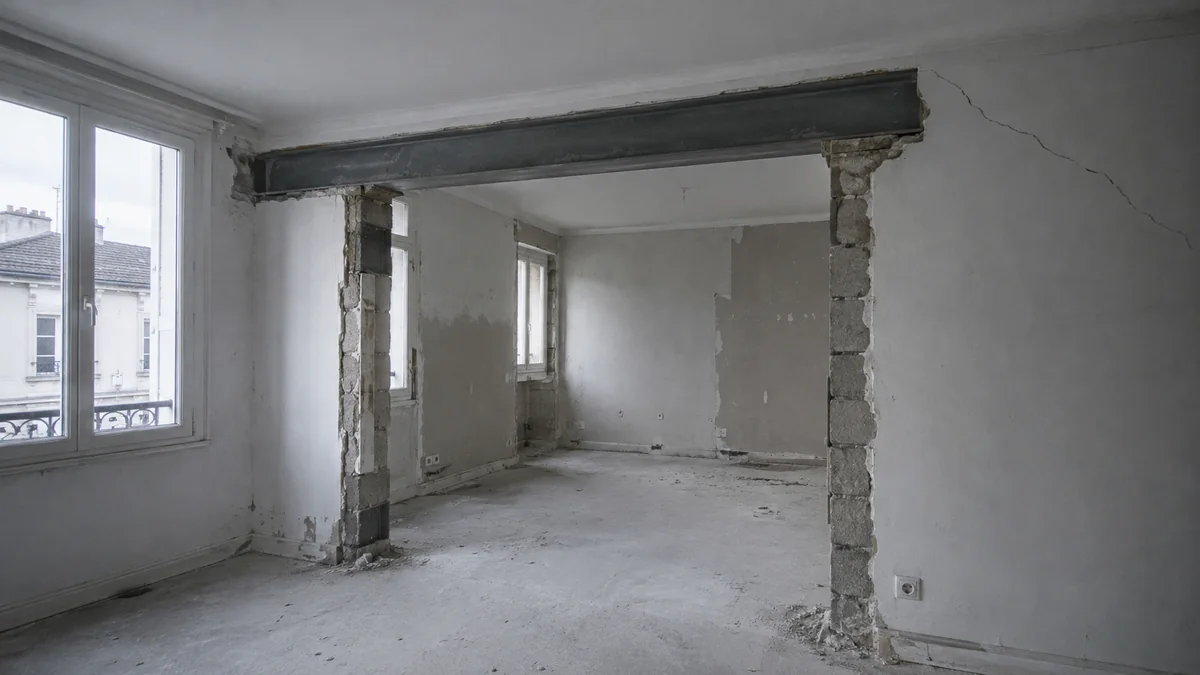
- Fissure horizontale juste sous l'ancien plancher haut. Le haut des murs anciens, souvent sans chaînage, reçoit le nouveau plancher et le poids de l'étage. Une fissure filante à ce niveau signale une liaison mal conçue ou un mur qui se déforme.
- 3
- Obliques aux angles des linteaux, au-dessus des portes et des fenêtres. Le linteau d'origine reprend désormais une charge qu'il ne portait pas. C'est l'une des fissures les plus fréquentes, et souvent l'une des premières.
- 4
- Plafond fissuré ou qui fléchit. L'ancien plancher haut, prévu pour des combles perdus, sert maintenant de sol à des chambres. Si personne n'a vérifié ses solives, il se déforme et le plafond du dessous le montre.
- 5
- Auréoles et cloquages au plafond. Pas une fissure, mais la trace de la phase où la maison était découverte. Elles se datent avec la météo du chantier.
À la jonction avec l'étage ajouté
- 6
- Fissure ou décollement le long de la jonction entre l'ancien enduit et le nouveau bardage ou le nouvel enduit. Elle peut venir de l'ouvrage neuf, de l'existant, ou des deux : c'est la fissure dont l'attribution se discute le plus.
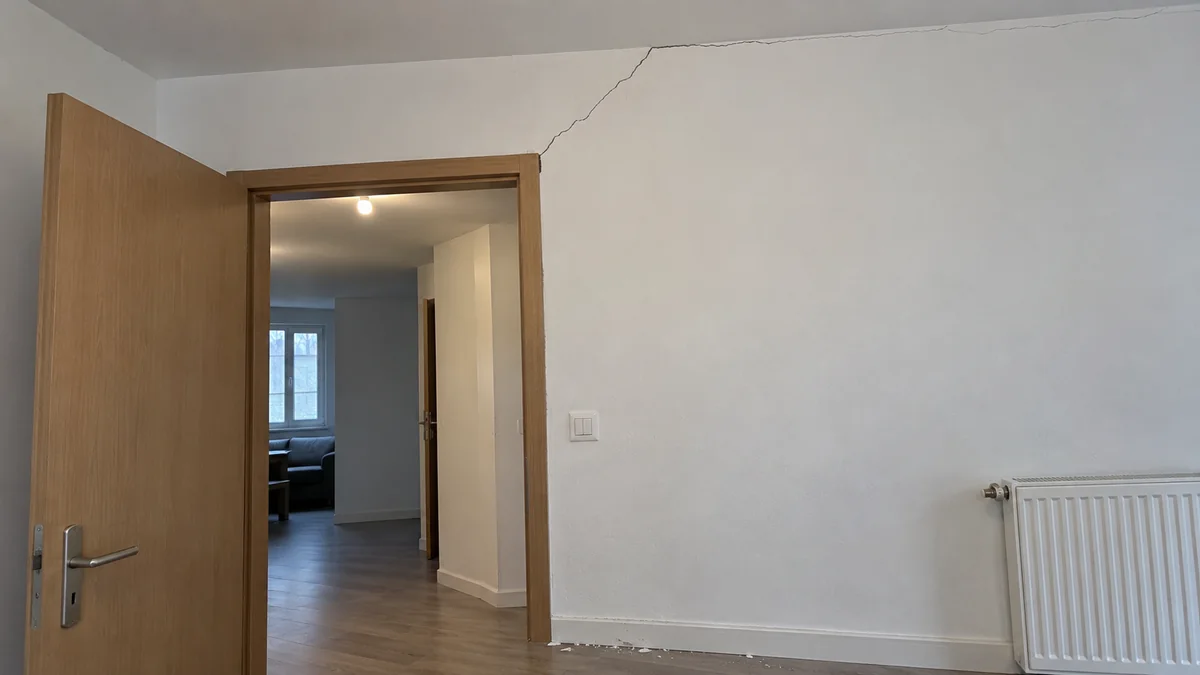
La lecture d'une fissure isolée a ses limites, et notre guide pour savoir quand s'inquiéter d'une fissure en donne les repères généraux. Ce qui est propre à la surélévation, c'est le calendrier : des fissures qui apparaissent toutes dans les mois qui suivent la pose du plancher ou de l'ossature, sur une maison qui n'en avait pas, forment un faisceau d'indices que l'expertise peut relier au chantier. D'où l'intérêt d'un état des lieux, même photographique, avant le début des travaux.
III.La règle qui surprend : l'assurance s'arrête à l'étage neuf
Le niveau ajouté est un ouvrage de construction. L'entreprise qui le réalise doit être couverte par une assurance de responsabilité décennale, et le maître d'ouvrage doit en principe souscrire une assurance dommages-ouvrage. Beaucoup de propriétaires en déduisent que toute la maison est désormais protégée pendant dix ans. Ce n'est pas le cas.
L'étage ajouté
Ouvrage neuf : garantie décennale et dommages-ouvrage obligatoires
La maison d'origine
Ouvrage existant : hors du champ de l'assurance obligatoire, sauf exception
L'exception, article L243-1-1 II du code des assurances
« Ces obligations d'assurance ne sont pas applicables aux ouvrages existants avant l'ouverture du chantier, à l'exception de ceux qui, totalement incorporés dans l'ouvrage neuf, en deviennent techniquement indivisibles. »
- Condition 1l'existant est totalement incorporé dans le neuf
- Condition 2il en devient techniquement indivisible
existant absorbé dans le neuf
Un ancien élément entièrement intégré à une construction nouvelle, au point de ne plus pouvoir en être dissocié : l'exception peut jouer.
neuf posé sur l'existant
Une surélévation, une toiture refaite sur une charpente ancienne : c'est le neuf qui s'incorpore à l'existant. Les dommages à la maison d'origine ne sont pas garantis.
« Les deux conditions sont, ainsi, cumulatives et les dommages subis par l'ouvrage existant ne sont pas garantis lorsque c'est l'ouvrage neuf qui vient s'y incorporer. » Cass. 3e civ., 30 mai 2024, n° 22-20.711, publié. Texte de l'article : L243-1-1 du code des assurances sur Légifrance.
L'affaire jugée en 2024 portait sur un remplacement de tuiles qui avait endommagé une charpente ancienne. Le raisonnement vaut à plus forte raison pour une surélévation : l'étage ajouté repose sur la maison, il ne l'absorbe pas. Concrètement, si l'entreprise a disparu ou ne paie pas, son assureur décennal pourra refuser de prendre en charge les fissures du rez-de-chaussée, et l'assureur dommages-ouvrage aussi. Le texte vise les deux assurances obligatoires.
Cela ne veut pas dire que personne ne répond. La responsabilité des intervenants subsiste ; c'est la garantie de paiement par une assurance obligatoire qui disparaît pour l'existant. Les refus d'assureurs décennaux qui ne reposent pas sur ce motif obéissent à une autre logique, présentée dans notre guide sur l'assureur décennal qui refuse sa garantie.
IV.Ce qui reste quand l'assurance obligatoire ne joue pas
- La responsabilité contractuelle de l'entreprise. L'entreprise répond des dommages que ses travaux causent à votre maison sur le fondement de son contrat (article 1231-1 du code civil). Elle doit notamment vérifier que le support existant peut recevoir son ouvrage et vous alerter s'il ne le peut pas. Son assurance de responsabilité civile professionnelle peut couvrir une partie de ces dommages, selon son contrat.
- La responsabilité du concepteur. Si un architecte, un maître d'œuvre ou un bureau d'études a conçu la surélévation, l'absence ou l'insuffisance d'étude de la structure existante engage sa responsabilité. Le recours à un architecte est d'ailleurs obligatoire pour le permis de construire d'un particulier dès que la surface de plancher totale après travaux dépasse 150 m². Voir notre article sur la responsabilité du maître d'œuvre et de l'architecte.
- Une garantie facultative des existants. Certains contrats dommages-ouvrage ou de responsabilité proposent une extension couvrant les dommages aux existants. Elle n'est jamais automatique : relisez les conditions particulières, la vôtre comme celle de l'entreprise.
- Une assurance tous risques chantier, si elle a été souscrite, pour les dommages survenus pendant les travaux.
- Votre propre assurance habitation, pour certains dommages intérieurs comme les dégâts des eaux, avec recours ensuite contre le responsable.
Pendant le chantier et jusqu'à la réception, c'est le contrat qui règle les choses. Les dommages causés à la maison pendant les travaux, qu'il s'agisse d'un plafond abîmé ou de meubles mouillés, relèvent de la logique décrite dans notre article sur les dégâts causés par un artisan pendant le chantier. À la réception, toute fissure déjà visible doit être portée en réserve.
V.Le diagnostic qui aurait dû précéder le premier coup de scie
Dans la plupart des dossiers de surélévation fissurée, la question décisive n'est pas « que s'est-il passé ? » mais « qu'avait-on vérifié avant ? ». Le partage des responsabilités en dépend directement. L'examen se fait de haut en bas, comme les charges.
4Toiture déposée
À prévoir avant
Phasage court de la dépose, bâchage lesté et contrôlé, mise hors d'eau rapide de l'ossature.
Si rien n'a été fait
Plafonds et isolants mouillés, auréoles, risque électrique, séchage long avant tout enduit.
3Plancher existant
À vérifier avant
Nature et section des solives, portée, état des appuis, capacité à porter un étage habitable.
Si rien n'a été fait
Flèche du plancher, plafond fissuré dessous, cloisons de l'étage qui fissurent à leur tour.
2Murs porteurs
À vérifier avant
Matériau et épaisseur, présence d'un chaînage en tête, linteaux, état des maçonneries.
Si rien n'a été fait
Obliques aux angles des ouvertures, fissure horizontale sous le plancher haut.
1Fondations et sol
À vérifier avant
Sondage des semelles existantes, nature du sol, sensibilité au retrait et au gonflement des argiles.
Si rien n'a été fait
Fissures en escalier, portes qui frottent, tassement différentiel qui peut imposer une reprise en sous-œuvre.
Les deux derniers niveaux renvoient à des sujets que nous avons traités séparément : l'étude de sol absente ou non respectée, et les reprises en sous-œuvre qui n'arrêtent pas les fissures. Le premier niveau, lui, est souvent sous-estimé. À Paris, Météo-France compte en moyenne entre sept et onze jours de pluie d'au moins un millimètre par mois, selon la saison (normales 1991-2020, Paris-Montsouris) : une maison découverte plusieurs semaines prend presque certainement la pluie, quelle que soit la saison choisie. La qualité de la protection provisoire n'est pas un détail, c'est une obligation.
Enfin, si la surélévation a été réalisée par une entreprise qui a aussi traité les raccords avec un agrandissement au sol, ou si le chantier mêle les deux, les règles propres aux extensions s'ajoutent : elles sont présentées dans notre article sur les malfaçons d'extension.
VI.Construire le dossier dans le bon ordre
Le premier réflexe utile est de cartographier, pas de réclamer. Relevez chaque fissure avec sa position, sa longueur, son ouverture et sa date d'apparition, et classez-la : existant, jonction, ouvrage neuf. Rassemblez ensuite le contrat, les devis, le permis ou la déclaration préalable, les éventuelles études, les attestations d'assurance de chaque intervenant et le procès-verbal de réception.
Viennent ensuite la mise en demeure de l'entreprise, la déclaration à l'assureur dommages-ouvrage si vous en avez un, puis, si rien n'avance, une expertise amiable contradictoire ou une demande d'expertise judiciaire. À chaque étape, la question de l'assurance existant ou neuf reviendra. Mieux vaut l'avoir posée vous-même, fissure par fissure, que de la découvrir dans une lettre de refus.