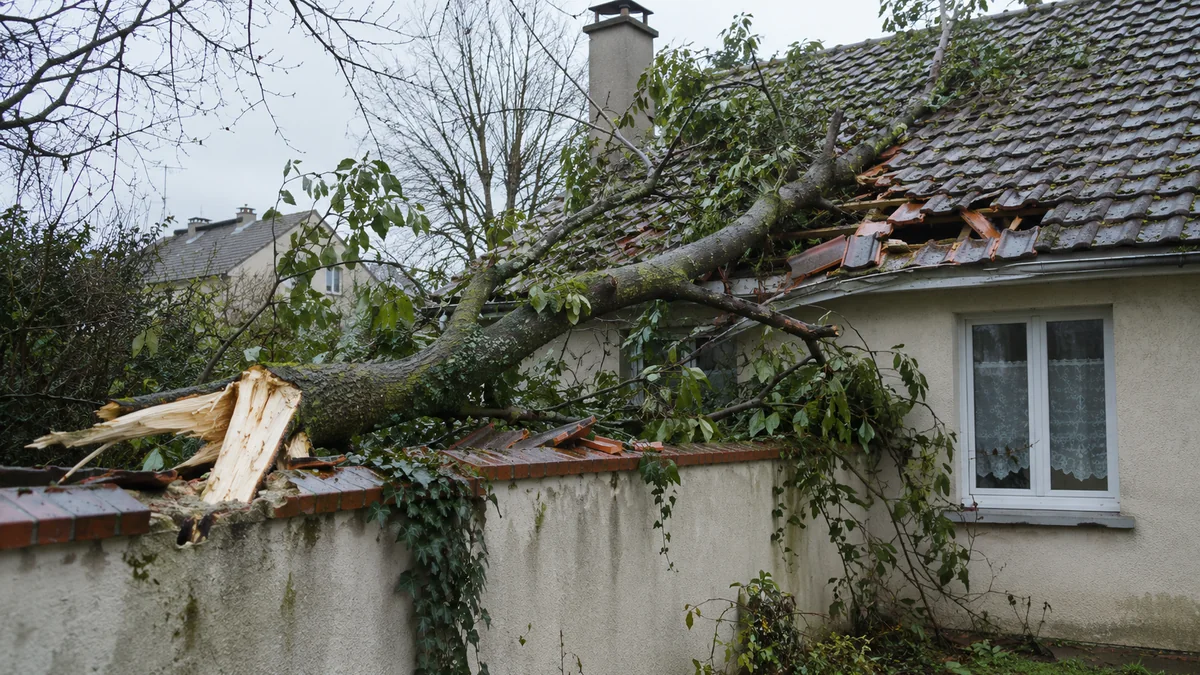
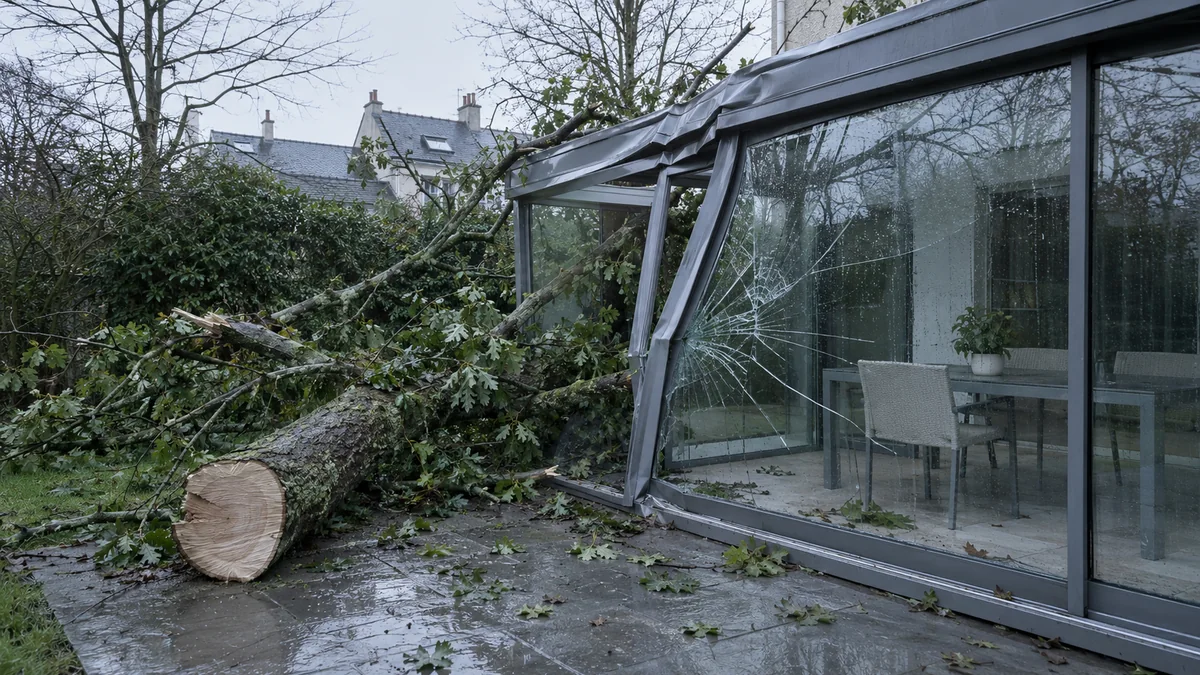
Vous rentrez après une nuit de vent et l'arbre du voisin est couché chez vous. Une branche maîtresse a défoncé la toiture, le mur de clôture est à terre, et la véranda a pris le tronc en plein milieu. Votre premier réflexe sera d'appeler quelqu'un pour dégager. C'est pourtant le geste qui peut le plus nuire à votre dossier.
Cette page traite de ce qui se passe après la chute : qui est responsable, comment l'assurance joue, comment chiffrer les dégâts et ce qu'il faut garder comme preuves. Si l'arbre est encore debout et abîme déjà la maison par ses racines, c'est un autre sujet, traité dans arbre du voisin et fissures.
Avant de déplacer quoi que ce soit : la preuve est dans l'arbre
Tout l'enjeu est de savoir pourquoi l'arbre est tombé. Un tronc sain arraché par une tempête exceptionnelle et un tronc creux, pourri à cœur, ne se jugent pas de la même façon. Or, dès qu'il est débité, cette différence disparaît. Prenez une heure pour documenter avant de laisser quiconque intervenir, sauf danger immédiat pour les personnes, auquel cas on sécurise le strict nécessaire.
Les cinq endroits à photographier avant que l'arbre ne soit tronçonné
Plan schématique, vue du dessus. Un point de preuve par zone, dans cet ordre.
- 1La souche et la cassure. Racines arrachées ou tronc rompu ? Bois sain ou creux, pourri, mort ? C'est la pièce centrale de la discussion sur l'état de l'arbre.
- 2Le tronc en place, sur toute sa longueur, avec un repère de taille. Il montre la hauteur, la distance à la limite et le sens de chute.
- 3Le mur ou la clôture, côté voisin et côté vous. Fissures, déplacement, scellements arrachés.
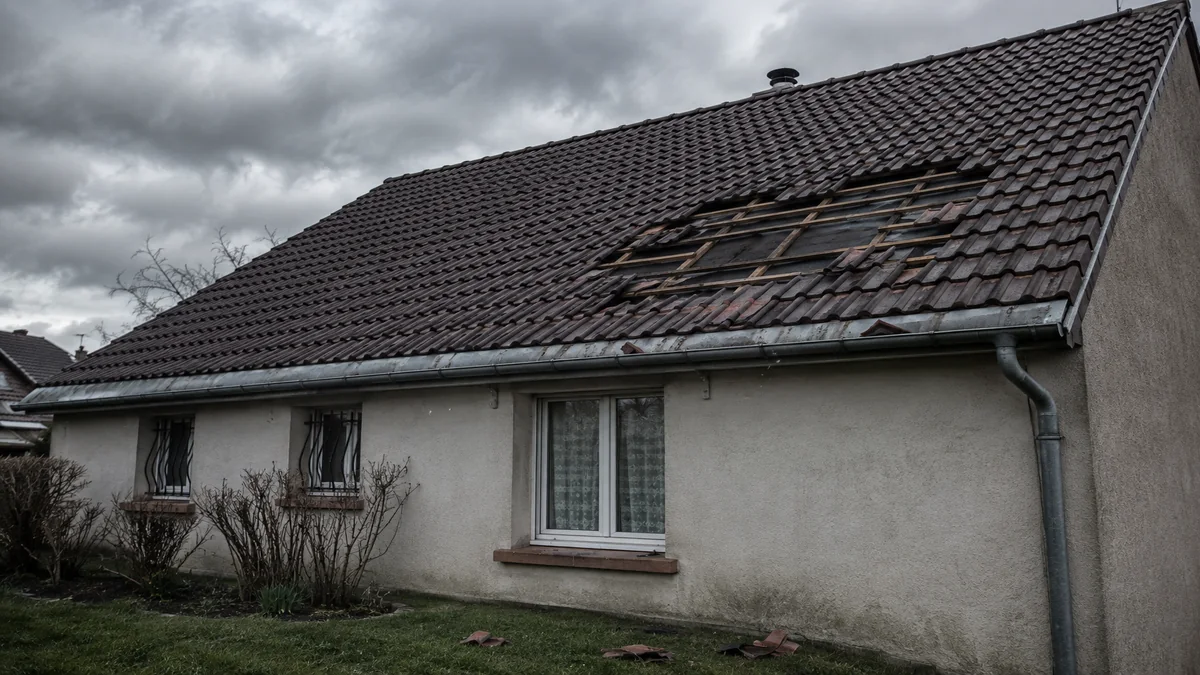
- 4La toiture, du sol puis si possible depuis les combles : tuiles brisées, chevrons ou pannes fendus, flèche visible de la charpente.
- 5La véranda ou l'annexe : vitrages brisés, profilés tordus, joints, et l'intérieur si de l'eau est entrée.
Faites ces photos avec un repère de taille (un mètre pliant, un objet connu) et datez-les. Si l'arbre doit être évacué rapidement parce qu'il bloque un accès, conservez une section de la cassure, une rondelle de bois ou la souche, et demandez à un commissaire de justice de constater l'ensemble avant le tronçonnage. La méthode est détaillée dans le constat par commissaire de justice.
Qui est responsable de l'arbre tombé ?
Le propriétaire de l'arbre est son gardien. En vertu du premier alinéa de l'article 1242 du Code civil, on est responsable du dommage causé par les choses que l'on a sous sa garde, sans qu'il soit besoin de prouver une faute. Un arbre qui tombe et blesse ou abîme est une chose qui a causé un dommage. La victime n'a pas à démontrer que le voisin a mal entretenu : elle prouve l'arbre, le dommage et le lien entre les deux.
Qui paie, selon l'état de l'arbre et son propriétaire
Quatre situations qu'on rencontre dans presque tous les dossiers.
Arbre sain, tempête violente
Le gardien reste en principe responsable. La responsabilité du fait des choses ne suppose aucune faute. Il ne s'en libère que par la force majeure, c'est-à-dire un événement imprévisible et irrésistible. Une tempête, même forte, ne suffit pas à elle seule : il faut démontrer qu'elle l'était réellement, au regard de ce que les bulletins météo annonçaient.
Arbre malade, mort, penché
La situation du gardien est encore plus faible. La force majeure devient presque impossible à soutenir, puisque l'état de l'arbre était connaissable. Un courrier précédent, une photo ancienne ou un voisin témoin qui avait signalé le danger pèsent lourd. Pour les risques avant la chute, voyez aussi les recours quand un arbre voisin abîme déjà la maison.
Arbre d'une copropriété ou d'un lot voisin
Le gardien est le syndicat ou le propriétaire du lot. En copropriété, c'est le syndicat des copropriétaires pour les parties communes, souvent par l'intermédiaire de son assureur multirisque immeuble. Demandez le nom de l'assureur à le syndic et déclarez le sinistre en parallèle.
Arbre d'une commune, d'une route
Le juge compétent change. Pour un arbre de la voie publique, la demande se fait d'abord par écrit auprès de la collectivité, puis devant le juge administratif si elle refuse ou ne répond pas. L'assureur de la commune est le premier à instruire. Gardez la copie du courrier daté.
Le gardien peut échapper à sa responsabilité s'il prouve la force majeure ou la faute de la victime, ce qui est rare. Dans la pratique, ses assureurs soutiennent souvent que la tempête était exceptionnelle. C'est aux dates, à la vitesse du vent relevée par la station météorologique la plus proche, et à l'état du bois qu'on regarde pour répondre. Un expert du bâtiment ou un expert judiciaire fera ce travail contradictoire.
Votre assurance paie d'abord, puis se retourne
Vous n'avez pas à attendre que la responsabilité du voisin soit reconnue pour faire réparer. Une chute d'arbre pendant une tempête relève de la garantie tempête de votre contrat habitation, et non de la garantie catastrophe naturelle, qui joue pour d'autres événements. Déclarez rapidement, dans les délais de votre contrat, en joignant les photos du plan ci-dessus. Pour le détail de ce qui peut bloquer, la tempête déclarée mais refusée par l'assureur reprend les refus classiques.
Le trajet de l'argent, de votre déclaration au voisin
Vous n'avez pas à attendre que le voisin ou son assureur reconnaisse sa responsabilité pour être indemnisé.
- 1
Vous déclarez à votre propre assureur
Garantie tempête, grêle, neige de votre contrat multirisque habitation, ou garantie dommages si le contrat en prévoit une pour la chute d'arbres. Dans les cinq jours ouvrés après la connaissance du sinistre, en général.
- 2
L'assureur expertise et indemnise
Selon le contrat : plafonds, franchise, vétusté sur la toiture ou la véranda. Valeur à neuf ou non, c'est le contrat qui le dit.
- 3
Votre assureur se retourne contre le gardien de l'arbre
C'est la subrogation : il récupère ce qu'il a versé auprès du voisin et de son assureur. Vous n'avez rien à avancer pour cette étape.
- 4
Ce qui n'est pas remboursé, c'est vous qui le réclamez
Franchise, vétusté retenue, plafond dépassé, perte d'usage, frais de l'expert que vous avez mandaté. Cette part se réclame au gardien, directement ou avec l'aide de votre protection juridique.
démarche à votre initiative
La question qui revient est celle de la franchise et de la vétusté. Votre assureur les déduit de ce qu'il vous verse. Elles restent récupérables auprès du gardien, car elles font partie de votre dommage. Si l'assureur n'indemnise que la valeur d'usage, voyez l'indemnité différée contre facture. S'il traîne ou propose une somme qui ne couvre pas les devis, les délais et les relances et la contre-expertise sont les deux leviers. Le médiateur de l'assurance vient en dernier avant le tribunal.
Chiffrer les dégâts, poste par poste
Un devis unique « remise en état » est la meilleure façon de se faire opposer une réduction. Détaillez chaque zone touchée, avec un devis par corps de métier. Les postes se répartissent en cinq familles :
- L'évacuation et la mise en sécurité. Découpe de l'arbre, évacuation, bâchage d'urgence. À facturer au gardien si le tronc n'est pas déjà enlevé par son propriétaire.
- La couverture et la charpente. Tuiles, liteaux, chevrons et pannes. Faites vérifier la structure par un expert, car des fentes invisibles depuis le sol peuvent justifier le remplacement d'éléments porteurs.
- Le mur, la clôture et les plantations. Reconstruction ou reprise, avec les fondations éventuellement déchaussées. Voyez aussi mur de clôture qui penche ou s'effondre si le mur tenait mal avant.
- La véranda et les vitrages. Profilés, vitrages feuilletés ou trempés, étanchéité. Un devis d'installateur agréé, avec la référence du produit d'origine.
- Les dommages induits. Eau entrée par la toiture, plafond, isolant, mobilier, et la perte d'usage de la pièce ou de la maison le temps des travaux.
Un repère d'échelle : ce que coûte une tempête en moyenne
Les tempêtes Ciarán et Domingos, novembre 2023. Un calcul de moyenne, à ne pas prendre pour une estimation de votre dossier.
1,3 Md€
de coût estimé pour les assureurs
517 000
sinistres déclarés
≈ 2 500 €
par sinistre, en moyenne
Source : bilan provisoire publié par France Assureurs le 13 novembre 2023, ensuite revu à la hausse (1,6 Md€, soit environ 3 100 € par sinistre). La moyenne mêle des dizaines de milliers de petits dégâts, comme une tuile ou une clôture. Une chute d'arbre sur une charpente ou une véranda se situe loin au-dessus : raison de plus pour chiffrer votre dossier sur devis, pas sur une moyenne.
Gardez l'ensemble des factures, y compris celles de l'urgence et du mandat de l'expert. Si la véranda ou la toiture présentait déjà un défaut avant la chute, votre assureur ou celui du voisin va s'en servir pour réduire l'indemnité. Ayez sous la main les factures d'origine et, pour la véranda, les éléments sur la qualité de la pose, voir la véranda qui fuit après la pose.
Quand le voisin conteste, ou que son assureur se tait
La suite dépend de l'attitude de l'autre côté. S'il reconnaît l'arbre comme sien et transmet à son assureur, la discussion se joue sur le chiffrage. S'il conteste le lien ou l'état de l'arbre, voici l'enchaînement qu'on conseille :
- Une lettre recommandée de mise en demeure au voisin, avec le constat, les devis et la demande de transmission à son assureur. Elle fixe la date et ouvre le dialogue. Un modèle est proposé dans le modèle de mise en demeure.
- Une expertise amiable contradictoire, où chaque partie a son expert. Voir quand mandater un expert après un sinistre.
- Une expertise en référé si le dialogue échoue. Le juge désigne un expert avec une mission précise sur la cause de la chute et le chiffrage. Elle suspend aussi la prescription.
Deux délais à surveiller. Votre contrat d'assurance fixe en principe deux ans à compter de l'événement pour agir contre votre assureur, selon le Code des assurances. Contre le voisin, l'action en responsabilité civile se prescrit par cinq ans à compter de la manifestation du dommage, selon le Code civil. Le plus court sert de repère. Si votre protection juridique couvre le litige, déclarez-le avant d'engager des frais, voyez la protection juridique, et pour un voisin qui multiplie les contestations, le cadre des litiges de voisinage.
Retenez l'essentiel : documentez avant de dégager, déclarez sans attendre le voisin, et réclamez au gardien ce que votre assurance ne couvre pas. Pour un dossier un peu lourd (charpente, véranda, mur et perte d'usage), faire chiffrer par un expert avant d'accepter une offre est l'étape qui change le plus souvent le résultat.