Après le choc, tout va vite : les secours, la dépanneuse, un panneau de bois sur le trou, puis un expert d'assurance qui passe une heure sur place et chiffre la reprise du mur. Les dégâts qui ne se voient pas encore ce jour-là, une fissure qui s'ouvre au-dessus d'une fenêtre, une porte qui frotte, un carrelage qui sonne creux, arrivent souvent après la première offre. Le dossier se gagne ou se perd dans ces premières semaines.
Cet article suit l'ordre des décisions à prendre : mettre la maison en sécurité, savoir qui paie, repérer tout ce que le choc a touché, puis faire chiffrer l'ensemble avant de signer. Si le véhicule n'a abîmé que votre mur de clôture, l'essentiel est traité dans le guide du mur de clôture qui penche ou s'effondre.
Les premières heures : sécurité, preuves, étaiement
Un véhicule qui entre dans un angle de maison a souvent touché un élément porteur : le chaînage d'angle, un trumeau entre deux fenêtres, l'appui d'un plancher. Tant que personne n'a vérifié, n'occupez pas les pièces situées au-dessus ou derrière la zone heurtée, et faites couper le gaz si une canalisation passe dans le mur. Les pompiers sécurisent en urgence ; si la maison menace la voie publique ou les voisins, le maire peut prendre un arrêté de mise en sécurité, dont la portée et les recours sont expliqués dans l'article consacré à l'arrêté de mise en sécurité.
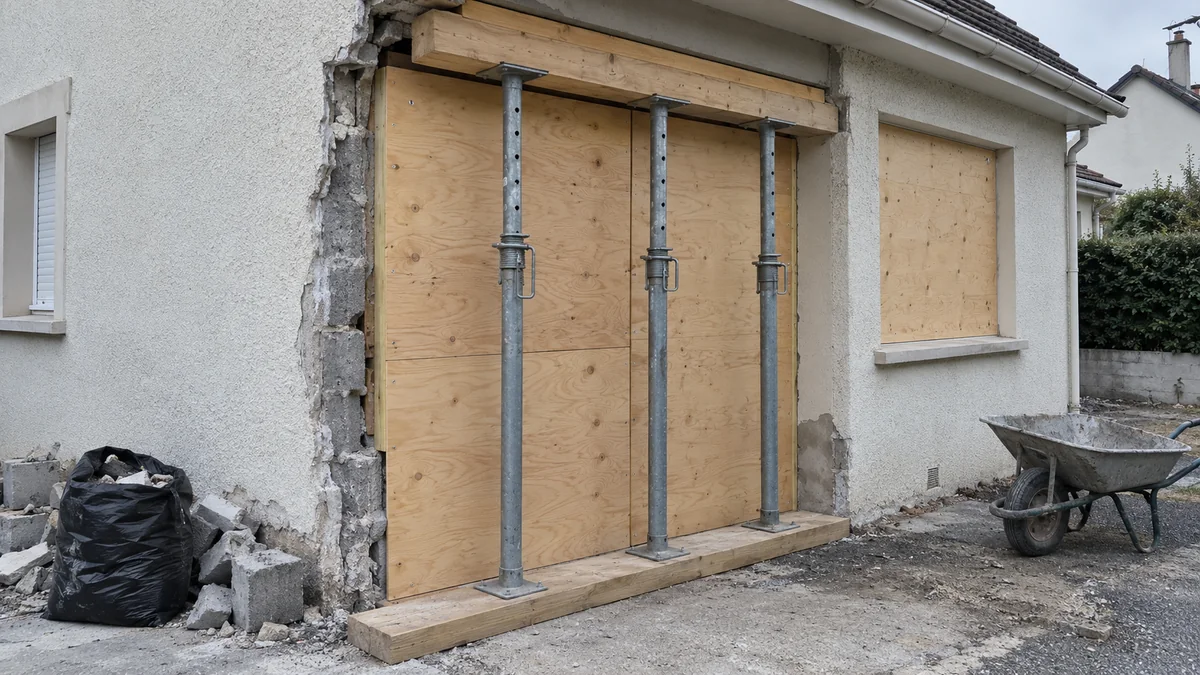
Avant que le véhicule ne soit retiré, photographiez tout, de loin puis de près : sa position, les traces de pneus dans la pelouse, les débris, chaque fissure avec un objet qui donne l'échelle. Ces images ne se refont pas. Si le conducteur conteste les faits, un constat de commissaire de justice fige l'état des lieux ; il ne remplace pas une expertise, comme l'explique le comparatif entre commissaire de justice et expert bâtiment. Faites ensuite poser un étaiement par une entreprise : les étais reprennent les charges que le mur abîmé ne porte plus, le temps de l'expertise et des travaux.
- Le jour même : le nom du conducteur, l'immatriculation, le nom de son assureur et le numéro de contrat, ou le procès-verbal des forces de l'ordre ; les coordonnées des témoins.
- Dans les jours qui suivent : la déclaration de sinistre à votre propre assureur, dans le délai de votre contrat, qui ne peut pas être inférieur à cinq jours ouvrés ; elle reste utile même si le conducteur est connu et assuré.
- Pendant tout le dossier : les factures de l'étaiement, de la location des étais, des panneaux, du bâchage, et tous les frais engagés à cause du choc.
Qui paie : tout dépend de ce que l'on sait du conducteur
La loi du 5 juillet 1985, dite loi Badinter, s'applique dès qu'un véhicule terrestre à moteur est impliqué dans un accident de la circulation (article 1). Elle est très protectrice pour le propriétaire de la maison : le conducteur ne peut pas lui opposer la force majeure ni le fait d'un tiers (article 2), qu'il invoque une plaque de verglas ou une voiture qui lui aurait coupé la route. Seule une faute de votre part pourrait réduire l'indemnisation de vos biens (article 5), ce qui est rarissime pour une maison qui n'a pas bougé.
Si deux véhicules sont en cause, par exemple l'un projeté par l'autre, ils sont tous les deux impliqués : vous pouvez réclamer l'indemnisation à l'un ou à l'autre, et leurs assureurs se répartissent ensuite la charge. Ce qui change vraiment le parcours, c'est ce que l'on sait du conducteur.
Trois plaques, trois parcours d'indemnisation
Conducteur identifié et assuré
Qui paieL'assureur du véhicule, au titre de la responsabilité civile obligatoire
- Comment
- Vous lui adressez directement votre réclamation, ou vous déclarez à votre assureur habitation, qui vous indemnise selon votre contrat puis se fait rembourser.
- Ce qu'il ne peut pas vous opposer
- Le verglas, la chaussée glissante, un autre usager, un malaise du conducteur : rien de cela ne réduit votre indemnisation.
- Délai
- Le délai pour agir en justice contre le responsable et son assureur est long, en principe cinq ans, mais chaque mois de retard complique la preuve.
- Cette semaine
- Obtenir le nom de l'assureur et le numéro de contrat, par le constat signé sur place ou par les forces de l'ordre ; envoyer une première liste de dégâts avec photos, en précisant qu'elle n'est pas définitive.
Conducteur identifié, sans assurance
Qui paieLe Fonds de garantie des assurances obligatoires de dommages (FGAO)
- Comment
- Le Fonds intervient à titre subsidiaire, quand aucun assureur ne couvre le responsable. Il indemnise les dommages corporels et matériels, et peut réduire ou refuser l'indemnisation si la victime a commis une faute.
- Avant de le saisir
- Vérifiez que le véhicule n'est vraiment pas assuré : les forces de l'ordre peuvent le contrôler à partir de l'immatriculation.
- Délai
- Si vous n'avez que des dégâts matériels, un an à compter de l'accident pour saisir le Fonds. Passé ce délai, le droit à indemnisation est perdu.
- Cette semaine
- Récupérer le procès-verbal, les attestations des témoins, et préparer le formulaire de demande décrit sur la fiche Service-Public consacrée au Fonds de garantie.
Conducteur en fuite ou inconnu
Qui paieLe plus souvent, votre propre contrat d'habitation
- Le Fonds de garantie
- Quand le conducteur reste inconnu, il n'indemnise vos biens que si l'accident a causé à vous ou à une autre personne un préjudice corporel grave : une hospitalisation de plus de sept jours suivie d'une incapacité totale d'au moins un mois ou d'un déficit permanent d'au moins 10 %, ou un décès.
- Votre contrat
- La garantie contre le choc de véhicule de votre multirisque habitation est votre principal recours. Lisez sa clause : certains contrats exigent que le véhicule soit identifié.
- Délai
- Celui de votre contrat pour déclarer, au moins cinq jours ouvrés. Pour le Fonds, en cas de blessure grave, trois ans à compter de l'accident.
- Cette semaine
- Porter plainte, garder les débris du véhicule (un morceau d'optique ou de pare-chocs permet souvent d'identifier le modèle), demander aux voisins les images de leurs caméras avant qu'elles ne soient effacées.
Si le véhicule est resté sur place, le conducteur n'est pas « inconnu », même s'il s'est enfui : l'immatriculation mène à l'assureur. Si c'est vous ou un membre de votre foyer qui conduisait, tout dépend de vos contrats, auto et habitation ; ce cas n'est pas traité ici.
Dans chacun de ces cas, une protection juridique peut prendre en charge une partie des frais d'expert et d'avocat si le dossier se tend. Vérifiez si vous en avez une, souvent glissée dans le contrat habitation ou une carte bancaire.
Les dégâts ne s'arrêtent pas au trou
À 50 km/h, une voiture porte autant d'énergie que si elle tombait d'une dizaine de mètres. Le mur ne l'absorbe pas seulement à l'endroit du choc : elle se propage dans la maçonnerie jusqu'aux points faibles, les angles de baies, les linteaux, les jonctions avec les planchers et les cloisons. C'est pourquoi un relevé sérieux couvre toute la façade heurtée, les pièces qui se trouvent derrière, et l'étage au-dessus.
Ce que l'expert doit relever, en partant du point d'impact
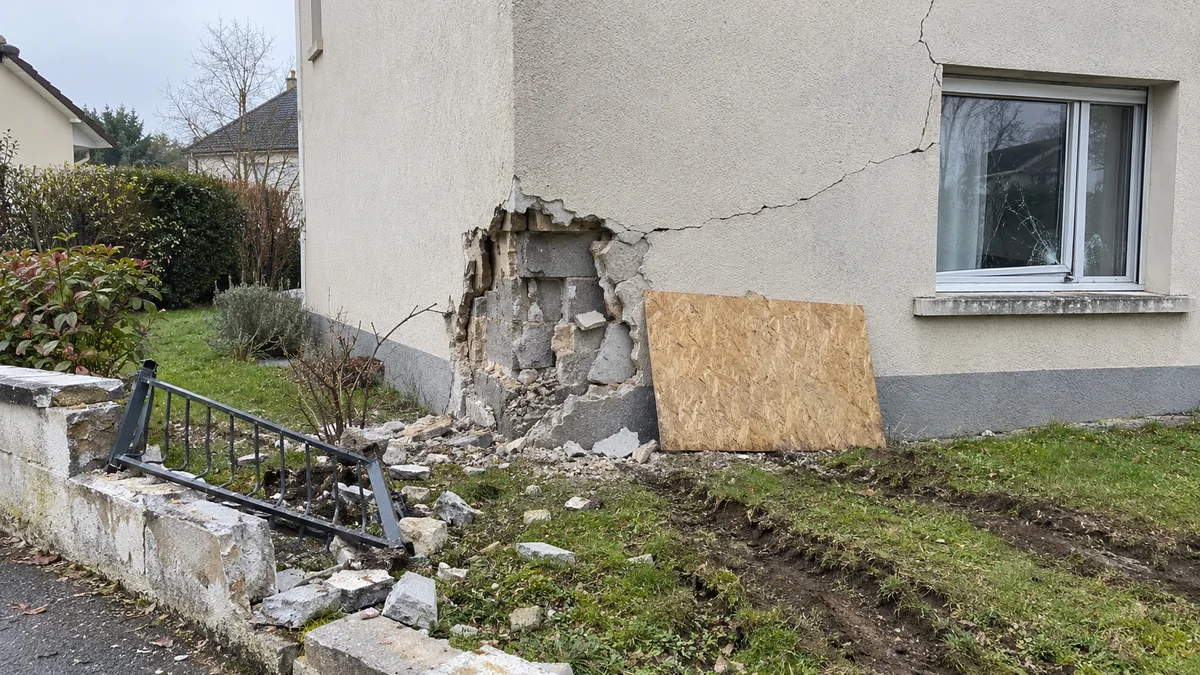
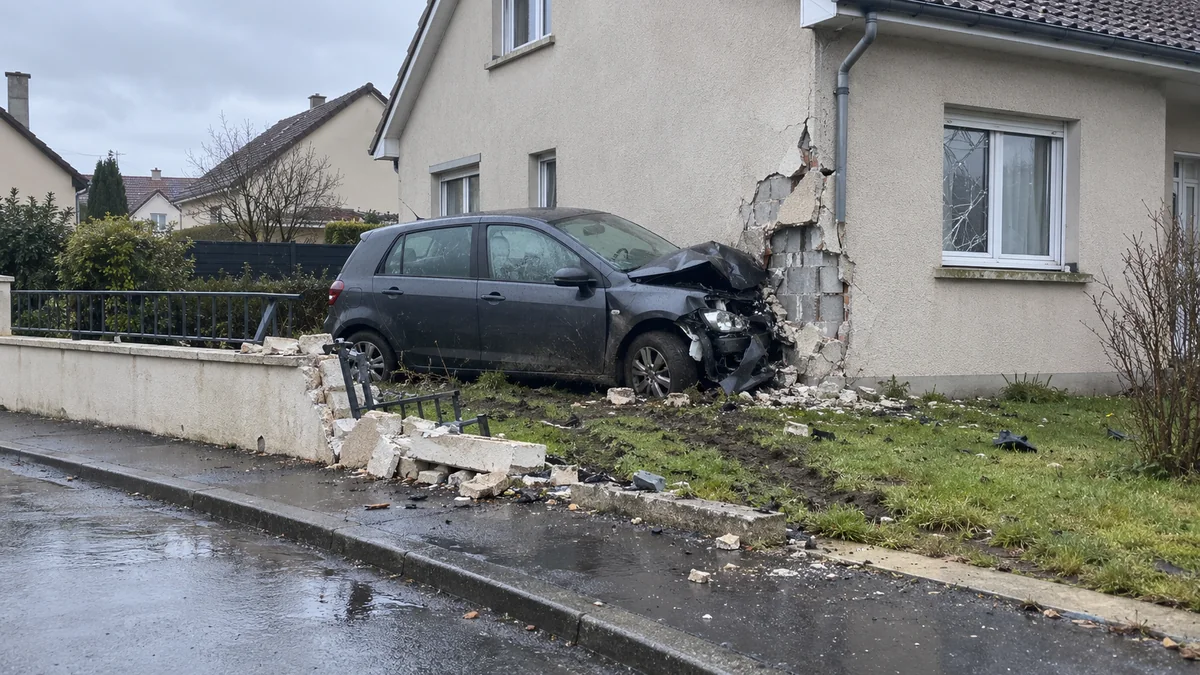
La brèche. Au-delà des parpaings à remplacer, vérifier si le chaînage d'angle est touché : dans ce cas, il ne s'agit plus de reboucher mais de reconstruire l'angle.
La fissure en diagonale. Elle relie la brèche à l'angle de la fenêtre, le point faible le plus proche. Seule l'ouverture de l'enduit dit si la maçonnerie est fendue dessous.
La fissure qui monte. Au-dessus de la baie, elle peut traverser le linteau et rejoindre l'appui du plancher de l'étage : à suivre à l'intérieur.
La vitre étoilée. Le vitrage casse quand le cadre a bougé. Contrôler l'équerrage du dormant, la fermeture et l'étanchéité, pas seulement la vitre.
Le panneau provisoire. Mesure d'urgence à facturer, comme l'étaiement qui suivra : le panneau ferme, il ne soutient rien.
Le muret et la grille. La clôture fait partie de vos biens, au même titre que le portail, les végétaux et la boîte aux lettres.
Les ornières. Elles montrent la trajectoire du véhicule et disparaissent à la première pluie : photographiez-les tôt. La remise en état du terrain se réclame aussi.
À l'intérieur, cherchez les dégâts qui trahissent un mouvement du mur : une plaque de doublage qui bombe ou se fend en pied, une fissure qui part d'un angle de porte vers le plafond, une porte qui ne ferme plus, un carrelage qui se décolle le long du mur heurté. Vérifiez aussi les réseaux encastrés dans ce mur : une gaine électrique écrasée ou un tuyau fissuré ne se voient pas, mais ils se paient cher s'ils lâchent six mois plus tard. Pour les fissures de plafond en particulier, l'article sur la fissure au plafond détaille ce que leur forme indique.
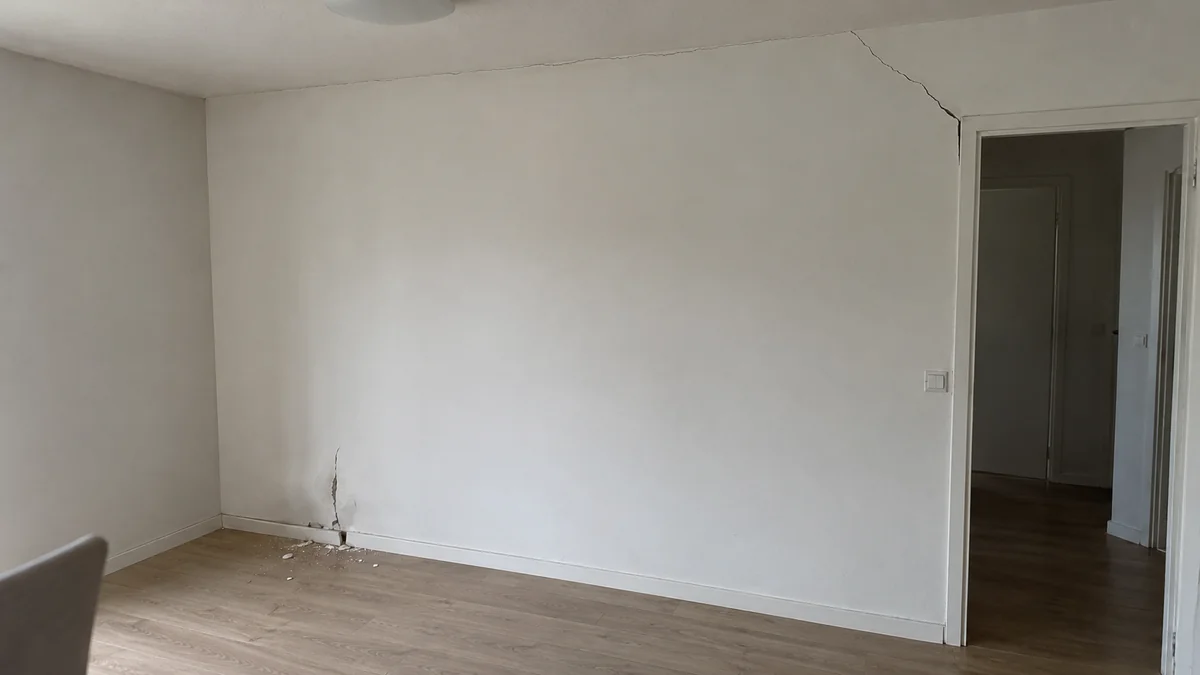
Certaines fissures n'apparaissent ou ne s'ouvrent qu'après plusieurs semaines, le temps que la maçonnerie trouve un nouvel équilibre. Surveillez-les avec méthode, sans attendre que l'assureur le demande :
- tracez au crayon un trait daté à chaque extrémité de la fissure, pour voir si elle s'allonge ;
- photographiez-la chaque semaine au même endroit, avec une règle graduée posée à côté ;
- notez les portes et fenêtres qui commencent à frotter, et la date où vous l'avez remarqué.
Ce relevé sert à deux choses : montrer que les fissures évoluent depuis le choc, et décider s'il faut un diagnostic de structure. Les seuils qui doivent inquiéter sont présentés dans l'article sur les fissures de maison qui doivent alerter.
Ce que disent les chiffres des forces de l'ordre
Chaque accident corporel de la route fait l'objet d'une fiche remplie par la police ou la gendarmerie, qui note notamment le premier obstacle fixe heurté. En France, environ un millier d'accidents corporels par an ont pour obstacle « un bâtiment, un mur ou une pile de pont » : entre 991 (en 2020) et 1 097 (en 2019), et 1 030 en 2024. Deux sur trois ont lieu en agglomération, et trois sur quatre impliquent une voiture. Ces chiffres sous-estiment le nombre de maisons touchées, car les chocs sans blessé n'y figurent pas.
À quelle heure un véhicule finit-il contre un mur ?
- Accidents contre un bâtiment, un mur ou une pile de pont 6 312
- Ensemble des accidents corporels 327 628
- Plage de 22 h à 6 h
Part survenue entre 22 h et 6 h
Part survenue de nuit, éclairage allumé ou non
Voir les valeurs heure par heure
| Heure | Contre un bâtiment ou un mur | Tous accidents |
|---|---|---|
| 0 h | 4,0 % | 1,9 % |
| 1 h | 4,0 % | 1,6 % |
| 2 h | 3,7 % | 1,4 % |
| 3 h | 3,5 % | 1,1 % |
| 4 h | 3,0 % | 1,1 % |
| 5 h | 3,3 % | 1,5 % |
| 6 h | 3,4 % | 2,2 % |
| 7 h | 3,7 % | 4,4 % |
| 8 h | 3,4 % | 5,8 % |
| 9 h | 3,3 % | 4,9 % |
| 10 h | 3,1 % | 4,6 % |
| 11 h | 4,0 % | 4,9 % |
| 12 h | 3,7 % | 5,2 % |
| 13 h | 4,4 % | 5,0 % |
| 14 h | 4,3 % | 5,5 % |
| 15 h | 5,1 % | 6,1 % |
| 16 h | 6,4 % | 7,3 % |
| 17 h | 6,1 % | 8,6 % |
| 18 h | 5,9 % | 8,3 % |
| 19 h | 5,4 % | 6,3 % |
| 20 h | 4,5 % | 4,5 % |
| 21 h | 4,2 % | 3,2 % |
| 22 h | 4,0 % | 2,6 % |
| 23 h | 3,9 % | 2,2 % |
Le cadran montre un décalage net. L'ensemble des accidents suit le rythme des trajets, avec un pic en fin d'après-midi et presque rien au cœur de la nuit. Les sorties de route contre un mur, elles, restent fréquentes à toute heure : près de trois sur dix ont lieu entre 22 h et 6 h, plus du double de la moyenne. Pour vous, cela a une conséquence pratique : un choc nocturne a peu de témoins. Les caméras du voisinage, les débris et vos propres photos prises avant le dépannage pèsent alors beaucoup plus lourd.
En Île-de-France, on compte chaque année entre 101 et 120 de ces accidents. En 2024, le Val-de-Marne en a enregistré 23, les Yvelines 19, la Seine-et-Marne et les Hauts-de-Seine 15 chacun, Paris 12, l'Essonne 11, la Seine-Saint-Denis 10 et le Val-d'Oise 7.
Faire chiffrer tout, et pas seulement le mur
Face au conducteur responsable et à son assureur, vous n'êtes pas tenu par les règles de votre propre contrat. L'indemnité doit vous replacer dans la situation où vous seriez sans l'accident, sans perte ni profit. La Cour de cassation l'a rappelé en cassant un arrêt qui avait appliqué un abattement pour vétusté sur des travaux de réfection (Cass. 2e civ., 23 janvier 2003, n° 01-00.200). Votre propre assureur, lui, applique votre contrat, avec sa vétusté, sa franchise et, parfois, une partie de l'indemnité versée seulement sur facture : l'article sur l'indemnité différée explique comment la récupérer.
Dans les deux cas, l'offre ne peut pas être meilleure que la liste des dégâts sur laquelle elle repose. Un chiffrage complet suit la maison poste par poste.
Bordereau d'un chiffrage complet après un choc de véhicule
Le bâti
01Maçonnerie à l'impact
La reconstruction de l'angle et de son chaînage, quand le chiffrage ne prévoit que de reboucher
Avis d'un bureau d'études, photos de la brèche ouverte
02Fissures à distance
L'ouverture de l'enduit pour voir la maçonnerie, et les fissures apparues après la première visite
Relevé daté, photos hebdomadaires avec règle
03Enduit de façade
La reprise de toute la face concernée quand un raccord resterait visible, teinte et grain compris
Devis de façadier, photo de la façade entière
04Menuiseries
Le dormant déformé, la fermeture, l'étanchéité, et pas seulement le vitrage
Devis de menuisier, constat d'ouverture
L'intérieur et les abords
05Pièces derrière le mur
Doublages, plafonds, carrelage, peinture de la pièce entière
Photos pièce par pièce, datées
06Réseaux encastrés
Le contrôle de l'électricité, du gaz et de l'eau qui traversent le mur heurté
Rapport de contrôle d'un professionnel
07Clôture et terrain
Muret, grille, portail, végétaux, pelouse, regards, boîte aux lettres
Photos des ornières, factures d'origine
Les frais autour du chantier
08Mesures d'urgence
L'étaiement, la location des étais semaine après semaine, les panneaux, le bâchage
Factures, bons de location
09Relogement
Hôtel ou loyer, déménagement, garde-meubles, perte de loyers si le bien est loué
Justificatifs de dépenses, bail
10Honoraires
Votre expert, le bureau d'études, le commissaire de justice
Notes d'honoraires
Le poste 09 pèse vite lourd quand la maison ne peut plus être occupée : les règles du relogement et de la perte d'usage sont détaillées dans le guide du logement inhabitable après un sinistre. Pour le poste 10, faire appel à un expert d'assuré est souvent ce qui fait apparaître les postes 02, 03 et 06 ; son rôle et son coût sont présentés dans l'article sur l'expert d'assuré.
Reste l'argument que l'on entend presque à chaque fois : « ces fissures étaient déjà là ». Il se combat avec des faits. Une fissure récente a des lèvres nettes et propres, sans peinture ni poussière incrustée ; son tracé part de la zone heurtée ou d'un point faible voisin. Rassemblez vos photos antérieures, celles de l'annonce de vente, les diagnostics de l'achat, et les images de rue datées disponibles en ligne. Si l'expert de l'assureur maintient sa position, une contre-expertise contradictoire permet de trancher sur pièces.
Une offre arrive vite : ce qu'il faut regarder avant de signer
L'assureur du véhicule propose souvent un règlement rapide, accompagné d'une quittance. Lisez-la : si elle indique que la somme est versée « pour solde de tout compte » ou « à titre transactionnel et définitif », vous renoncez à réclamer davantage pour ce sinistre. Les fissures qui apparaîtraient le mois suivant deviendraient très difficiles à obtenir : l'article sur les fissures apparues après un accord signé montre ce qu'il reste possible de faire dans ce cas.
- Demandez une provision plutôt qu'un solde : une somme versée pour les travaux urgents, sous réserve de l'évolution des dégâts, laisse le dossier ouvert.
- Méfiez-vous d'une réparation imposée : si l'assureur propose ses propres artisans, faites préciser par écrit ce qu'ils reprennent et qui garantit le résultat. Les pièges sont décrits dans l'article sur la réparation en nature mal faite.
- Si rien ne bouge : relancez par écrit et datez chaque échange. Les leviers face à un assureur lent sont réunis dans le guide de l'assureur qui tarde à indemniser.
- Si le désaccord persiste : avec votre propre assureur, le médiateur de l'assurance peut être saisi gratuitement ; dans tous les cas, le juge peut désigner un expert judiciaire en référé, dont le rapport s'imposera aux deux parties dans la discussion.
Un choc de véhicule ressemble à un sinistre simple, avec un responsable évident. Ce qui le rend difficile, c'est le temps : les dégâts continuent de se révéler alors que le dossier, lui, voudrait se refermer. Faites constater large, surveillez, et ne signez que lorsque la maison a cessé de bouger. Le rôle d'un expert à vos côtés dans ce type de dossier est présenté dans l'article sur l'expert sinistre habitation.